
簽約後何時才能拿到產權?房屋買賣過戶流程、地政登記與代書點交防坑
從簽約用印到完稅過戶交屋,買賣雙方應備文件、契稅土增稅試算與防詐自保全拆解
在進行不動產交易時,不少買賣雙方以為簽完合約付清款項就大局底定,卻在地政事務所送件時遭承辦員退回。完整的房屋買賣 過戶流程涉及契約訂立、地方稅申報查欠、產權移轉登記與銀行代償抵押權等繁複環節。任何一項文件疏漏或稅費未清,都會導致案件停滯甚至面臨撤件,直接影響交屋時程。若能在簽約前掌握各階段法定要件與應備證件,便能避免往返補正的行政延誤。
本文將讓你學到
- 地政機關常見退件原因:少帶這份文件直接卡關15天
- 房屋買賣過戶流程4大階段:簽約、用印、完稅與點交時程
- 買賣雙方應備文件清單:身分證明、權狀與印鑑證明檢核
- 過戶規費與稅賦試算:契稅、土地增值稅與代書費由誰出
- 完稅到過戶交屋關鍵環節:銀行核貸撥款、代償與塗銷流程
- 買房過戶3大產權自保防線:履約保證、即時通與雙代書機制
- 房屋買賣過戶常見問題:自己辦過戶與交易總時程解答
地政機關常見退件原因:少帶這份文件直接卡關15天
房屋買賣移轉登記送進地政事務所後,承辦人員會逐一比對公契記載資料與地籍資料庫。只要發現文件缺漏或權利標示不一致,地政機關並不會立刻拒絕受理,而是會依據土地登記規則第56條規定開立補正通知書。
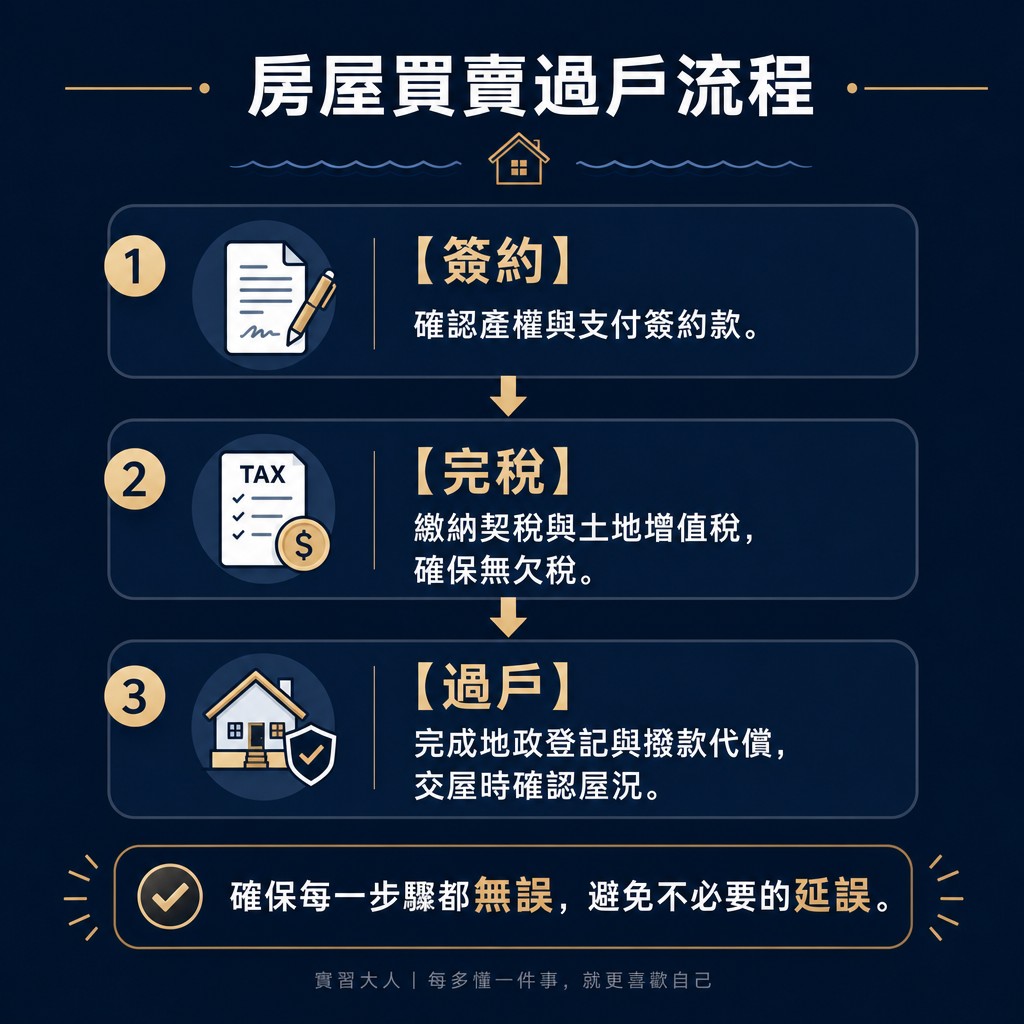
▲ 圖解:掌握房屋買賣過戶流程的三大關鍵,避免行政延誤,確保順利交屋。
收到補正通知書的申請人,必須在接到通知之日起15天內完成補正。如果未能在法定期限內補齊缺漏文件,地政機關便會依據土地登記規則第57條規定,正式作成駁回處分,將整份案件退回。
在實務申辦案例中,最容易觸發補正甚至遭到駁回的關鍵,在於出賣人的印鑑證明效期與印章不符。戶政事務所核發的印鑑證明,在辦理所有權移轉登記時,原則上必須在核發之日起1年內才屬有效。
部分屋主持有數年前申辦的印鑑證明直接送件,或者土地登記申請書上蓋用的印章與印鑑證明上的印文有細微差異,都會被審查人員判定為身分確認不符而要求重新補正。
另一個常見退件原因,是尚未完成地方稅捐稽徵機關的查欠手續。依照稅法規定,不動產在辦理移轉登記前,必須先繳清歷年欠繳的地價稅與房屋稅,並由稅務機關在繳款書上加蓋查欠戳章。
若買賣雙方僅持繳納完成的契稅或土地增值稅單送件,卻漏未辦理查欠,地政事務所將無法受理移轉登記。此外,若買賣標的物正處於法院查封、假扣押或破產宣告等限制登記狀態,案件更會直接遭到駁回。
房屋買賣過戶流程4大階段:簽約、用印、完稅與點交時程
中古屋買賣從雙方合意訂約到完成產權移轉,標準作業時程通常需要30天至45天。整體流程在實務上嚴格劃分為簽約、用印、完稅與過戶點交4大連續階段,每一階段皆對應特定的資金交付與法定義務。
- 簽約階段(第1天):確認產權並支付簽約款
買賣雙方在地政士見證下簽署不動產買賣契約書(私契)。買方支付約總價款10%的簽約款,雙方核對建物現況說明書、地籍謄本與產權範圍,確認標的物無違法增建爭議或產權限制。 - 用印階段(第3天至第7天):備齊移轉公契與報稅文件
買方支付約總價款10%的用印款。地政士製作正式的土地與建築改良物所有權買賣移轉契約書(公契),賣方交出所有權狀正本、印鑑證明並蓋妥印鑑章,正式向稅捐稽徵機關提出稅務申報。 - 完稅階段(第14天至第21天):繳納地方稅捐並完成查欠
地方稅捐稽徵處審核完成後核發稅單。買方負責繳納契稅,賣方負責繳納土地增值稅,並確認無欠繳地價稅與房屋稅。買方同時存入約總價款10%的完稅款,銀行在此階段亦完成房貸對保程序。 - 過戶與點交階段(第30天至第45天):地政移轉登記與撥款代償
地政士將公契與完稅證明送交地政事務所辦理所有權移轉登記與抵押權設定。登記完成後買方銀行撥款代償賣方原房貸並塗銷舊抵押權,雙方至現場核對屋況、核算分擔雜費並交付房屋鑰匙。
買賣雙方應備文件清單:身分證明、權狀與印鑑證明檢核
地政登記涉及不動產物權得喪變更,主管機關採取高度嚴格的書面實質審查原則。買賣雙方若有任一證件遺漏或失效,代書與地政人員便無法推進後續流程,事前逐項檢核為確保順暢移轉的基本要件。
| 交易身分 | 必備文件項目 | 主管機關查核重點 |
|---|---|---|
| 買方(權利人) | 國民身分證正本與影本 普通印章(便章) 戶口名簿影本或最新戶籍謄本 |
確認買方具有完全行為能力,戶籍地址與申請書登載一致,若有辦理青年安心成家等政策房貸需確認名下無其他自用住宅。 |
| 賣方(義務人) | 土地與建物所有權狀正本 戶政事務所核發之印鑑證明正本 印鑑章(與印鑑證明相同) 國民身分證正本與影本 |
印鑑證明需在核發日起1年內,印章印文必須與戶政留存印鑑完全吻合,所有權狀字號需與地籍謄本記載無誤。 |
| 共同備置 | 土地與建物買賣移轉契約書正副本 土地登記申請書 契稅與土地增值稅繳款書收據 |
公契正本需貼足買賣總價款千分之一之印花稅票,稅單必須蓋妥金融機構收款章與稅捐稽徵機關查無欠稅戳記。 |
針對賣方交付印鑑證明的法定義務,依據土地登記規則第40條與第41條規定,若出賣人符合特定法定替代方案,亦可依法免附印鑑證明:
- 出賣人親自到場核對身分:出賣人本人攜帶國民身分證正本親自前往地政事務所,由登記收件人員當場核驗身分並親自簽名。
- 經法院公證或認證:買賣移轉契約書經由公證人依法作成公證書或認證書。
- 合格地政士簽證:移轉契約書由合法開業且經地政機關備查之地政士親自簽證。
- 已設置土地登記印鑑:出賣人先前已依作業要點在土地管轄地政事務所留存土地登記專用印鑑章。
過戶規費與稅賦試算:契稅、土地增值稅與代書費由誰出
不動產過戶過程中衍生的稅捐與法定規費種類眾多,買賣雙方在簽約前必須依據法令規範明確約定各項負擔義務,以避免在完稅階段因款項分攤產生認知落差。
法定稅費分工原則相當明確:買方負擔房屋契稅、公契印花稅、地政登記規費與貸款抵押權設定登記規費;賣方負擔土地增值稅、交屋日前按日計算分攤之房屋稅與地價稅,以及原房屋貸款塗銷之代書規費。
為了清楚說明費用結構,以新北市一戶成交總價1,500萬元之中古電梯大樓為試算情境:房屋評定現值為60萬元,申報土地公告現值為140萬元,買方辦理銀行房屋貸款1,200萬元(銀行依慣例設定第一順位抵押權為貸款金額之1.2倍,即1,440萬元)。
| 支出項目 | 法規費率與計算式 | 買方支出金額 | 賣方支出金額 |
|---|---|---|---|
| 房屋契稅 | 房屋評定現值 600,000 × 買賣稅率 6% | 36,000元 | 0元 |
| 契約印花稅 | (房屋現值 600,000 + 土地現值 1,400,000)× 0.1% | 2,000元 | 0元 |
| 地政所有權移轉登記費 | 移轉總現值 2,000,000 × 0.1% + 書狀費 160元(2張) | 2,160元 | 0元 |
| 抵押權設定登記費 | 設定債權總額 14,400,000 × 0.1% + 他項權利證明書狀費 80元 | 14,480元 | 0元 |
| 土地增值稅 | 假設適用自用住宅優惠稅率 10%(依漲價總數額核算) | 0元 | 120,000元 |
| 買賣價金履約保證費 | 成交總價 15,000,000 × 0.06%,買賣雙方各負擔一半 | 4,500元 | 4,500元 |
| 地政士代書作業費 | 買方過戶與貸款設定代書費 / 賣方簽約與塗銷代書費 | 18,000元 | 15,000元 |
| 費用總計 | 不含成交買賣價金本身之額外規費稅賦總支出 | 77,140元 | 139,500元 |
完稅到過戶交屋關鍵環節:銀行核貸撥款、代償與塗銷流程
在網路討論區與實務諮詢中,「完稅到過戶要等多久」與「銀行會在過戶前還是過戶後撥款」是買賣雙方最常產生的疑慮。這段期間涉及買方新銀行與賣方舊銀行之間的債權交接,是整體交易流程中最繁瑣的核心節點。
地政事務所處理產權過戶時,地政士通常會將買賣所有權移轉登記與買方銀行抵押權設定登記以「連件」方式同時遞件。地政機關收件審查至登記完畢,通常需要3至5個工作天。
當登記完竣後,地政事務所會核發以買方為所有權人的新權狀,以及載明買方銀行為第一順位抵押權人的他項權利證明書。買方貸款銀行必須在取得這份他項權利證明書後,確認擔保物權確立,才會啟動後續撥款程序。
若賣方名下仍有尚未結清的房屋貸款,買方銀行撥款並不會直接將款項匯入賣方個人戶頭,而是執行跨行代償清償作業。買方銀行依據賣方原貸款銀行開立的清償證明與應繳總額,直接將款項電匯至賣方的還款專戶中。
賣方原貸款銀行收到代償款項並扣抵結清後,內部作業約需2至3個工作天開立抵押權塗銷同意書與原設定契約書。地政士取得塗銷同意書後,隨即前往地政事務所辦理塗銷原抵押權登記。
只有在賣方舊抵押權完全塗銷、買方銀行確定取得乾淨第一順位權利,且雙方完成現場驗屋點交後,買賣價金履約保證專戶才會將剩餘尾款全數撥付至賣方指定帳戶,完成交屋手續。
買房過戶3大產權自保防線:履約保證、即時通與雙代書機制
房屋產權過戶牽涉鉅額資金與物權移轉,若遇上惡意詐欺集團利用假身分、人頭代書或偽造權狀,交易雙方皆可能蒙受巨大財產損失。在過戶推進過程中落實3項自保機制,能有效封鎖偽冒風險。
第一道防線為強制辦理成屋履約保證專戶(價金信託)。買方支付的簽約款、用印款、完稅款與銀行核貸資金,並不會直接匯入賣方個人帳戶,而是全數存入由銀行或信託公司獨立監管的保證專戶中。
在產權未正式過戶至買方名下、賣方舊抵押權未塗銷前,賣方無法擅自提領專戶款項;反之,若買方中途無故違約,專戶亦能保障賣方依約獲得賠償,杜絕捲款潛逃的風險。
第二道防線為主動申辦內政部推廣的地籍異動即時通服務。該項便民服務完全免納任何行政規費,買賣雙方可在地政事務所遞件過戶時,於土地登記申請書中同步勾選申辦,亦可後續以自然人憑證至地政線上系統設定。
產權所有人完成設定後,只要該筆不動產向地政事務所提出買賣、贈與、書狀補給、抵押權設定等12種登記申請,系統在「收件」與「登記完成」當下,皆會以手機簡訊與電子郵件即時通報所有權人,防止房產遭他人偷辦過戶或非法設定抵押。
第三道防線為評估導入雙地政士(雙代書)審查機制。若買賣案件是由房仲或交易相對人單方指定地政士,買方或賣方若對合約條款或權狀保管流程有所顧慮,可自費聘請自己信任的第二位合格地政士共同參與。
第二地政士負責協同審閱買賣私契、核對公契稅單,並陪同至地政事務所確認送件細節,確保產權交接過程透明合法,避免單一代書作業偏袒特定一方的爭議。
房屋買賣過戶常見問題:自己辦過戶與交易總時程解答
如何自己辦理房屋過戶?
買賣雙方若具備基礎法律與稅務知識,且該筆交易沒有涉及繁複的銀行貸款代償或私權糾紛,確實可以自行前往行政機關辦理。雙方需先訂定買賣契約書並至地政事務所領取公契,隨後前往不動產所在地的地方稅捐稽徵處申報土地增值稅與契稅。
在繳清稅款並完成查欠戳記後,由買賣雙方攜帶國民身分證、權狀正本、印鑑證明與貼妥印花稅之公契,共同至管轄地政事務所臨櫃送件申請買賣移轉登記,繳納規費後約3至5個工作天即可領取新所有權狀。
賣房子流程整體要多久時間?
從雙方簽署買賣合約開始起算,一般中古屋買賣流程約需30天至45天。若買方需要申辦銀行房屋貸款,銀行進行房屋鑑價、徵信審核與對保通常需耗時10至14天;地政事務所審查移轉登記需3至5天,後續代償舊房貸與塗銷抵押權約需3至7天。
如果買方具備充足自有資金不需向銀行貸款,且賣方名下無抵押權需要塗銷,則整體流程可大幅縮短至15天至20天內完成過戶交屋。
過戶後銀行才會撥款嗎?
依照我國金融機構貸款放款標準作業程序,銀行必須在產權已經正式移轉至買方名下,且取得地政事務所核發之第一順位抵押權他項權利證明書後,才會執行撥款作業。若賣方尚有未結清貸款,銀行會先將款項撥入代償專戶,待原貸款塗銷完成後,剩餘尾款才會撥入賣方指定帳戶。
房子過戶大概要準備多少額外規費與稅金?
買方除準備購屋自備款外,應額外預留房屋評定現值約6%的契稅預算、合約金額千分之一的印花稅、登記規費以及代書服務費。以總價1,500萬元的普通自住住宅而言,買方額外產生的規費稅費約在5萬元至9萬元之間。賣方則需視土地漲價幅度準備數萬元至數十萬元不等的土地增值稅。