
00892富邦台灣半導體值得買嗎?配息4元創紀錄!買在「這價位」小心賺息賠本
每股預計配息4.0元創歷史新高!拆解半年配息來源、成分股權重上限與多情境填息試算
隨著人工智慧晶片運算需求在 2026 年推升先進製程,富邦台灣核心半導體ETF基金,即市場熟知的 00892 富邦台灣半導體,宣布 2026 年 11 月每股預計配發 4.0 元現金股利創歷史新高。這筆高額配息引發眾多小資族與存股族高度關注。然而單次高配息能否轉化為實質獲利,關鍵仍在於除息後的填息能力與成分股產業週期。
本文將讓你學到
- 00892配息4元創歷史新高:單次高配息是常態還是資本利得爆發?
- 00892成分股權重解構:台積電25%上限與IC設計群的產業配置
- 00892與0050、00830橫向對照:經理費、波動度與報酬特質比較
- 半導體產業型ETF的實質風險:高波動特質與貼息情境推演
- 00892適合存股還是波段配置?不同資金特質的操作條件評估
00892配息4元創歷史新高:單次高配息是常態還是資本利得爆發?
富邦投信公布 2026 年 11 月收益分配評價結果,00892 每受益權單位預計發放現金股利 4.0 元。除息交易日訂於 2026 年 11 月 17 日,投資人若想參與本次配息,最晚必須在 11 月 16 日收盤前完成買進,配息發放日則為 2026 年 12 月 10 日。
回顧 00892 過去數年的配息紀錄,歷次除息金額多落在 0.1 元至 0.6 元區間。本次配息金額突然跳升至 4.0 元,換算單次現金殖利率突破兩位數,主要動能來自過去一年半導體族群獲利顯著成長,基金累積了充沛的成分股現金股利以及已實現資本利得。
ETF 的收益分配來源主要由三大科目組成:成分股發放的股利所得(54C)、基金調節持股產生的已實現資本利得,以及收益平準金。當半導體產業處於景氣上升循環,多數成分股股價漲幅顯著,基金每半年進行定期換股時便會實現價差收益。
這些累積在淨值中的資本利得,依法可以在評價日分配給投資人。這種由非經常性資本利得大幅挹注帶來的配息金額,並不代表未來每個半年度都能維持 4.0 元的水準。當市場進入震盪整理或半導體庫存調整期,已實現資本利得縮減,配息金額便會回歸常態。
除了配息來源的結構性變化,參與高額配息還必須留意法定的摩擦成本。依全民健康保險法規定,單次給付股利所得達 20,000 元以上者,扣繳義務人需代扣 2.11% 補充保費。以每股配發 4.0 元換算,單張(1,000 股)配息金額達 4,000 元,持有滿 5 張即觸及扣繳門檻。
在個人綜合所得稅方面,54C 股利所得可選擇併入綜合所得總額合併申報,享有 8.5% 的抵減稅額,上限為 80,000 元;高所得級距者亦可選擇採 28% 單一稅率分開計稅。已實現資本利得部分目前在台灣則免徵證券交易所得稅。
以投資人持有 10 張(10,000 股)00892 參與 2026 年 11 月配息為例,推演實際可領取的現金金額與法定扣繳情況:
- 現金股息總額:持有 10,000 股乘上每股 4.0 元,應分配現金股息總額為 40,000 元。
- 二代健保補充保費:單次給付超過 20,000 元門檻,若全數屬於 54C 股利所得,按 2.11% 扣取補充保費為 844 元。
- 匯款手續費:非保管銀行帳戶需扣除跨行匯費 10 元。
- 實質入帳金額:扣除二代健保與匯費後,實際匯入存摺金額為 39,146 元。
投資人在評估領息收益時,不能僅看表面的配息數字,必須將法定扣繳與除息後的淨值折損納入考量,才能正確計算實質入帳的現金流。
00892成分股權重解構:台積電25%上限與IC設計群的產業配置
00892 追蹤的是「NYSE FactSet 台灣核心半導體指數」,其編製規則以台灣證券交易所及櫃買中心掛牌的半導體企業為選股池。選股機制首先設定嚴格的流動性指標,要求近三個月日均成交額達標,並透過 FactSet 產業分類系統篩選營收純度超過 50% 的企業。
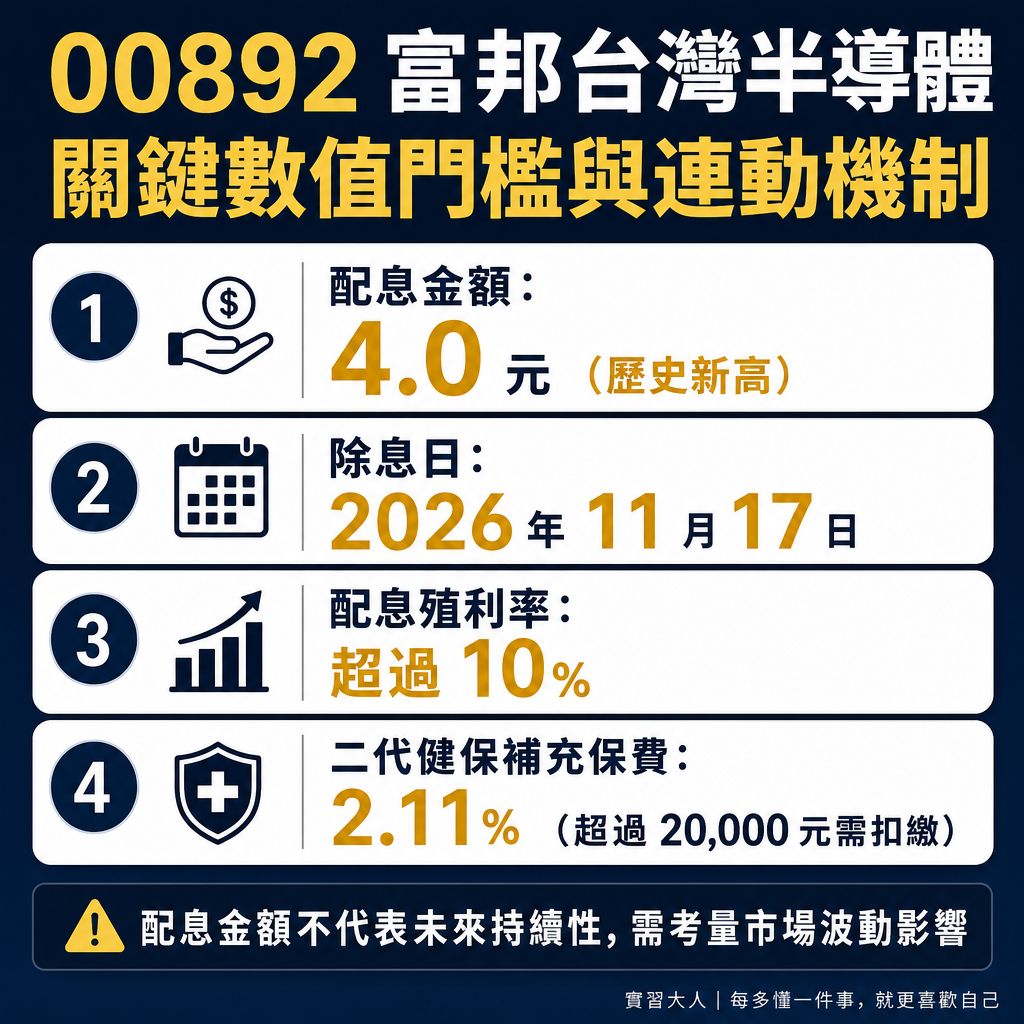
▲ 圖解:00892 富邦台灣半導體的關鍵數值與市場指標連動分析
在財務指標篩選上,該指數導入了品質因子 GPA(Gross Profit over Total Assets),也就是營業毛利除以總資產的比率。這項指標著重衡量企業運用現有資產創造毛利的效率,能有效挑選出具備技術專利、定價權與高資本回報率的產業龍頭。
在持股權重分配機制上,00892 具備鮮明的平衡設計。指數規則明確規定,第一大成分股的權重上限設定為 25%,第二大至第三十檔成分股的個別權重上限則限制在 6% 以內。指數每半年(每年 4 月與 10 月)進行一次成分股審核與權重再平衡。
截至 2026 年底的成分股分佈中,第一大權重股為晶圓代工龍頭台積電(2330),持股比例約維持在 25% 的法定上限水位。
緊隨其後的關鍵成分股包括網通晶片廠瑞昱(2379,約 6.4%)、矽智財廠創意(3443,約 6.1%)、半導體封測龍頭日月光投控(3711,約 6.0%),以及聯詠(3034)與聯發科(2454)。
相較於許多市值型 ETF 將五成以上資金重押在台積電單一檔個股,00892 的 25% 上限機制將其餘 75% 的資金均勻釋放至 IC 設計、先進封裝、高速傳輸晶片與伺服器遠端管理晶片等次產業。這種架構讓投資人在參與晶圓代工的同時,也能掌握高毛利 IC 設計族群的成長動能。
從產業鏈分佈來看,00892 的整體架構大致呈現 IC 設計佔 40%、晶圓製造佔 30%、封裝測試佔 15%、半導體設備與關鍵零組件佔 15% 的比例。這種涵蓋上中下游的完整產業鏈佈局,反映了台灣半導體產業的完整生態系。
然而這種權重結構也決定了 00892 的相對表現節奏。當外資集中買超台積電拉抬指數時,00892 的漲幅可能受限於 25% 的上限而略遜於純市值型 ETF;相對地,當行情進入中小型電子股輪動、IC 設計族群發動補漲時,00892 的彈性容易展現出更突出的攻擊力道。
00892與0050、00830橫向對照:經理費、波動度與報酬特質比較
投資人在挑選半導體相關 ETF 時,經常在全市場龍頭 0050、純台灣半導體 00892,以及涵蓋海外晶片巨頭的 00830 之間做選擇。這三檔標的分屬不同的資產類別,其追蹤指數、費用結構與產業集中度皆有不同定位。
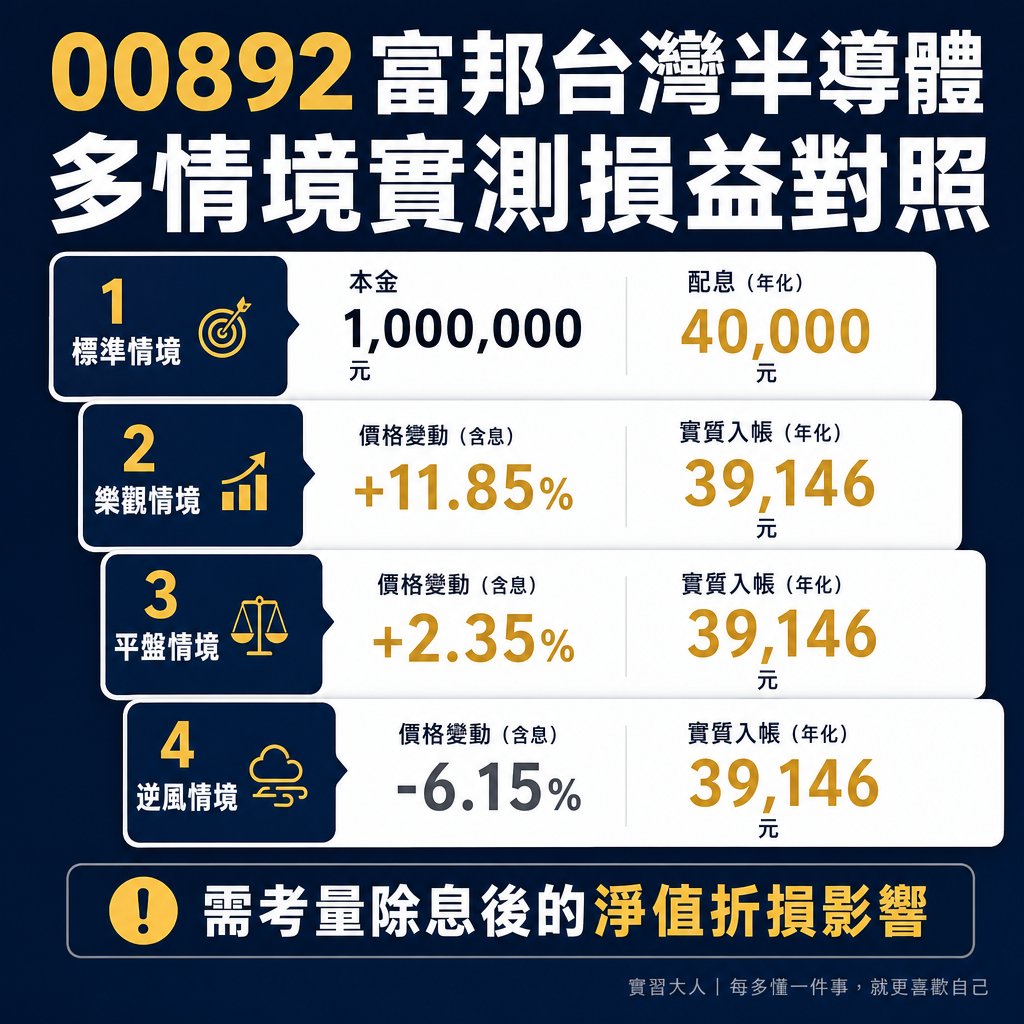
▲ 圖解:00892 富邦台灣半導體的多情境損益分析
透過客觀數據對照表,可以清楚看見三檔標的在關鍵規格上的實質差異:
- 追蹤指數
00892 富邦台灣半導體:NYSE FactSet 台灣核心半導體指數
0050 元大台灣50:臺灣50指數
00830 國泰費城半導體:美國費城半導體指數(SOX) - 投資標的市場
00892 富邦台灣半導體:台灣上市櫃半導體產業鏈
0050 元大台灣50:台灣上市全市場前 50 大市值股
00830 國泰費城半導體:美國掛牌全球半導體龍頭企業 - 產業集中度
00892 富邦台灣半導體:100% 半導體產業
0050 元大台灣50:多元產業(電子約75%、金融傳產25%)
00830 國泰費城半導體:100% 半導體產業 - 第一大成分股權重
00892 富邦台灣半導體:台積電法定上限 25%
0050 元大台灣50:台積電依市值加權(目前超過 50%)
00830 國泰費城半導體:輝達(NVIDIA)約 10% 至 12% - 年內扣經理費
00892 富邦台灣半導體:0.40%
0050 元大台灣50:0.32%
00830 國泰費城半導體:0.45% - 年內扣保管費
00892 富邦台灣半導體:0.035%
0050 元大台灣50:0.035%
00830 國泰費城半導體:0.15% - 配息頻率
00892 富邦台灣半導體:半年配息(每年兩次評價)
0050 元大台灣50:半年配息(每年 1 月與 7 月除息)
00830 國泰費城半導體:年配息(每年 1 月除息) - Beta值(市場敏感度)
00892 富邦台灣半導體:約 1.15 至 1.25(高於台股大盤)
0050 元大台灣50:約 1.00(基準大盤)
00830 國泰費城半導體:約 1.30 至 1.45(劇烈波動)
從長期持有成本來看,0050 經理費為 0.32%,在台股大型被動基金中費率具備競爭力。00892 經理費 0.40% 加上保管費 0.035%,年固定內扣費率約 0.435%,符合單一產業型 ETF 的常態水準。
00830 因跨國投資與海外複委託託管,固定內扣費率達 0.60%,且包含新台幣兌美元的匯兌損益,整體交易摩擦成本高於台股本土標的。
在台積電的持股影響力上,0050 與 00892 呈現了兩種截然不同的配置取向。0050 完全採自由流通市值加權,台積電單一檔佔比已跨越五成門檻,其走勢本質上高度依賴台積電;00892 則透過 25% 頂點限制,強制將風險分散至聯發科、瑞昱、創意等 IC 設計群。
00830 則提供了跨國半導體巨頭的配置管道。費城半導體指數涵蓋了輝達、超微(AMD)、博通與艾司摩爾(ASML),屬於晶片架構設計與先進設備端龍頭;00892 則聚焦於台灣的晶圓代工與封裝測試基地,兩者在產業鏈分工上形成明確的互補關係。
半導體產業型ETF的實質風險:高波動特質與貼息情境推演
半導體屬於高度依賴資本支出與產能利用率的強週期產業。在先進製程競賽中,晶圓廠一座廠房投資動輒需要百億美元規模。當終端市場需求強勁、產能滿載時,固定成本被大量稀釋,營業利益率快速攀升;一旦全球景氣降溫或庫存積壓,產能稼動率下滑便會導致獲利劇烈衰退。
這種營運槓桿特性造成了 00892 的高波動特質。00892 的 Beta 值長期維持在 1.15 至 1.25 之間。這代表當加權指數走揚 1% 時,00892 平均有機會推升 1.2%。
相對地,當市場遭遇總體經濟利空或科技股重挫時,00892 的回檔修正幅度也明顯大於 0050 等全市場標的,具備鮮明的高攻擊與高修正特性。
在參與 4.0 元高配息時,投資人必須回歸除息機制的定價原理。除息日當天開盤前,臺灣證券交易所會將 00892 前一日收盤價直接扣除 4.0 元作為除息參考價。投資人帳戶雖然收到了每股 4.0 元現金,但持有的 ETF 淨值同時減少了等額價值。
現金股利並非憑空增加的額外獲利,唯有當 ETF 價格在除息後逐步回升並超越除息前價格(即完成填息),投資人領到的股息才算真正轉化為投資收益。若除息後遭遇半導體族群拉回,股價持續在除息價下方徘徊,就會陷入領了股息卻賠了本金的貼息狀態。
以投入本金 100 萬元(假設於除息前以每股 25.0 元買進共 40 張,參與每股 4.0 元配息)為例,在除息後不同市場條件下的實質損益試算如下:
- 情境一(完全填息回升至 25.0 元):獲配現金股利 160,000 元,扣除 2.11% 補充保費 3,376 元後實領 156,624 元。持股市值維持 1,000,000 元,含息總資產增為 1,156,624 元,實質淨報酬率為 +15.66%。
- 情境二(部分填息回升至 23.0 元):實領股利 156,624 元,但持股市值因股價未完全回本降至 920,000 元,本金帳面縮水 80,000 元。含息總資產為 1,076,624 元,實質淨報酬率降至 +7.66%。
- 情境三(零填息停留在除息價 21.0 元):實領股利 156,624 元,持股市值維持除息價 840,000 元,本金損失 160,000 元。含息總資產為 996,624 元,扣除補充保費後實質虧損 3,376 元,實質淨報酬率為 -0.34%。
- 情境四(深度貼息重挫至 19.0 元):實領股利 156,624 元,但持股市值因產業修正滑落至 760,000 元,本金虧損 240,000 元。含息總資產降為 916,624 元,實質總虧損達 83,376 元,實質淨報酬率為 -8.34%。
精算推演顯示,只要股價回檔幅度超過 3.92 元(跌破 21.08 元),當期領到的現金股利就無法彌補本金未實現下跌損失。單純因為高配息誘因而單筆大額追高的投資人,若面臨半導體景氣修正週期,將承受顯著的資本減損風險。
00892適合存股還是波段配置?不同資金特質的操作條件評估
面對 00892 的高波動特質與週期性循環,不同財務條件與持有期限的投資人,在操作策略上必須設定清晰的邊界。單一產業型 ETF 的獲利與配息起伏劇烈,並不適合套用傳統高股息或公用事業的無腦存股邏輯。
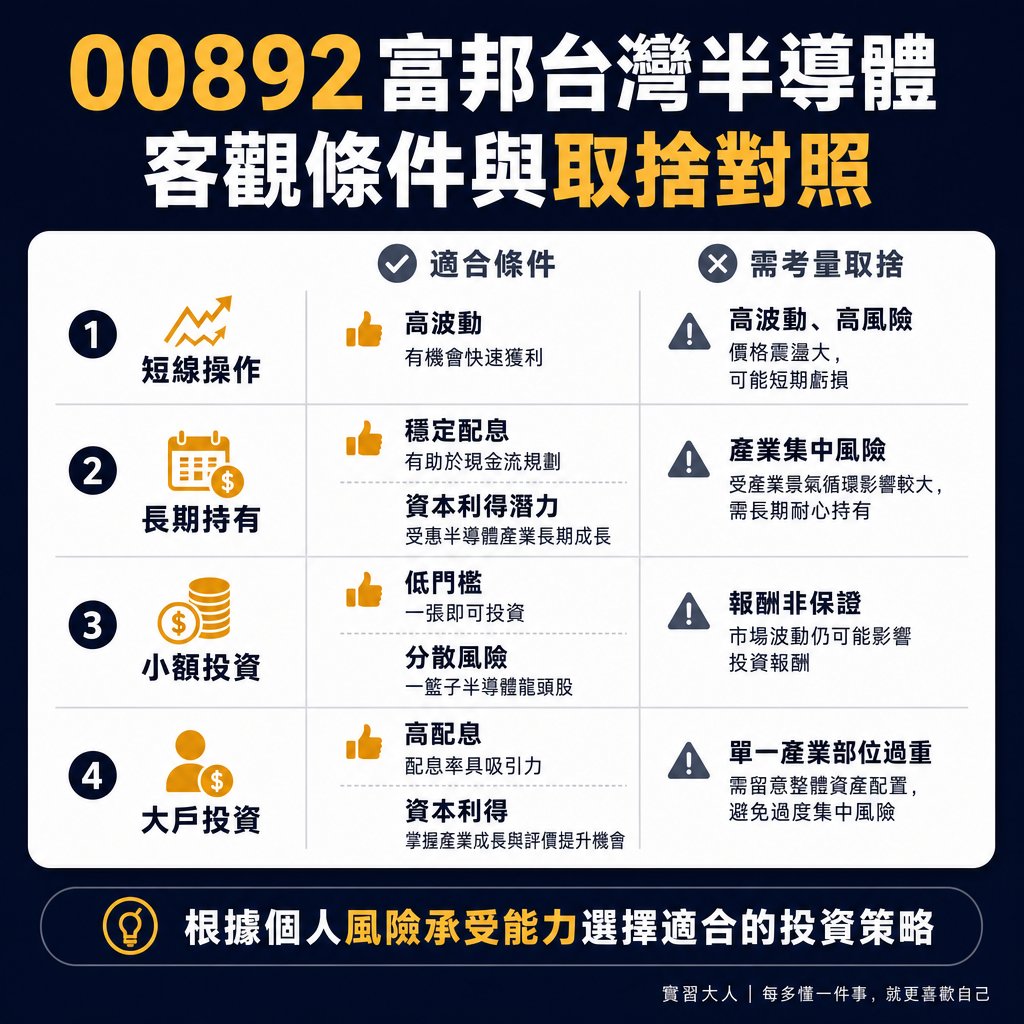
▲ 圖解:00892 富邦台灣半導體的持有期限與資金規模對照
若是需要穩定現金流支付日常生活開銷、且無法承受本金年跌幅超過 15% 的退休族群,將 00892 作為主要存股部位會面臨極高的心理與財務壓力。當產業進入衰退週期時,連續貼息與配息金額縮水將直接干擾生活現金流的穩定性。
相對地,若是距離退休尚有 10 年以上、每月擁有穩定薪資結餘的年輕小資族,採用定期定額方式分批買進 00892 則具備不同的戰略意義。定期定額能在半導體族群重挫與估值低迷時持續累積單位數,拉低平均持股成本,在景氣重返擴張時享受產能爆發帶來的資本利得。
在資產配置架構上,更符合風險控管原則的做法是採取「核心與衛星配置」。投資人可將 70% 至 80% 的資金作為核心部位,投入涵蓋全市場的 0050 或 006208,確保資產跟隨總體經濟長期成長。
剩餘 20% 至 30% 資金則作為衛星部位配置 00892,藉此爭取半導體技術革新時的超額動能,兼顧整體資產防守韌性與波段成長潛力。
對於具備基本面研究能力與技術指標經驗的波段投資人,00892 則適合作為參與半導體週期循環的交易工具。投資人可以透過追蹤台積電與聯發科的每月營收年增率、北美半導體設備製造商出貨數字,以及晶圓代工產能稼動率等領先指標作為進出場依據。
當產業指標觸底、存貨週轉天數連續兩季下降時分批建立部位;當市場氣氛過熱、單次配息金額創歷史新高時保持審慎,不盲目追價。評估自身資金能承受的持有天期與回檔幅度,選擇相符的定期定額或衛星配置策略,才能在半導體產業的長期發展中穩健參與。