
永豐帳戶被盜轉銀行會賠嗎?非本人授權責任在銀行!寄出存證信函請求全額返還
破解銀行臉部辨識免責條款!民法消費寄託舉證責任倒置與存證信函索賠全攻略
一早醒來打開手機,赫然發現銀行帳戶在完全沒開 App 的情況下,被以臉部辨識瞬間轉走十萬元,許多被害人第一時間急問:永豐帳戶被盜轉銀行會賠嗎?面對銀行客服「系統顯示辨識通過、視為本人操作」的推託話術,請立刻打住退縮念頭。在民事實務上,未經授權的轉帳損失依法屬於銀行與系統漏洞的風險,存款戶不僅不必吞下損失,更有法定權利要求銀行全額返還寄託金。
永豐帳戶遭盜轉自保權益速查卡
- 核心法律定性:存款屬於民法第 602 條「消費寄託」,遭盜轉的本質是銀行的錢,存戶的「存款返還請求權」依法完整存在。
- 免責條款無效:網銀契約記載「辨識通過即視為本人操作」牴觸消費者保護法第 12 條顯失公平原則,依法自始無效。
- 舉證責任倒置:依金管會定型化契約準則,系統漏洞與資安真偽由銀行負舉證責任,鑑識費用亦由銀行全額負擔。
- 實質求償路徑:取得警方報案證明單 → 寄發存證信函定 7 日期限返還 → 向金融消費評議中心申訴(法定額度內具拘束力)。
本文將讓你學到
- 破解「生物辨識通過視為本人」的定型化契約霸王條款效力
- 依據民法第 602 條消費寄託與善良管理人注意義務,釐清銀行返還責任
- 法庭上的舉證責任倒置:為什麼查證駭客入侵是銀行的義務而不是你?
- 銀行常見抗辯 vs 法律真實效果對照表
- 被害第一時間防禦:報警筆錄、爭議款圈存與絕不能簽署的陷阱切結
- 存證信函法律催告範本:低成本建立返還請求權的書面證據鏈
- 善用金融消費評議中心免訴訟機制,以法定拘束力迫使銀行全額返還
生物辨識通過等於本人操作?先拆解銀行的定型化契約免責話術
在 2026 年 11 月 3 日爆發的永豐銀行集體盜轉事件中,多位存戶在完全沒有開啟網銀應用程式、身分證字號多為雲林 P 字頭的情況下,帳戶內的十萬元存款遭系統以「臉部辨識驗證」名義,單筆盜轉至台北富邦銀行的同一特定帳戶。
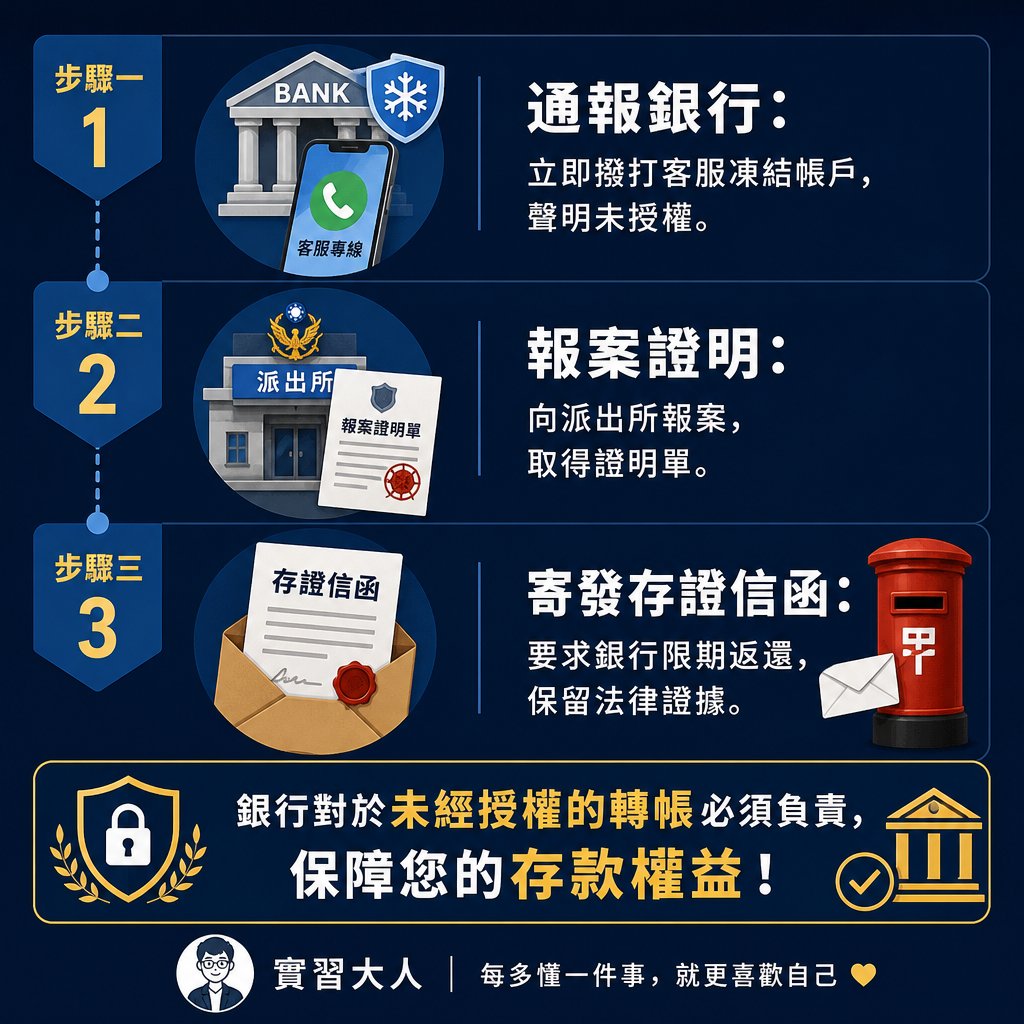
▲ 圖解:了解如何保障您的權益,確保銀行全額返還被盜款項。
值得注意的是,無論是一般實體存摺帳戶,抑或是高資產數位族群愛用的「大戶 DAWHO」數位帳戶,底層清算與帳務核心皆同屬永豐銀行(金融代碼 807)。由於大戶數位帳戶高度依賴無紙化與 App 驗證,在此次異常轉帳中更成為首當其衝的主要受災群體。
當被害人神色慌張地致電客服,多數會聽到類似的標準答覆:「系統後台紀錄顯示交易已通過臉部掃描驗證,依照開戶定型化契約,系統驗證通過即視為本人親自授權。請您自行前往派出所報案,等警方查獲車手後再行求償。」
這段看似客氣的客服回覆,在法律實務上必須啟動「話術翻譯機」來看穿其背後的權責轉嫁邏輯:銀行試圖將自家的身分驗證資安漏洞與風控失靈,偷換概念成刑事詐欺受害事件,藉此把資安防護成本轉嫁給手無寸鐵的儲戶。
在民事法理上,銀行與存戶簽訂的開戶契約屬於標準的「定型化契約」。依據《消費者保護法》第 12 條規定,定型化契約條款如果違反誠信原則,對消費者顯失公平者無效;若預先免除業者責任,依法直接推定顯失公平。
金管會頒布的《個人網路銀行業務服務定型化契約應記載及不得記載事項》亦嚴格限制金融機構,不得在條款中約定「第三人只要持密碼或生物特徵通過驗證,即無條件視為消費者本人之授權交易」。
換言之,銀行系統後台跳出「臉部辨識通過」的紀錄,僅代表銀行的數位閘門遭到了觸發,在未經存戶真正意識授權的前提下,根本不能在法律上直接等同於「存戶本人的法律行為」。銀行單方面用內部條款主張免責,在法庭上完全站不住腳。
錢被轉走是誰的損失?民法第 602 條消費寄託與善良管理人義務
許多人在帳戶存款被盜轉後,腦中第一個念頭通常是「我的十萬元被偷了,我是不是必須自認倒楣?」這種直覺在法律概念上是嚴重的誤解。
依照我國《民法》第 602 條第一項規定,寄託物為金錢時,推定受寄人得受用該寄託物,並負有返還同額金錢之義務,準用關於消費借貸之規定。
這意味著:當你把新台幣存入銀行帳戶的那一刻起,鈔票所有權就已移轉給銀行,你所擁有的,是隨時可要求銀行支付等額金錢的「消費寄託物返還請求權」。
既然金錢的所有權屬於銀行,那麼當駭客繞過資安防線、或不肖人士利用特定漏洞將系統內的資金轉出時,實質上遭到盜取的是「銀行的資產」,而不是你的存款。最高法院 57 年台上字第 2965 號判例與 73 年台上字第 387 號判例早已確立了牢不可破的判準:
「金融機關與存戶間之關係為消費寄託,金融機關對存戶負有善良管理人之注意義務。第三人持真正存摺、偽造印鑑或以冒名方式向金融機關提取存款,金融機關如未盡善良管理人之注意義務而准其提領,對存戶自不生清償之效力,存戶對金融機關之寄託物返還請求權依然存在。」
將這項判例原則套入當前的網路銀行環境,結論十分明確:銀行負有最高規格的「善良管理人注意義務」,必須確保其系統與驗證機制能精確辨識真正的交易授權。
若第三人利用系統漏洞偽冒身分轉帳,對存戶完全「不生清償效力」。銀行帳本上的數字就算被扣減,在法律上銀行對你的 10 萬元返還義務依然存在,依法必須全額返還。
法庭實務攻防:舉證責任倒置,資安無漏洞由銀行承擔舉證
當存戶向銀行要求返還遭盜轉的 10 萬元時,銀行最常採用的拖延戰術是反問客戶:「你如何證明你的手機沒有借給別人?你如何證明你沒有點過釣魚簡訊或被側錄面容?」面對這種質疑,千萬別掉入自證陷阱。
在民事訴訟法上,舉證責任的分配是勝敗的核心。依據金管會公布之《個人網路銀行業務服務定型化契約應記載及不得記載事項》第 13 條及第 14 條規定,主管機關早已確立了「風險分配」與「保護消費者」的法律準則:
- 冒用責任歸屬原則:在消費者通知銀行帳戶遭冒用之前,第三人使用網路銀行服務所發生之效力,除非銀行能證明消費者有故意或重大過失,否則銀行仍應負擔全部損失。
- 系統安全之舉證責任倒置:若爭議牽涉到第三人破解銀行資訊系統、或利用資訊系統之漏洞進行操作,依法應由銀行就「該系統漏洞或破解事實不存在」負舉證責任。
- 數位鑑識費用全額由銀行負擔:針對未經授權交易進行的系統軌跡調查、日誌分析及數位鑑識所產生之費用,契約準則明定由銀行全部承受。
也就是說,走進法庭或評議中心,審查核心是責任分配而非情緒辯解。在本次永豐事件中,多名受害者身分證多為 P 字頭、轉入同一帳戶,且單筆轉出突破常態 5 萬限制達 10 萬元。
這已顯著呈現系統風控異常與邏輯缺陷。在實務上,銀行若想向法院證明「存戶有重大過失且系統毫無漏洞」,在舉證責任上難如登天。
銀行常見抗辯 vs 法律真實效果對照表
為了讓讀者在面對銀行交涉時能迅速掌握反擊法理,以下整理實務上最常見的三大推託藉口與法規對應:
| 銀行常見卸責抗辯 | 實務法律真實效果 | 存戶反擊依據與法規武器 |
|---|---|---|
| 「後台顯示臉部辨識成功,依合約視為您本人操作」 | 該條款違反消保法顯失公平原則,將資安風控成本轉嫁給客戶,依法推定無效。 | 主張《消費者保護法》第 12 條及網銀定型化契約應記載事項,無授權即不生清償效力。 |
| 「這是詐騙刑事案件,請先報警等抓到車手再討」 | 將民事債務不履行與刑事責任混為一談。存戶對銀行的寄託物返還請求權獨立存在,不以破案為前提。 | 援引《民法》第 602 條及最高法院 73 年台上字第 387 號判例,要求銀行履行消費寄託返還責任。 |
| 「客戶必須自行證明沒有洩漏個資或遭側錄」 | 倒置法定舉證責任。依法必須由銀行舉證證明「客戶存在故意或重大過失」,否則銀行承擔全責。 | 依網銀定型化契約範本第 13 條及第 14 條,主張系統安全舉證責任在銀行,鑑識費用由銀行支付。 |
先別急著簽字與回訊!被害第一時間的防禦四步驟
在確認帳戶出現非本人操作的異常扣款當下,許多存戶因驚慌失措,在第一時間做出了錯誤的回應或簽署了不利的文件,反而讓銀行掌握了免責的藉口。請嚴格執行以下四個關鍵防禦動作:
步驟一:致電永豐客服,宣告未授權並要求圈存止扣
立即撥打永豐銀行客服電話(02-2505-9999),通報帳戶發生「未經授權之偽冒轉帳交易」,並要求銀行立即凍結網銀外轉功能、同步通報受款行圈存管制。
通話過程中請全程錄音,冷靜且清楚表明:「本人在該時段未開啟網銀、未授權任何轉帳、未進行臉部辨識,此筆交易為未授權偽冒交易。」
步驟二:向派出所報案,取得受(處)理案件證明單
撥打 165 反詐騙專線建立案號後,儘速前往派出所製作筆錄。在筆錄中請注意措辭:切勿隨意附和猜測「我之前好像點過奇怪連結」或「手機曾借給家人」。
若輕率自認,可能被銀行在訴訟中扭曲為存戶重大過失。請客觀陳述:「本人手機妥善保管,今日發現未操作下遭不明外轉,特此報案追查」,並務必拿取報案證明單。
步驟三:全面拒簽任何「自願承擔」或「代墊協商」切結書
在實務爭議中,部分機構會以「協助墊付款項」或「通融處理」為由,要求簽署切結書。請注意:凡載有「若日後查證非系統因素願退還款項」、「雙方拋棄民事請求權」之文件,一律拒簽!
一旦簽名,原本有利的民法消費寄託返還請求權將直接被切結書架空,在法律上被認定為自願放棄權利,不可不慎。
步驟四:截圖保全所有通訊與交易紀錄時間戳記
將遭盜轉當下的網銀交易明細、推播簡訊、未接來電紀錄、登入紀錄完整螢幕截圖並備份至雲端,保留完整時間戳記。若有工作打卡紀錄、監控畫面或不在場證明,證明轉帳當下你正在會議中、開車或睡眠中,亦一併保存作為反駁「本人親自操作」的佐證。
發動法律催告:存證信函撰寫要點與完整範本
口頭溝通與客服電話僅屬於情緒宣洩與初步通報,在法律上無法產生嚴格的消滅時效中斷與給付遲延效果。如果永豐銀行在數日內持續以「內部調查中」推拖延宕,最有效且低成本的法律反擊,就是直接寄發「存證信函」。
存證信函的核心功用有三:第一,正式固定事實,證明存戶已在第一時間履行通報義務;第二,確立法律請求權基礎(民法第 602 條消費寄託);第三,定出催告履行期限(如函到七日內),使銀行自期限屆滿時起依法負擔遲延責任與法定遲延利息(年利率 5%)。
【存證信函範本:要求銀行全額返還遭盜轉消費寄託物】
(請至郵局購買存證信函用紙一式三份,或使用中華郵政線上存證信函系統繕打寄發)
收件人:永豐商業銀行股份有限公司 法定代理人:[董事長姓名]
地址:[永豐銀行總行營業地址:台北市中山區南京東路三段36號]
主旨:為台端客戶於貴行帳戶遭未授權盜轉新台幣十萬元整乙事,依法請貴行於函到七日內全額返還消費寄託款,並補正帳戶餘額,請查照。
說明:
一、寄件人於貴行開立之存款帳戶(帳號:○○○○-○○○○-○○○○○○),雙方成立民法第 602 條之金錢消費寄託關係,貴行依約對寄件人負有善良管理人之注意義務與返還同額金錢之義務,合先敘明。
二、詎料於民國 115 年 11 月 3 日上午 ○○ 時 ○○ 分許,寄件人未開立貴行網路銀行 App、亦未為任何交易授權,貴行系統竟逕行通過所謂臉部辨識,將寄件人帳戶內新台幣十萬元整轉帳至台北富邦銀行帳戶(帳號:○○○○○○○○○○)。寄件人發現後旋即進線貴行通報偽冒交易,並已向警察局報案取得受(處)理案件證明單在案。
三、查系爭轉帳交易自始未經寄件人本人合法授權,依最高法院 73 年台上字第 387 號判例及主管機關個人網路銀行業務服務定型化契約應記載及不得記載事項第 13 條、第 14 條規定,該未經授權交易對寄件人不生清償效力,貴行資訊系統安全疑義亦應由貴行自負舉證責任。貴行空言以「臉部辨識通過即視為本人操作」等定型化條款卸責,依消費者保護法第 12 條顯失公平而自始無效。
四、爰特此函告貴行,請於本函送達後七日內,將系爭遭未授權扣減之消費寄託款項新台幣十萬元整全額回復並計入寄件人帳戶。若逾期未蒙辦理,寄件人將逕向行政院金融監督管理委員會、財團法人金融消費評議中心申請評議,並提起民事訴訟請求返還寄託物及加計法定遲延利息,絕不再寬貸。
跳過昂貴民事訴訟:金融消費評議中心 120 萬元拘束力槓桿
如果銀行收到存證信函後,依然採取官方制式公文推諉,一般受薪階級難免會擔心:「請律師打一審民事官司要花費數萬元,被盜轉十萬元去打官司真的划算嗎?」
答案是:根本不需要一開始就花錢請律師進地方法院打訴訟!你手上有一個威力極強、完全免費的法定行政救濟槓桿——「財團法人金融消費評議中心」。
依據《金融消費者保護法》的制度設計,存戶與銀行發生消費爭議時的標準救濟流程如下:
- 第一階段:向金融機構提出正式申訴
你寄出存證信函或填寫官方申訴表單後,銀行依法必須在 30 日內 給予正式書面處理回覆。如果銀行超過 30 日未回覆,或回覆內容依然拒絕全額返還,第一階段即告完成。 - 第二階段:向金融消費評議中心申請評議
在收到銀行回覆(或期限屆滿)後的 60 日內,存戶可直接至金融消費評議中心網站(或書面)提出評議申請。申請評議完全免繳裁判費,也不強制委任律師,雙方僅需以書狀與證據進行陳述。 - 第三階段:關鍵的「單向拘束力」(金消法第 29 條)
這是金融消費者最強大的法律保障。依據《金融消費者保護法》第 29 條第 2 項及主管機關最新公告,對於一定額度以下之財產爭議事件(目前常態標準為 新台幣 120 萬元以下),金融機構必須無條件接受評議委員會之評議決定,不得提出民事訴訟抗告!反之,消費者如果對評議結果不滿意,仍保有向法院提起民事訴訟的權利。
本案遭盜轉金額為十萬元,完全落在 120 萬元的單向拘束力範圍內。評議委員會由專業法律學者與專家組成,審理時嚴格遵循民法消費寄託與不得記載事項規範。
當銀行拿不出存戶故意交付帳戶的鐵證時,極高機率裁定全額返還。面對具法律拘束力的槓桿,多數銀行在審查階段便會尋求和解退款,避免留下受罰紀錄。
參考資料與法規依據
- 全國法規資料庫:《中華民國民法》第 602 條消費寄託規範、第 474 條(消費借貸)、第 220 條(債務人注意義務程度)。
- 最高法院判例:最高法院 57 年台上字第 2965 號民事判例、最高法院 73 年台上字第 387 號民事判例(金融機關善良管理人注意義務與第三人冒名提領清償效力認定)。
- 金融監督管理委員會:《個人網路銀行業務服務定型化契約應記載及不得記載事項》、銀行公會《個人網路銀行業務服務定型化契約範本》第 13 條(冒用責任)、第 14 條(系統漏洞與舉證責任)。
- 消費者保護法典:《消費者保護法》第 12 條定型化契約條款無效要件、第 17 條(違反定型化契約應記載及不得記載事項之效果)。
- 金融行政爭議救濟法規:財團法人金融消費評議中心評議爭議申訴專區、《金融消費者保護法》第 7 條(公平合理原則)、第 13 條(申訴處理期限)、第 29 條(評議決定之拘束力額度限制)。