
美國期中選舉結果晶片法案會生變?拆解國會撥款權限對台廠赴美擴廠補貼但書
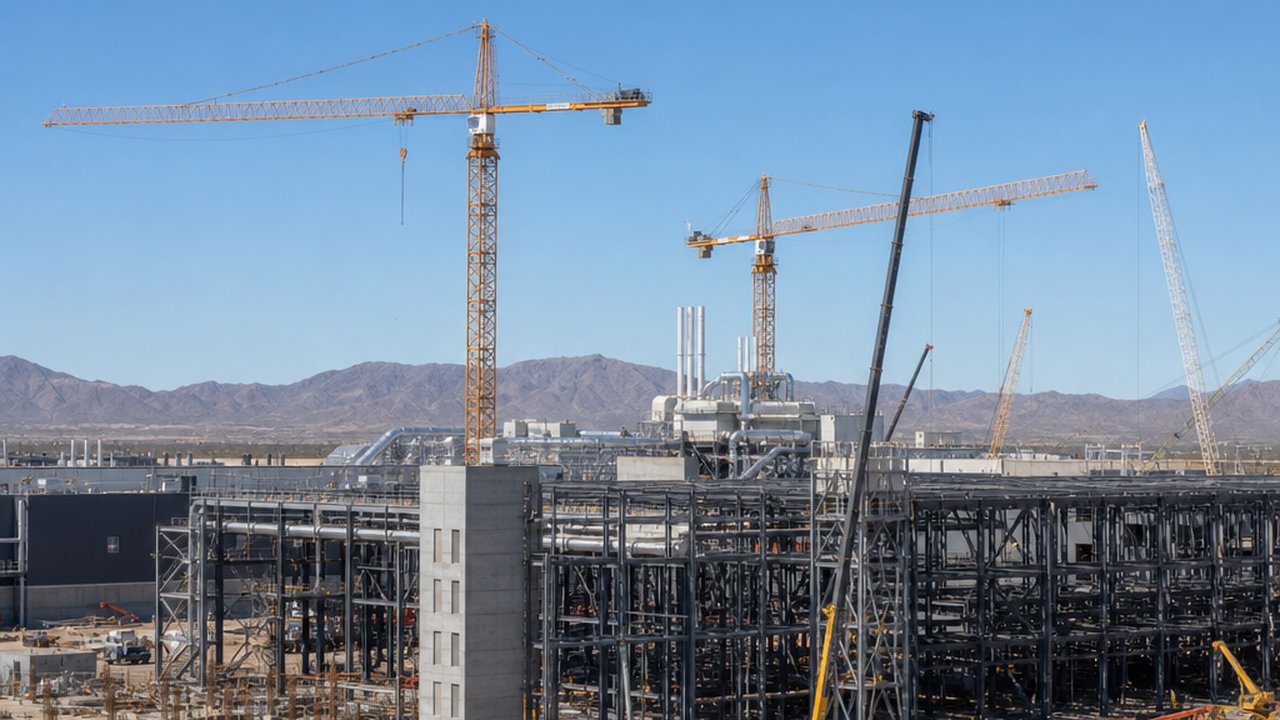
隨著2026年11月4日美國期中選舉結果揭曉,民主黨不僅在眾議院強勢過半,更翻轉德州、俄亥俄等州奪回參議院控制權,使川普政府進入府會分治,市場高度關注:這場美國期中選舉結果晶片法案後續撥款是否會生變?許多投資人憂心台廠在美2,650億美元擴廠面臨補貼歸零風險。然而回歸聯邦預算法規與已簽署的正式合約,政治喊話與實質撤銷預算間存在難以逾越的法律障礙。
- 政治人物口號宣稱檢討晶片補貼,引發市場對台廠在美累計高達 2,650 億美元建廠資本支出的折舊疑慮。
- 2026 年 11 月 4 日期中選舉民主黨奪回參眾兩院控制權、進入府會分治,市場誤以為已簽約款項可被單方面隨時追回。
- 補助合約附帶的員工托育、工會勞工協議、環評與在地採購比例等嚴苛但書,才是國會委員會行政審計拖延撥款的真正痛點。
📌 赴美擴廠合約審計與撥款時程速覽
- 法律約束力狀態:美國商務部已與台積電等製造商簽署正式具法律約束力之合約(Binding Definitive Agreement),將 66 億美元直接補助與 50 億美元貸款列為已承諾之法定給付義務(Obligated Funds),依法不在一般未動支預算撤銷範圍內,單方面違約將面臨美國聯邦索賠法院巨額求償訴訟。
- 府會分治撥款邊界:2026 年 11 月 4 日期中選舉後,民主黨不僅在眾議院強勢過半,更翻轉德州、北卡、俄亥俄、愛荷華與堪薩斯等州,跨越 51 席門檻奪回參議院控制權。在 1974 年《國會預算與扣留控制法》(ICA)下,總統提出的法定撤銷案(Rescission Bill)須在 45 天內經兩院通過,如今兩院皆由民主黨掌握優勢,連簡單多數決都絕無可能過關。
- 資本分母與實質摩擦:台積電赴美總投資規劃已從早年 650 億美元、2025 年 3 月 1,650 億美元,推升至 2026 年 7 月的 2,650 億美元,66 億補助占比從早年 10.15%、2025 年的 4.00%,進一步稀釋至如今的 2.49%(不到 2.5%);真正摩擦在於國會針對托育、工會協議、環評與在地採購比例的行政審計聽證。
本文將讓你學到
- 民主黨奪回參眾兩院進入府會分治,已簽署具約束力合約無法靠行政命令作廢
- 穿透66億美元補貼金流:對比2,650億總資本支出分母與占比2.49%的商業真相
- 國會撥款與監督委員會的審計聽證權 vs 商務部的法定支出義務邊界
- 府會分治下的真正摩擦點:托育、工會勞工協議、環評與在地採購比例的行政審計
- 政策重組過渡期的代工廠防護:以合約工程進度錨定資本開支的停損邊界
民主黨奪回參眾兩院進入府會分治,已簽署具約束力合約無法靠行政命令作廢
2026 年 11 月 4 日美國期中選舉開票結果揭曉,民主黨不僅在眾議院強勢領先邁向過半,更在參議院改選中接連翻轉德州、北卡羅來納、俄亥俄、愛荷華、堪薩斯等州,跨越 51 席過半門檻正式奪回參議院控制權,使川普政府進入「府會分治(Divided Government)」格局。
每逢美國國會版圖洗牌,市場最常見的恐慌反應,就是將競選期間針對晶片補貼的政治批評,直接等同於隔天就能廢除預算的行政命令。
這種推論忽略了美國聯邦法治最基本的合約架構。《晶片與科學法案》(公法編號 117-167)是經參眾兩院正式立法的撥款授權法案,並非總統個人簽署的暫時措施。
美國商務部轄下的晶片專案辦公室(CHIPS Program Office)早已完成法定盡職調查,將台積電等大廠的初步備忘錄轉化為正式具法律約束力之合約(Binding Definitive Agreement)。
在美國聯邦預算法規中,一旦政府與民間企業簽署具約束力的正式合約,該筆聯邦預算在法律性質上就正式轉化為「已承諾之法定給付義務(Obligated Funds)」,依法根本不在一般未動支預算的撤銷範圍內。
依據 1974 年《國會預算與扣留控制法》(ICA),總統若提出法定撤銷案(Rescission Bill),必須在 45 天內經參眾兩院表決通過。
雖然撤銷案在參議院適用簡單多數決(51 票),但如今民主黨已奪回參議院 51 席以上控制權,且眾議院亦由民主黨掌握多數優勢,連簡單多數決都絕無可能通過。
退一步來看,由於台積電的 66 億美元已屬具法律約束力的正式合約,若行政當局執意單方面違約拒絕依約撥款,受約企業可依據美國《塔克法案》(Tucker Act),直接向美國聯邦索賠法院(U.S. Court of Federal Claims)提起巨額求償訴訟,主張實質損害賠償。
穿透66億美元補貼金流:對比2,650億總資本支出分母與占比2.49%的商業真相
要客觀評估政策變動對台灣晶圓製造廠的實質財務衝擊,必須遵循「追錢找分母」的財務審計原則,把絕對金額放進真實擴張的總資本支出分母裡對比。
許多市場評論仍停留在早年「三座晶圓廠、總投資 650 億美元」的過時數字,卻忽略了 2025 年至 2026 年間台積電赴美投資分母的兩次數量級躍升。
回顧真實演進時間軸:早期三廠規劃確實為 650 億美元,並據此獲得《晶片與科學法》核准 66 億美元直接補助與最高 50 億美元低利政策貸款。
到了 2025 年 3 月,台積電宣布在美加碼投資 1,000 億美元,擴增晶圓廠、2 座先進封裝廠與研發中心,使在美總投資承諾一舉拉升至 1,650 億美元。
緊接著在 2026 年 7 月法說會上,台積電董事長魏哲家進一步宣布再加碼 1,000 億美元,將赴美總投資規劃推升至驚人的 2,650 億美元,涵蓋多達 10 座晶圓廠、先進封裝與研發中心的超大型聚落。
當總資本支出分母從早期的 650 億美元,一路擴大到 1,650 億乃至 2,650 億美元,而聯邦政府直接補助款依然鎖死在 66 億美元時,財務結構已發生根本質變。
經由簡單算術即可穿透真相:這筆 66 億美元直接補助款佔總資本支出的比例,已從早年 650 億時的 10.15%、2025 年 1,650 億時的 4.00%,進一步稀釋至如今 2,650 億總投資下的 2.49%(不到 2.5%)!
這項從早年 10.15%、2025 年的 4.00%,進一步稀釋至如今僅 2.49%(不到 2.5%)的極低補貼占比,鐵證如山地說明:台廠赴美擴廠根本不是為了貪圖那不到 2.5% 的聯邦政府補貼,超過 97.5% 的資金完全來自企業自身現金流。
真正驅動 2,650 億美元超大型聚落落地的核心動能,是蘋果(Apple)、輝達(Nvidia)、超微(AMD)等美系科技巨頭對 AI 算力晶片的龐大商業剛需,以及客戶端分散地緣政治風險的迫切要求。
觀察亞利桑那州建廠實況:第一期廠房(Fab 21 一期,4 奈米製程)早已順利進入量產,為美系客戶穩定出貨;第二期(3 奈米及 2 奈米技術)正如火如荼建設與移入機台,預計 2027 年大規模量產。
| 演進階段與廠區規劃 | 製程節點與建廠實況 | 累計總資本支出分母 | 66億直接補助占比 | 核心商業驅動力與現金流結構 |
|---|---|---|---|---|
| 早期三廠規劃(Fab 21 一至三期) | 一期 4 奈米已順利進入量產;二期 3 奈米 / 2 奈米正建設與移入機台,預計 2027 年大規模量產 | 650 億美元(另獲 50 億美元貸款額度) | 10.15% | 完成潔淨室與良率驗證,一期量產現金流已開始覆蓋前期折舊,二期鎖定 AI 先進製程剛需 |
| 2025 年 3 月加碼擴充計畫 | 擴增先進晶圓廠、2 座先進封裝廠與美國研發中心 | 1,650 億美元(較早期增加 1,000 億美元) | 4.00% | 因應輝達、超微等 AI 加速器對 CoWoS 等先進封裝與在地製造的急迫訂單需求 |
| 2026 年 7 月法說會超大型聚落規劃 | 董事長魏哲家宣布再加碼,涵蓋多達 10 座晶圓廠、先進封裝與研發中心聚落 | 2,650 億美元(再增加 1,000 億美元) | 2.49% | 由蘋果、輝達、超微等美系客戶長期 AI 算力剛需與地緣政治分散風險驅動,資本開支依客戶訂單動態調節 |
從上述資本支出漏斗表可以清晰看出,隨著一期 4 奈米廠進入量產、二期預計 2027 年放量,台廠的財務抗震度早已建立在美系大客戶的高毛利 AI 訂單之上,而非依賴占總投資僅 2.49% 的政府補貼。
國會撥款與監督委員會的審計聽證權 vs 商務部的法定支出義務邊界
既然在 2026 年 11 月 4 日期中選舉民主黨奪回參眾兩院控制權後,廢除已簽署具法律約束力的 66 億補助合約在國會兩院絕無可能過關,那麼府會分治對台廠的真實影響究竟是什麼?
答案在於美國憲法賦予國會的「錢袋權(Power of the Purse)」與參眾兩院各常設委員會強大的「行政審計與調查聽證權(Oversight and Subpoena Power)」。
在府會分治格局下,雖然白宮無法透過 45 天期的法定撤銷案(Rescission Bill)來推翻已簽約的法定給付義務(Obligated Funds),但行政部門與國會參眾兩院之間將展開激烈的監管角力。
更關鍵的現實防線在於地方選區利益。台積電高達 2,650 億美元的投資聚落落腳於亞利桑那州鳳凰城,直接創造數萬個高薪營造與半導體工程就業機會。
無論共和黨或民主黨議員,沒有任何一位選區涵蓋半導體聚落的聯邦參眾議員,願意投票支持砍掉家鄉稅基與就業的提案。地方選票利益自然築起了跨黨派的護欄。
然而,合約不會被廢除,不代表請款過程一帆風順。國會撥款委員會(Appropriations Committee)與監督委員會(Oversight Committee)依法有權隨時傳喚商務部官員舉行聽證會。
不論是民主黨議員緊盯勞工權益與環境標準,或是共和黨議員審查資金使用效率,國會聽證壓力都會迫使商務部晶片辦公室在驗收每一期建廠里程碑時,採取最嚴苛的書面審查標準。
府會分治下的真正摩擦點:托育、工會勞工協議、環評與在地採購比例的行政審計
在府會分治與跨國專案的政治博弈中,真正影響那 66 億美元分期撥款入帳速度的實質摩擦,全部集中在國會撥款與監督委員會針對四項行政附帶條款(Riders)的審計聽證:
- 員工托育設施達標審計:凡獲補貼超過 1.5 億美元的企業,必須為建廠工人與晶圓廠員工提供可負擔的幼兒托育服務。國會委員會可針對托育收費標準與設施進度要求補件審查。
- 工會勞工協議(PLAs)與外派技師比例:隨民主黨重掌參眾兩院,勞工委員會與工會團體將更嚴格檢視亞利桑那廠二期工程的在地工會僱用比例、學徒培訓時數與安全規範。
- 環境影響評估(NEPA)與水電資源審計:面對擴大至 10 座晶圓廠與先進封裝廠的 2,650 億美元聚落,沙漠地區的工業廢水回收率、化學品排放與綠電採購合規,將成為聽證會焦點。
- 美國在地採購比例與超額利潤共享:針對建廠鋼材、機電設備符合「美國製造(Buy America)」的在地採購比例,以及未來超額獲利回繳條款(Upside Sharing),審計官員將逐筆核對憑證。
英特爾創辦人安迪·葛洛夫(Andy Grove)在管理經典著作《十倍速時代》中,曾提出洞穿產業巨變的分析框架。
葛洛夫強調,在傳統五力分析之外,必須將「政府法規與產業政策(Regulation)」視為決定企業生死的關鍵第六力。
當政府監管與地緣政治力量出現十倍速劇變時,企業就會撞進「策略轉折點(Strategic Inflection Point)」。此時舊有的純工程思維將不再適用。
對於總資本支出高達 2,650 億美元的晶圓代工龍頭而言,66 億美元補貼在財務上雖僅占 2.49%,但伴隨補貼合約而來的托育、工會、環評與在地採購審計,卻是牽動整座廠區營運許可的實質法規約束。
在府會分治的新政局下,國會議員不需廢除法案,只需在撥款與監督委員會發動針對工會協議或在地採購比例的行政審計,就能讓商務部的里程碑驗收程序拉長三至六個月。
政策重組過渡期的代工廠防護:以合約工程進度錨定資本開支的停損邊界
面對美國國會洗牌帶來的審計拖延戰術,台灣半導體龍頭與伺服器硬體代工廠在未來的政策重組期內,不能依靠政治樂觀預期來編列資本預算,必須將交付防護與財務避險落實為可執行的具體商業條件。
第一項核心原則是實施「里程碑錨定資本開支節奏(Milestone-Paced CapEx)」,將後續採購發包與補貼款入帳節奏掛鉤。
只有在前一期工程驗收審計過關、補貼確認匯入專戶後,才依序啟動下一批昂貴曝光機台的裝機排程,杜絕資本支出超前的折舊壓力。
第二項核心防護是建立「地理韌性雙軌定價模式(Dual-Track Pricing Premium)」。業界公開數據顯示,在美國亞利桑那州生產先進晶圓的綜合成本,比台灣本土晶圓廠高出約 30% 至 50%。
這項成本溢價絕不能由代工廠單方面吸收。代工廠必須在商業條款中,要求北美關鍵客戶為「在美製造的地緣安全韌性」支付明確的溢價保證。
將政治風險與在地營運成本轉化為客戶端的共同承擔合約,才能在補助款遭行政拖延時,維持健康的營業利益率與現金流。
第三項具體措施是成立常態化的「法規審計應對小組」,並提撥專案合規審計備援金。
針對採購招標、工資給付、工會工時及員工托育進度建立完整存證資料庫,縮短國會發動聽證時行政機關調閱資料的答辯時間。
評估美國期中選舉對台灣高科技產業的真實衝擊,關鍵不在於緊盯競選舞台上的政治口水,而在於追蹤各晶圓廠里程碑驗收的實質進度,以及法說會上海外廠區毛利率與折舊攤提的精確數字。守住資本開支節奏與合約法律邊界,才是穿透跨國政策亂流最硬核的商業定力。