
LOVFEE突襲倒閉!快時尚電商怎麼猝死的?算清存貨死亡螺旋與儲值金套路
十年網美女裝何以猝死?商業操盤手拆解跨境夾殺、獲客成本雪崩與儲值金吸金真相
創立超過十年的台灣初代女性快時尚電商品牌 LOVFEE,在 10 月 12 日晚間無預警公告結束營業。官網全數商品瞬間鎖死為「SOLD OUT」,內部更爆出資方委任律師向員工宣告解散、當月薪資發不出來且未提資遣方案。成千上萬帳戶內尚有儲值購物金的消費者,被官方一紙公告打發去寄 Email 申請退款,社群輿論瞬間炸鍋。
在資深商業投資與資本操盤的視角下,一家年營收曾達數億元量級的消費品牌,從來不會在某個週日夜晚「突然」猝死。所有體面的告別背後,都是早已失血數季的資產負債表在發出最後的破產呻吟。當一家電商在倒閉前頻繁促銷「會員儲值金」,這往往不是行銷創新,而是深陷現金流斷裂的資方,向缺乏防禦能力的終端消費者進行最後一輪無息過橋融資。看懂這場猝死背後的資本算式,才是在零售大洗牌時代避免淪為清算分母的必修課。
老牌女裝電商不是突然死亡:拆解本土快時尚存貨週轉率崩潰的三道算式
台灣本土 D2C(Direct to Consumer)買手制女裝電商,曾在十年前享受過長達數年的流量紅利。然而隨著供應鏈格局與數位行銷環境劇變,這套賴以起家的商業模式近年來正遭遇三道致命算式的毀滅性擠壓:
第一道算式:跨境極致供應鏈對毛利率的暴力壓縮。 過去本土買手品牌透過打版、向廣東或杭州成衣廠下單,在台灣加上精美攝影後享有三倍以上的加價率(Markup)。但過去三年,SHEIN 與淘寶直郵跨境免運模式直接打通了工廠到台灣消費者的最短路徑。同質款式的價格錨點被直接砍半,本土電商無法再維持過往 60% 至 70% 的高毛利防護墊,實質毛利被壓縮至損益平衡點邊緣。
第二道算式:數位廣告投資報酬率(ROAS)的雪崩與獲客成本失控。 伴隨 iOS 隱私權政策收緊與社群演算法飽和,Meta 與 IG 的廣告投放成本(CAC)在過去五年間飆升了三至四倍。過往花 1 元廣告費能換回 4 到 5 元營收的黃金時代早已終結;當 ROAS 跌落至 1.5 以下時,每一次點擊與曝光都在侵蝕公司的流動資金,電商變成「賣越多、虧越快」的失血機器。
第三道算式:季節交替期的「存貨週轉率(Inventory Turnover)死亡螺旋」。 正如納西姆·塔雷伯在《反脆弱》中所揭示的脆弱性本質:一個高度依賴短期現金流的系統,一旦面對不可預測的波動,其下行風險是完全非線性的。服飾業最致命的毒藥就是過季庫存。當秋冬換季新品採購款項必須按期支付給上游代工廠,而夏季庫存又因消費降級嚴重滯銷壓在庫房時,龐大的倉儲成本與呆滯跌價損失會瞬間鎖死所有營運資本。只要銀行抽銀根或供應商拒絕延期票據,整個資金鏈條便會在數日內全面斷裂。
倒閉前狂推會員儲值金:資方拿消費者的預付款,做最後的流動性苟延殘喘
在本次倒閉風波中,最受爭議的莫過於 LOVFEE 先前推行的「會員儲值金」制度。在企業營運健康的狀態下,會員預付制度是提高顧客終身價值(LTV)的工具;但在財務瀕臨崩潰的末期,儲值金的本質就是一種「向非專業投資人發行的無擔保次順位債券」。
當一家公司信用評等下滑、無法再從商業銀行取得短期週轉貸款,且上游供應鏈已經要求「先付現再出貨」時,經營者最容易染上的毒癮,就是利用「儲值滿額送高額購物金」的話術,將手伸向忠實會員的錢包。消費者以為自己賺到了 10% 或 20% 的消費折扣,但資方實際上是用這筆無抵押的沉澱資金,去填補即將跳票的薪資與廠房租金。這種模式在法理上隨時遊走在惡性吸金與詐欺的危險邊界。
當產品採購徹底斷炊、官網無新品可賣且商品全面顯示 SOLD OUT 時,儲值金這張空頭支票就迎來了物理性擠兌。官方承諾的「每週統一結算銀行退款」,在公司帳戶即將面臨民事保全扣押的現實下,往往只是一場拖延輿論爆發的公關緩兵之計。
破產清算與受償順序:為什麼買家的退款信箱注定排在最後一名?
當一家企業走到資不抵債、委任律師進場宣布解散倒閉的階段,整個遊戲規則就從《消費者保護法》切換到了殘酷的《破產法》與《強制執行法》。在成熟的破產財產清償順位中,各方債權人的權益分配有著森嚴的階級:
依據 《勞動基準法》第 28 條第 1 項 規定,雇主因歇業欠付之 6 個月以內工資、資遣費與退休金債權,其受償順位與「第一順位抵押權」同等優先,高於普通債權。緊接著是國稅局與地方稅捐稽徵機關的法定稅捐優先權,以及銀行團享有實體資產抵押的擔保債權。
而消費者持有的儲值購物金、未出貨預付款,在法律定性上純屬最底層的「無擔保普通債權(Unsecured General Creditor)」。依據 《破產法》第 112 條 與公司清算程序,普通債權必須等所有抵押權人、稅捐機關與勞工優先債權全數清償完畢後,若有殘值才能按比例受償。在一家因連月虧損而倒閉的輕資產電商公司裡,清算後的殘餘淨資產通常早已為零,寄望資方主動匯款無異於緣木求魚。
資產防禦決策表:電商退場潮下的供應鏈與消費者止血策略
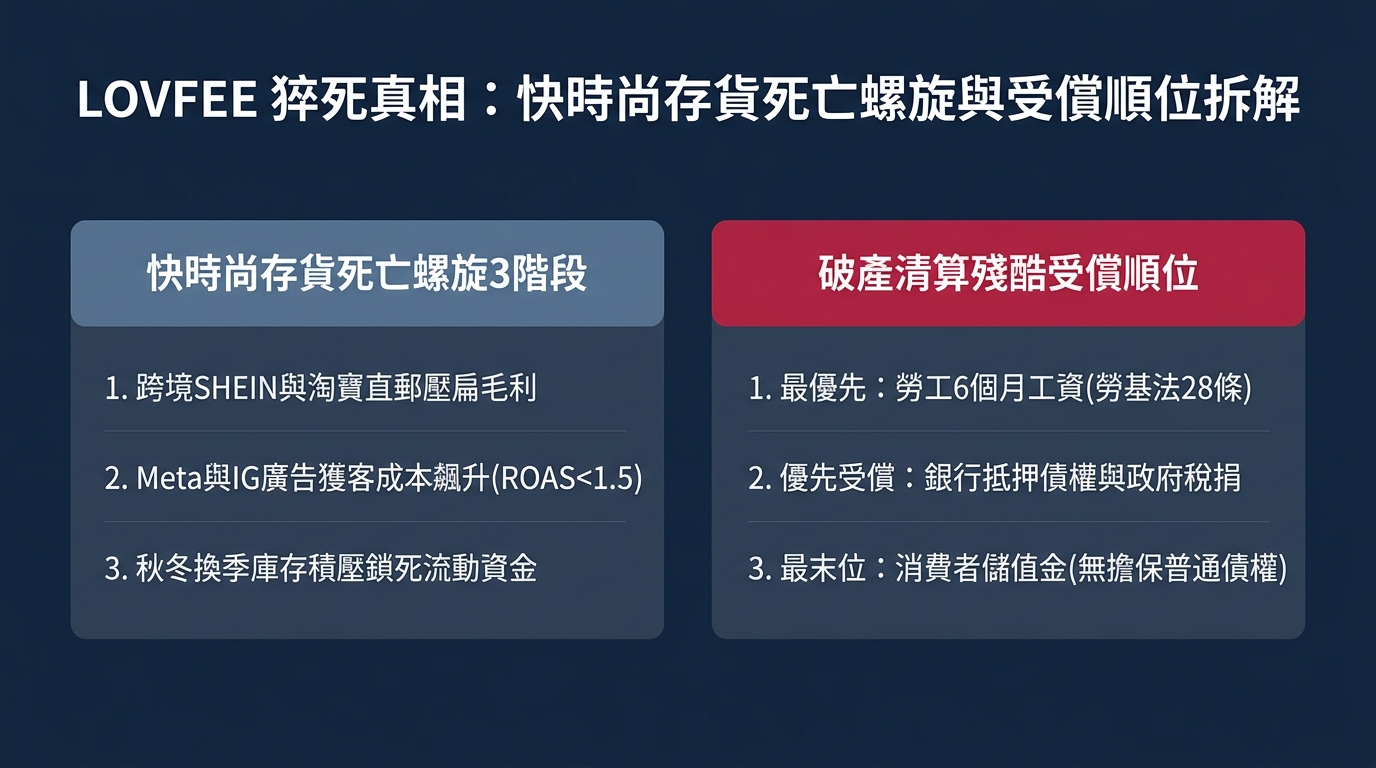 ▲ LOVFEE 猝死真相:快時尚存貨死亡螺旋與受償順位拆解圖
零售電商的洗牌潮正在加速。不管是供應商、員工還是消費者,面對風吹草動的合作品牌,都必須建立清晰的防禦止血邊界:
| 關係人類別 | 潛在資本風險 | 法定清算受償順位 | 資深操盤手止血策略 |
|---|---|---|---|
| 受害消費者 (會員儲值/在途訂單) |
儲值金無法提領、未到貨商品求償無門、陷入漫長等待。 | 最末位:普通債權 (通常清償率趨近於 0%) |
繞過破產清算,立即向發卡銀行申請信用卡爭議帳款(Chargeback)強制攔截 |
| 被欠薪基層員工 (倉儲/行銷/行政) |
薪資跳票、非自願離職資遣費落空、失業保險證明缺失。 | 最優先:法定優先權 (與第 1 順位抵押權同等) |
申請地方勞工局歇業事實認定,直接啟動勞保局「積欠工資墊償基金」全額領回 |
| 上游成衣代工廠 (織造/印染/包裝商) |
應收帳款(AR)變成呆帳、客製化庫存布料無法變現。 | 普通債權 (若無動產質權登記) |
對尚未交付之在途貨物行使民法留置權,並向法院聲請假扣押公司留存動產 |
商業世界殘酷但公平。任何試圖用行銷泡沫遮掩資產負債表破洞的把戲,終究逃不過重力法則。學會看清企業的流動性真相,不為廉價的儲值折扣抵押自身的本金安全,才是現代人在消費與投資中立於不敗之地的最高生存法則。
參考資料與權威法規依據
- 破產法第 112 條(別除權與破產債權優先受償順序)(司法院)
- 勞動基準法第 28 條(雇主破產時工資債權與第一順位抵押權同等受償順位)(勞動部)
- 民法第 928 條至第 939 條(債權人之留置權規定)(法務部)
- 金融監督管理委員會|特約商店倒閉持卡人爭議帳款處理作業準則(金管會銀行局)
- 經濟部商工登記公示資料查詢服務|公司解散清算申報公告(經濟部商業發展署)