
楊繡惠資產配置與退休思維:房產現金流、防守型配置與提早退休的底氣
名下擁7間房產隨時能退休!精算租金現金流防守力與稅費折舊,找回人生選擇權
資深藝人楊繡惠近日公開表示名下擁有7間房產且隨時能退休,引發社會對演藝圈資產保全與財富自由的熱烈討論。深入探討楊繡惠 資產配置與退休思維,核心在於面對收入起伏劇烈的職業環境時,如何透過實體資產築起防禦屏障。當大眾聚焦名下多間房產的表面光鮮,真正支撐提早退休底氣的,是每個月穩健入帳的租金現金流,以及掌握隨時喊停的生活選擇權。
資產防守與退休金流速查
- 資產錨定原則:面對起伏劇烈的主動收入,將資金鎖入看得懂、不易歸零的實體房產,優先隔絕投機誘惑與消費耗損。
- 真實淨回報精算:房產防禦力來自每月穩定租金,評估時必須全額扣除房屋稅2.0、地價稅、43%租賃所得必要費用及修繕預備金。
- 退休底氣來源:提早退休的本質,在於當被動現金流完整覆蓋日常開銷後,擁有隨時對不合理要求說不的選擇權。
本文將讓你學到
- 7間房產背後的防守思維:演藝圈浮沉中為何堅持鎖定實體資產
- 租金現金流與抗通膨精算:扣除稅費折舊後的資產真實防禦力
- 三種資產配置模式對決:高槓桿、被動指數與防守型實體資產
- 受薪族如何複製退休底氣:建立防守金流與隨時離場的自由
7間房產背後的防守思維:演藝圈浮沉中為何堅持鎖定實體資產
演藝工作屬於高波動、強週期的特殊職業。年輕時通告滿檔、商演不斷,單月收入可能超越受薪族一整年薪資,但熱度消退通常只需短短幾個月。
部分藝人在收入頂峰期習慣擴大生活開銷,或是盲目投資高風險衍生金融商品。一旦本業收入驟降,缺乏防禦的資產便迅速歸零。
楊繡惠很早就看清這層職業現實。她自幼隨父輩在秀場奔波,親身體驗過舞台演出的辛勞,深知每一筆通告費都是消耗體力換來的血汗錢,絕不能隨意揮霍。
她在25歲前買進人生第一間房子,並在母親協助下建立儲蓄紀律。每當累積到穩定資金便轉換為產權清楚的磚頭,逐步累積出名下7間房產。
這種資產防守策略看似保守,核心原則卻非常純粹:只碰看得懂、摸得到、具備實體使用價值的資產。不擅長短線炒股,就徹底避開盯盤的心理折磨。
變現不易的房地產能建立防禦性流動性摩擦,築起天然屏障阻止投資人衝動變賣。將浮動現金轉化為永久實體,構築起隨時能退休的最初防線。
租金現金流與抗通膨精算:扣除稅費折舊後的資產真實防禦力
評估房地產時目光多半只盯著資本利得。但對於退休規劃來說,帳面增值無法直接購買三餐,每個月入帳的淨現金流才是生存關鍵。
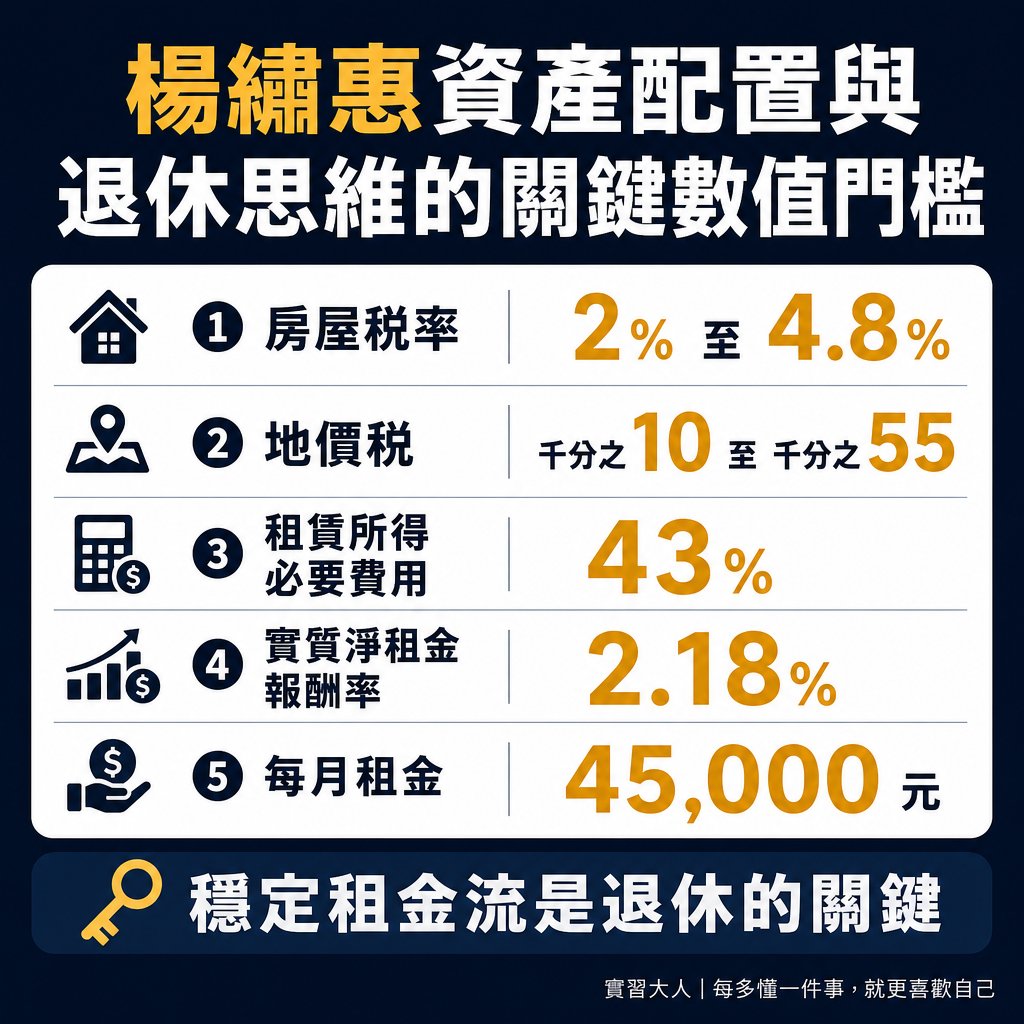
▲ 圖解:核心變數與數值門檻矩陣
名下多間房產的威力在於建立穩定租金水庫。然而房產並非單純收租,管理資產必須嚴格扣除稅務成本、修繕折舊與空租風險。
以一處市價2,000萬元的都會區住宅試算。假設每月租金45,000元,全年租金總額54萬元,帳面名目毛租金報酬率約為2.7%。
第一重成本是新制房屋稅2.0的差別稅率。全國歸戶後非自住房屋稅率提高至2%至4.8%,申報租賃所得可降為1.5%至2.4%,單戶年支出約15,000元。
第二重成本是每年11月開徵的地價稅。出租房屋無法適用自住千分之2優惠,按一般用地千分之10至千分之55累進課徵,每年約8,000元。
第三重成本是綜合所得稅租賃所得。依財政部標準扣除43%法定必要費用後,其餘57%計307,800元併入申報,以12%稅率計算約36,936元。
第四重與第五重則是實體修繕維護儲備與空租折現。管線家電翻新每年提撥半個月租金約22,500元,換約空窗期折損約22,500元,各項支出合計約104,936元。
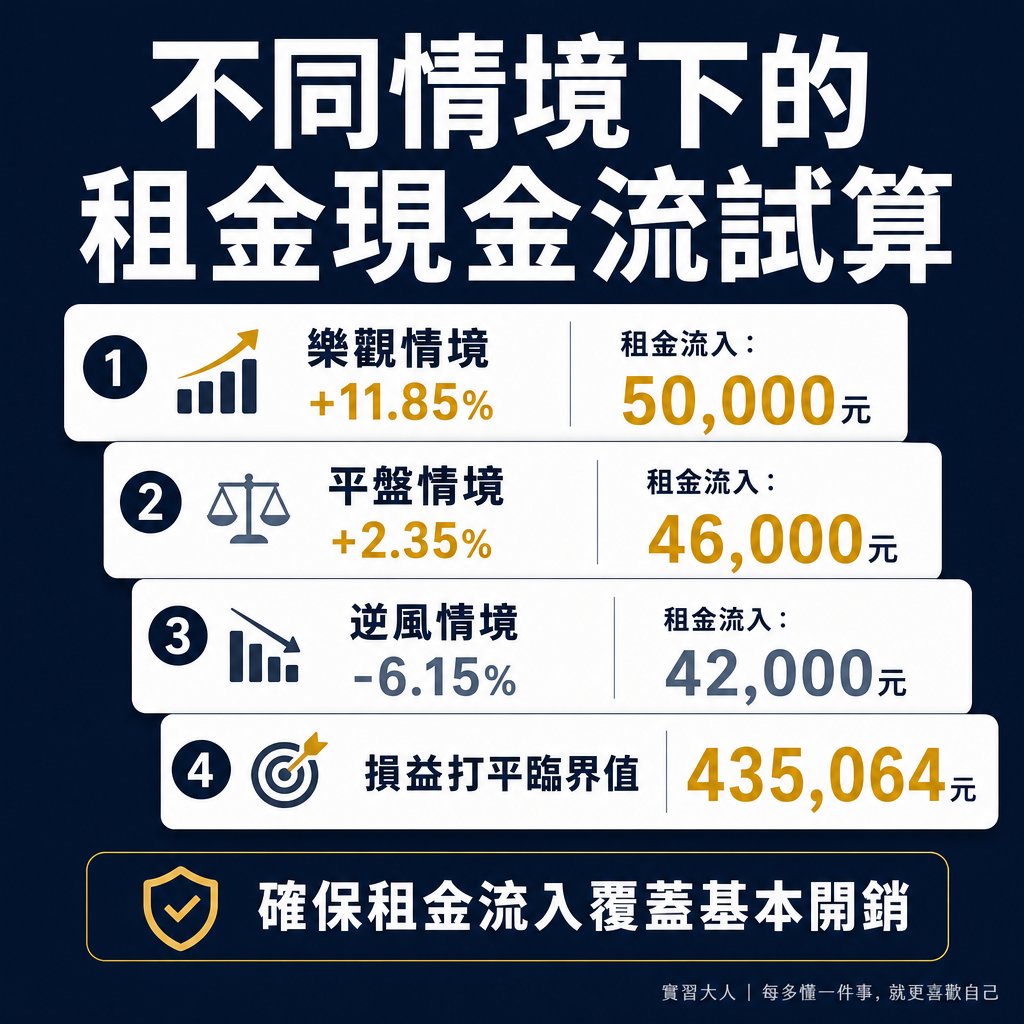
精算扣除法規稅費與折舊後,全年實質淨租金收入約435,064元,實質淨租金報酬率為2.18%。租金具備隨物價調升的韌性,成為對抗通膨的穩健屏障。
三種資產配置模式對決:高槓桿、被動指數與防守型實體資產
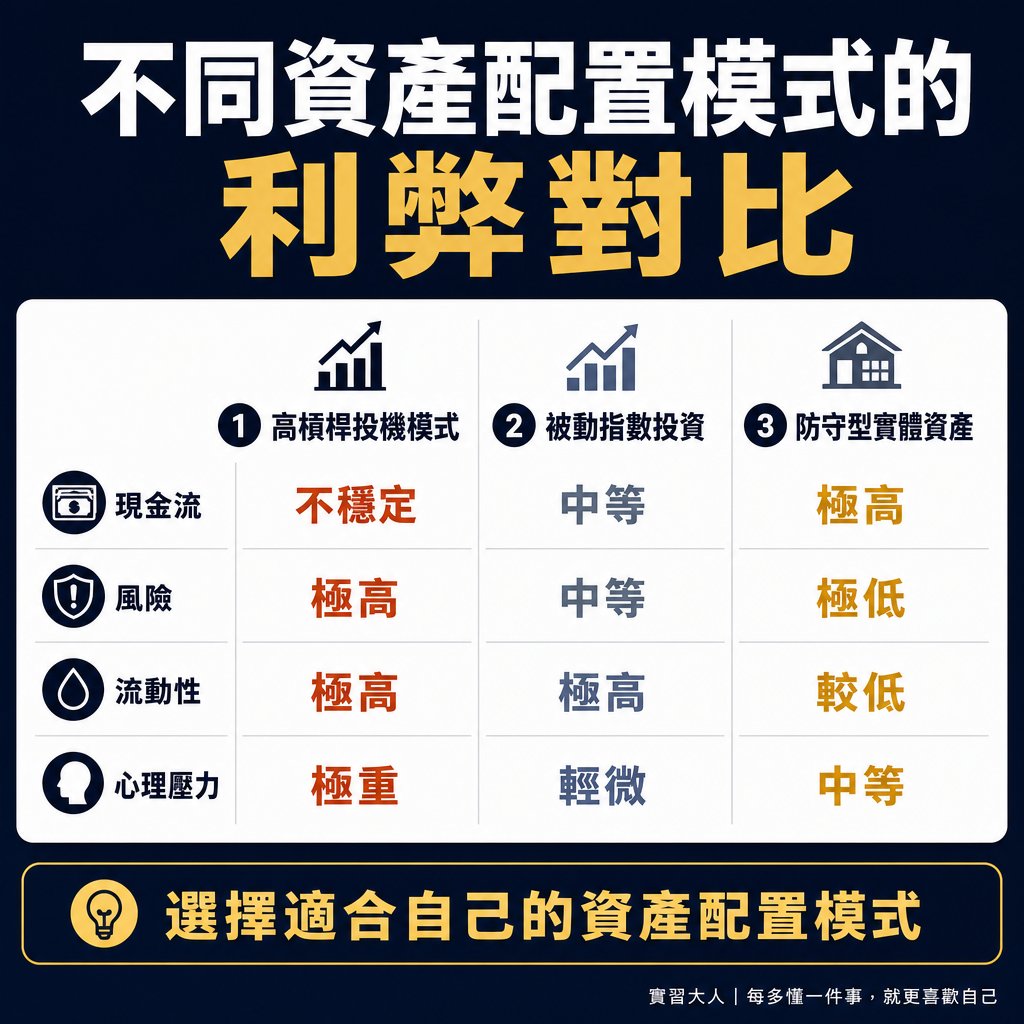
為了清楚衡量不同配置工具在面對退休需求時的真實表現,我們從現金流、風險防禦、流動性與心理負擔四個維度,將三種主流資產模式進行綜合比較。
▲ 圖解:不同情境下的租金現金流試算
- 每月現金流穩定度
高槓桿投機模式(期貨/融資當沖):極度不穩定,常面臨追繳與本金侵蝕
被動指數投資(全市場市值型ETF):中等偏低,依季度或年度配息,需自行賣股提領
防守型實體資產(低負債收租房產):極高,簽訂租約後每月固定入帳,不受股市震盪干擾 - 市場空頭下檔防禦
高槓桿投機模式(期貨/融資當沖):極差,空頭市場容易在短期內斷頭歸零
被動指數投資(全市場市值型ETF):中等,承擔全市場系統性風險,熊市回撤可達30%以上
防守型實體資產(低負債收租房產):極強,土地與磚頭具有實體價值,價格不易短時間崩跌 - 資產流動性與處分期
高槓桿投機模式(期貨/融資當沖):極高,T+2日即可變現,但也容易誘發衝動交易
被動指數投資(全市場市值型ETF):極高,集中市場隨時可掛單撮合,交易摩擦成本低
防守型實體資產(低負債收租房產):較低,買賣手續繁瑣且需數月撮合,具天然流動性限制 - 心理壓力與維護心力
高槓桿投機模式(期貨/融資當沖):極重,盤中精神緊繃,嚴重損耗身心健康與生活品質
被動指數投資(全市場市值型ETF):輕微,定期定額買進後不需盯盤,只需忍受市場波動
防守型實體資產(低負債收租房產):中等,需篩選房客與處理修繕,但日常無需盯盤焦慮 - 抗通膨與實體防守力
高槓桿投機模式(期貨/融資當沖):無,純粹博弈價差,長期容易被交易手續費侵蝕
被動指數投資(全市場市值型ETF):良好,企業盈利隨經濟成長,長期實質報酬率高
防守型實體資產(低負債收租房產):優異,土地稀缺性與實體建材具備抗通膨錨定效果
從精算角度觀察,高槓桿投機模式完全不適合做為退休生活的核心防線。短線波動帶來的巨大精神耗損,會徹底摧毀提早退休所追求的平靜生活。
被動指數投資是優秀的財富累積工具,但在退休提領階段若遭遇連續熊市,將面臨報酬順序風險(Sequence of Returns Risk),加速本金耗損。
防守型實體資產的最大優勢,就是租金現金流能獨立於公開市場價格波動之外。只要租金持續流入存摺,日常生活便不受次級市場恐慌情緒干擾。
楊繡惠的資產配置正是典型的實體防守模式。透過鎖定穩定現金流,讓個人生活水準建立在可預期的實體產出上,而不是公開市場的每日報價。
受薪族如何複製退休底氣:建立防守金流與隨時離場的自由
普通受薪族沒有演藝圈高額單場收入,也沒有足夠本金一次購置多間房地產。但這套以防守為核心、注重確定現金流的思維框架,任何人都能具體複製。
▲ 圖解:不同資產配置模式的利弊對比
許多人在職場中忍受過度加班與情緒消耗,不敢輕易離職,根源在於下個月的房租、帳單與生活費全繫於這份薪水,缺乏足以支撐轉身的財務安全網。
要建立提早退休的底氣,受薪族可以透過四個明確步驟,逐步打造屬於自己的防禦型金流防線,奪回生活的自主選擇權。
第一步:鎖定居住支出的長期成本。無論選擇購買負擔得起的自住房或簽訂長期租約,首要任務是避免居住成本因房東漲租而劇烈浮動。
第二步:儲備6至12個月生活預備金。這筆資金應存放在高利活存或流動性極佳的純短天期國庫券中,絕不追求高回報,專門應對疾病與突發變故。
第三步:構建可持續的被動現金流組合。資本規模較小的受薪族,可以透過低內扣費用的原型指數ETF與穩健債券,避開平準金灌水產品,分批累積實質配息能力。
第四步:計算生存支出的覆蓋率門檻。每個月固定盤點食衣住行與必要保費總額。當被動現金流完整覆蓋基礎開銷的80%至100%時,心理安全感便會大幅提升。
提早退休的真正意涵,在於擁有隨時向不合理工作條件喊停的權利,不等於從此被迫切斷社會連結。當存摺每個月都有確定入帳的金流支撐,工作便轉為個人興趣。
楊繡惠名下擁有7間房產依然繼續參與外景錄影,原因正是她已經跨越了被迫工作的生存關卡。選擇工作是為了維持生活活力,不再受薪資綁架。
今晚不妨坐下來翻開記帳表與存摺,列出個人每月不可避免的固定生存支出,並計算當前被動現金流的覆蓋比例,一步一步扎實築起屬於自己的退休防護網。