
聯電前三季賺6元能買嗎?看懂景氣循環頂點與2027股利的定存陷阱
拆解業外獲利結構、產能利用率92%與千億資本支出背後安全邊際
晶圓代工大廠聯電公布 2026 年前三季賺 6 元的亮眼成績,吸引大量存股族目光,甚至因本益比不到十倍而視為低檔進場契機。但半導體代工本質上深受景氣循環牽動,攤開前三季財報,有高達三百零二億元來自第二季業外處分利益,單季本業每股盈餘實際為一點三二元。投資人若直接用帳面獲利推算現金股利,便容易掉入循環頂點的定存陷阱。
本文將讓你學到
拆解聯電前三季每股獲利結構與業外獲利真實影響
聯電在 2026 年 10 月 28 日召開的第三季法說會中,公布前三季累計每股盈餘達到 6.00 元。不少投資社群因此沸騰,認為獲利創下亮眼成績,股價本益比被嚴重低估。
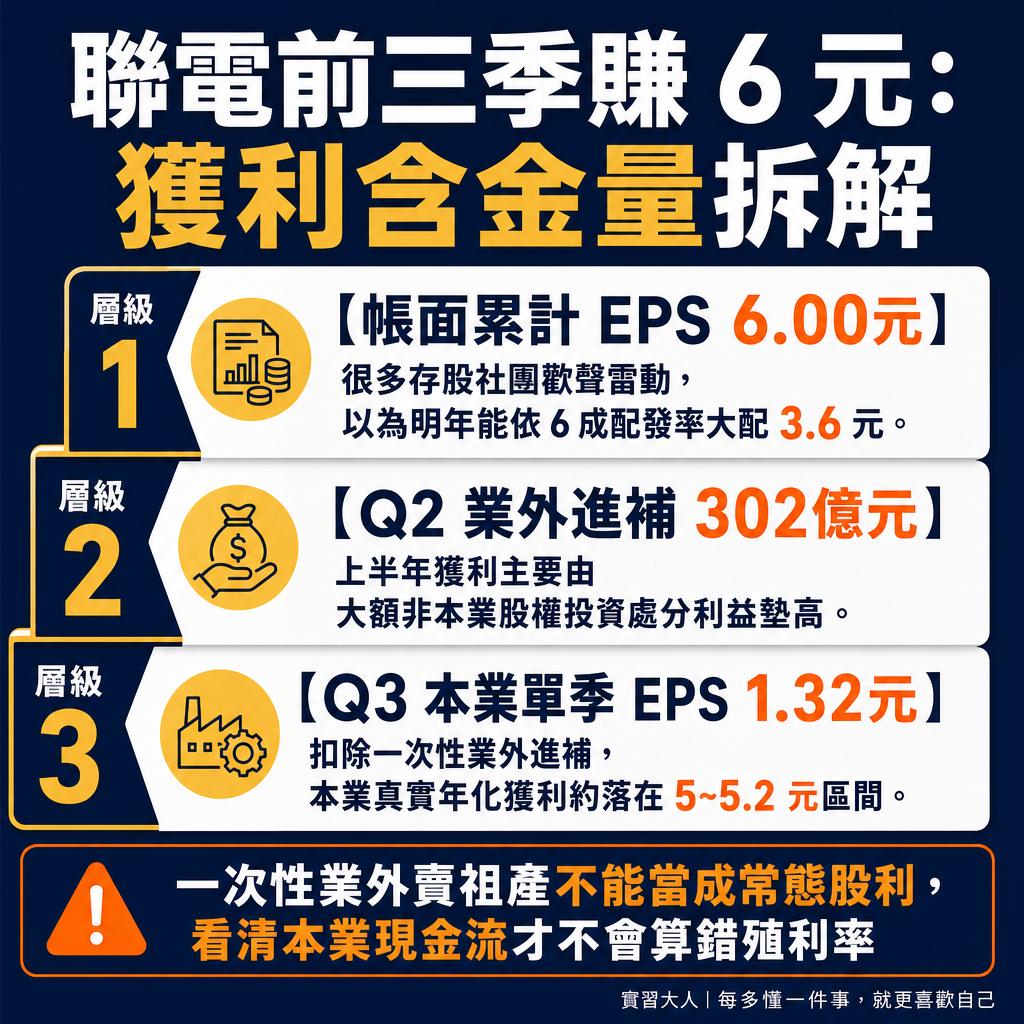
▲ 圖解:聯電前三季賺 6 元的真實含金量:302 億業外處分收益與單季本業獲利拆解
若仔細翻閱合併損益表,可以發現第三季合併營收為 742.4 億元,毛利率上升至 34.0%,營業利益為 186.4 億元,單季歸屬母公司淨利為 164.3 億元,換算單季每股盈餘為 1.32 元。
前三季累計淨利達到 748.7 億元的關鍵原因,在於第二季認列了高達 302 億元的大額業外投資處分收益。這筆處分利益一口氣為前三季每股盈餘貢獻了超過 2.4 元的帳面獲利。
扣除第二季一次性業外進補後,聯電前三季本業每股盈餘實際約為 3.5 元。若以第三季本業每股盈餘 1.32 元的水準推估第四季,2026 全年本業每股盈餘預期落在 4.8 元至 5.0 元之間。
營業利益反映的是產線製造與客戶訂單的常態獲利能力,而業外處分資產如同變賣名下土地或轉投資股權。這筆現金雖能墊高當期盈餘數字,卻屬於不可持續的單次事件,無法年年重複發生。
產能利用率躍升與千億資本支出背後的景氣循環訊號
從營運指標觀察,聯電 2026 年第三季晶圓出貨量達 121.2 萬片約當 12 吋晶圓,創下歷史新高。整體產能利用率自第二季的 85% 大幅躍升至 92%,多座 12 吋晶圓廠已經呈現滿載狀態。
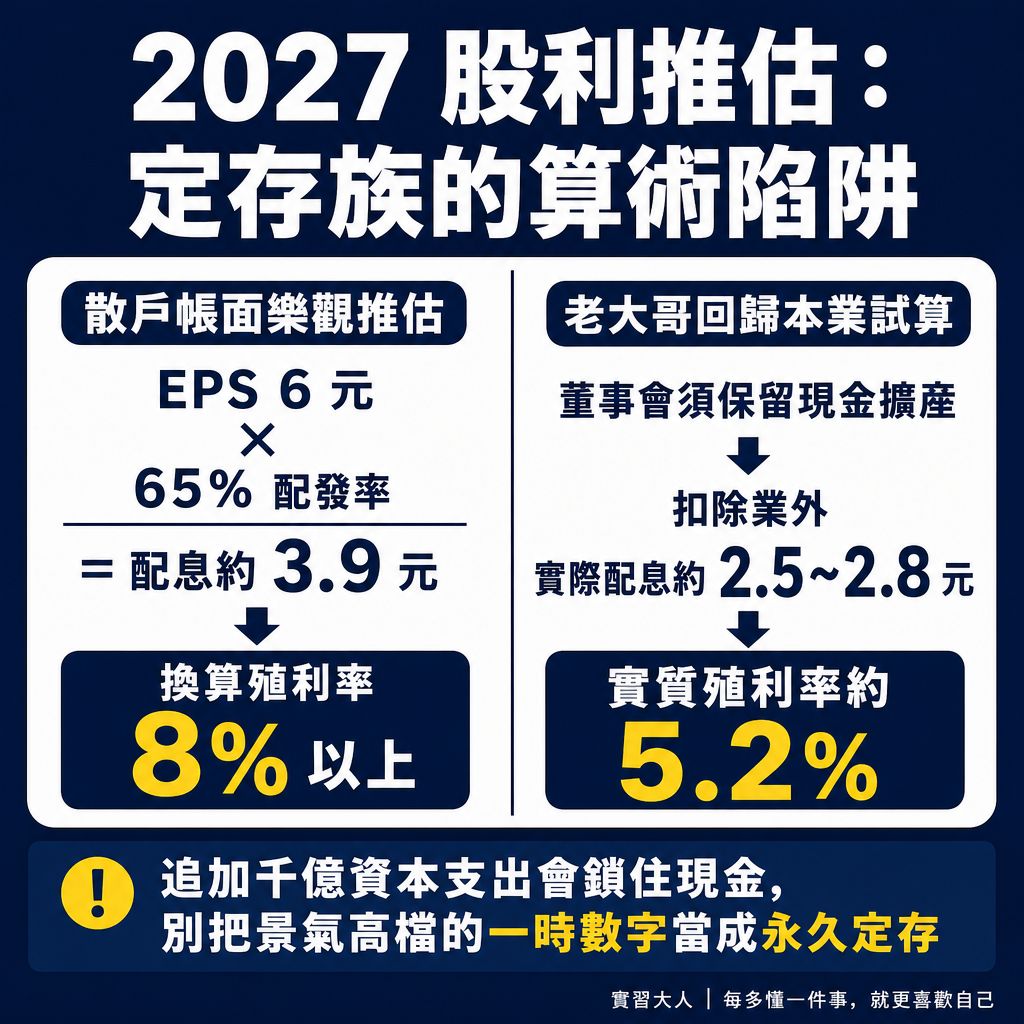
▲ 圖解:定存股的殖利率陷阱:帳面樂觀推估 8% vs 本業真實還原 5% 的股利落差
伴隨產能利用率攀上高檔,聯電管理層在法說會中預告,2027 年成熟製程整體平均銷售價格(ASP)預計將調漲約 10%,營運成長動能將從產能增加轉向價格提升。
但與此同時,聯電董事會也核准了一筆高達 32 億美元(約新台幣 1,027.8 億元)的追加資本支出預算。這筆資金將用於加速新加坡 Fab 12i 與台南廠的雙軌擴產,預計於 2028 年底正式投產。
投資大師彼得·林區在經典著作《選股戰略》中曾深入剖析景氣循環股的運作模式。他提醒投資人,這類產業最具誘惑力的時刻,往往發生在產能全面滿載、新聞利多不斷、本益比看起來最低的週期頂峰。
當產能利用率達到 92% 的飽和水準時,既有產線能創造的產出已逼近極限。此時追加千億資本支出擴建新廠,意味著兩三年後新產能大量開出時,固定資產折舊費用將大幅增加。
若全球晶圓代工市場在 2028 年後遭遇需求放緩或同業擴產競爭,龐大的折舊費用就會直接侵蝕毛利率,導致每股盈餘出現劇烈回落,這正是景氣循環股在擴產階段常見的雙向波動。
2027年股利發放推估與現金流折舊壓力測算
不少投資人習慣依據聯電過往約 60% 至 70% 的盈餘配發率,直接以全年帳面 7.5 元盈餘推估,認為 2027 年將配發 4.5 元至 5.0 元現金股利,並據此推算現金殖利率將超過 8%。
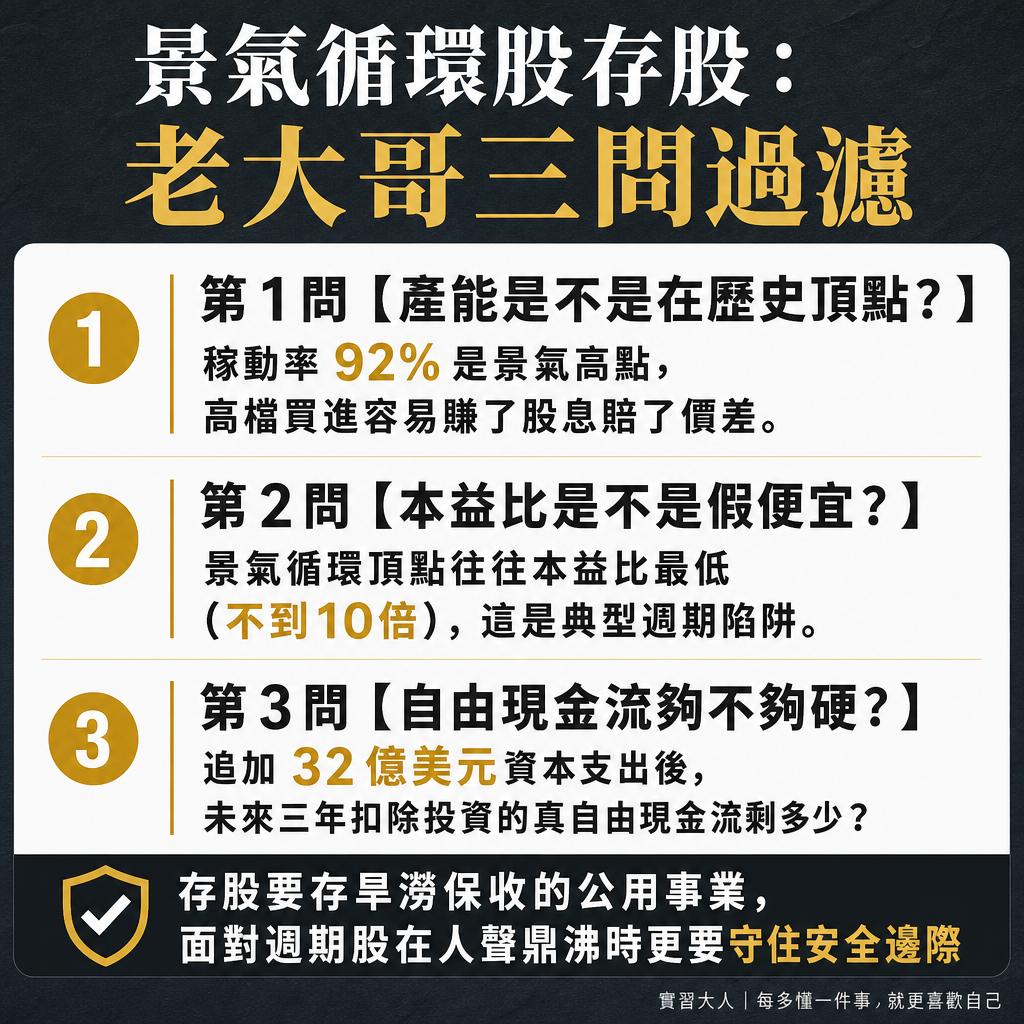
▲ 圖解:阿宏哥存股三問檢核:景氣循環頂點的低本益比假象與安全邊際
然而發放現金股利的先決條件,是公司帳戶內具備充沛的自由現金流,也就是營業活動帶來的現金流入,在扣除購買設備與蓋廠的資本支出之後,依然必須維持淨流入。
聯電 2026 年現金基礎資本支出維持在 20 億美元高檔,加上董事會最新核准追加的 32 億美元資本支出,未來兩至三年將持續面臨沉重的建廠出資需求。
面對大額資本支出週期,董事會往往會傾向保留現金儲備以因應廠房設備建置。對於帳面上的業外處分利得,公司極可能採取保守配發策略,而非全額轉換為現金股利。
- 獲利認列基礎
散戶樂觀推估情境:計入全額業外處分利益(前三季 6 元)
本業現金流穩健情境:僅計算本業常態獲利(全年約 4.8 至 5.0 元)
存股決策關鍵注意事項:處分利益為一次性入帳,不可作為長期常態基準 - 現金股利預估
散戶樂觀推估情境:按 65% 配發率推估發放 4.5 至 5.0 元
本業現金流穩健情境:按本業獲利與保留現金推估發放 3.0 至 3.3 元
存股決策關鍵注意事項:擴產資本支出超過千億元,現金保留需求大幅提高 - 實質殖利率推估
散戶樂觀推估情境:以目前股價推算殖利率約 8% 至 9%
本業現金流穩健情境:以本業股息推算常態殖利率約 5.5% 至 6.0%
存股決策關鍵注意事項:避免在獲利高點誤判殖利率,防止未來遭遇貼息風險 - 產能與折舊週期
散戶樂觀推估情境:僅看當前 92% 滿載與 2027 年漲價 10%
本業現金流穩健情境:檢視 2028 年新廠投產後龐大折舊對毛利的壓力
存股決策關鍵注意事項:高資本支出期通常對應後續折舊高峰,壓縮盈餘空間
此外,投資人在領取高額股利時,還必須考量稅務成本。若單筆現金股利達 20,000 元以上,需扣取 2.11% 的全民健保補充保費。
在個人綜合所得稅申報方面,股利所得享有 8.5% 可抵減稅額,每一申報戶上限為 8 萬元。若所得稅率在 5% 的投資人能享有實質退稅優勢,但綜所稅率達 30% 以上者則需評估 28% 分離課稅效益。
存股族檢視半導體持股的真定存股三問檢核標準
為了避免將景氣循環的高峰當成長期定存的安全起點,投資人在將個股納入長期存股組合前,應運用三道檢核標準客觀評估企業體質:
- 第一問:產品是否具備不可替代的護城河與長期定價權?如果公司產品屬於受國際供需調節的大宗標準規格,獲利將隨景氣高低起伏,不屬於獲利平穩的公用事業定存標的。
- 第二問:過去五年的自由現金流是否持續為正?唯有營業現金流入持續大於資本支出,企業才能在景氣寒冬時依靠自身營運發放股利,無須依賴借貸或保留盈餘度日。
- 第三問:目前股價在歷史本益比河流圖中處於何種位置?景氣循環股在獲利頂點往往伴隨看似最低的本益比,真正的安全邊際應建立在產業景氣低迷、市場預期落底時的評價保護。
成熟製程晶圓代工是現代電子工業的重要支柱,聯電具備良好的製造技術與客戶基礎。但對於以穩健領息為目標的投資人而言,分清本業獲利與業外收益的界線,才能建立清晰的投資安全邊際。