
0050分割一張變幾千塊?散戶搶買真能賺?理專不敢說的零股流動性與摩擦成本
許多投資人每逢聽到「0050分割」的傳聞或討論,總會期待股價從近兩百元降至幾十元後,買進整張股票的門檻大降,市場搶購必然帶動暴漲。然而金融市場運作不靠數學戲法創造價值,股票分割只是單位數與價格等比例換算,總資產市值完全不變。若盲目追逐分割題材,卻忽略盤中零股早已隨時能買,以及券商單筆手續費低消隱藏的摩擦成本,投資人還沒賺到資本利得,本金就先被交易手續費侵蝕。
本文將讓你學到
- 股票分割本質:切蛋糕遊戲為什麼不會創造超額報酬
- 盤中零股制度成熟:為什麼不需要等分割也能參與市場
- 手續費低消陷阱:單筆交易不足額如何吃掉整年配息
- 流動性與滑價真相:整股與零股搓合機制的真實代價
- 什麼時候分割才有實質意義:法人造市與資產配置思考
- 關於0050分割與零股交易的常見問題
股票分割本質:切蛋糕遊戲為什麼不會創造超額報酬
台股散戶在討論高價股或大型指數型基金時,經常陷入一種心理學上的「單位偏誤」(Unit Bias)。當一檔標的每股價格逼近 200 元時,許多人心理上會直覺認定它「太貴買不起」,進而期待發行投信能仿照美股科技巨頭執行股票分割。
市場討論常出現此類直覺誤解,誤以為只要 1 股拆成 4 股、每張入手門檻降低,就必然帶動價格額外上漲。事實上,這種期待混淆了「計量單位」與「資產實質價值」的根本界線。
指數型基金(ETF)的本質是一籃子股票的權益集合。0050 的每單位淨值,完全取決於其追蹤的台灣前 50 大市值成分股總市值,加上基金持有的現金股利與利息資產,除以當前發行在外的總受益權單位數。
當 ETF 執行分割時,發行單位數依照比例倍增,每單位面額與開盤參考價則依照相同比例除權調降。以 2025 年 6 月 0050 經受益人會議通過執行的「1 拆 4」分割為例,最後交易日收盤價為 188.65 元,新受益憑證恢復買賣時的開盤參考價便除以 4 成為 47.16 元。
投資人原本持有 1 張 1,000 股、市價 188.65 元的 0050,帳面總資產為 188,650 元;分割之後,持股數量自動調整為 4 張共 4,000 股,每股參考價為 47.16 元,帳面總資產依然是 188,640 元(微幅差距僅為小數點四捨五入計算)。
這項作業如同將一塊重 1,000 公克的蛋糕切成 4 等份,每一份變成 250 公克,蛋糕的總重量、總糖分與總熱量完全沒有改變。成分股企業如台積電、聯發科的每股純益(EPS)與現金股利,不會因為 0050 進行份額拆分而多增加一分一毫。
股票分割前後各項指標變化對照:
| 檢視維度 | 分割前(以 1 拆 4 為例) | 分割後(以 1 拆 4 為例) | 實質影響判斷 |
|---|---|---|---|
| 持有總股數 | 1,000 股(1 張) | 4,000 股(4 張) | 股數增加 4 倍,純屬會計計量單位調整 |
| 每股價格 | 188.65 元 | 47.16 元 | 價格降為原先的 4 分之 1 |
| 投資人總資產 | 188,650 元 | 188,640 元 | 總市值完全相同,未產生額外財富 |
| 基金持有之成分股 | 台灣 50 指數成分股市值總和 | 台灣 50 指數成分股市值總和 | 成分股市值不變,企業實質營運毫無變動 |
| 經理費與保管費率 | 經理費約 0.32%、保管費 0.035% | 經理費約 0.32%、保管費 0.035% | 費率架構完全維持一致 |
| 分配收益權益 | 每股配息 × 1,000 股 | (每股配息 ÷ 4)× 4,000 股 | 每期領取之股利總金額完全不變 |
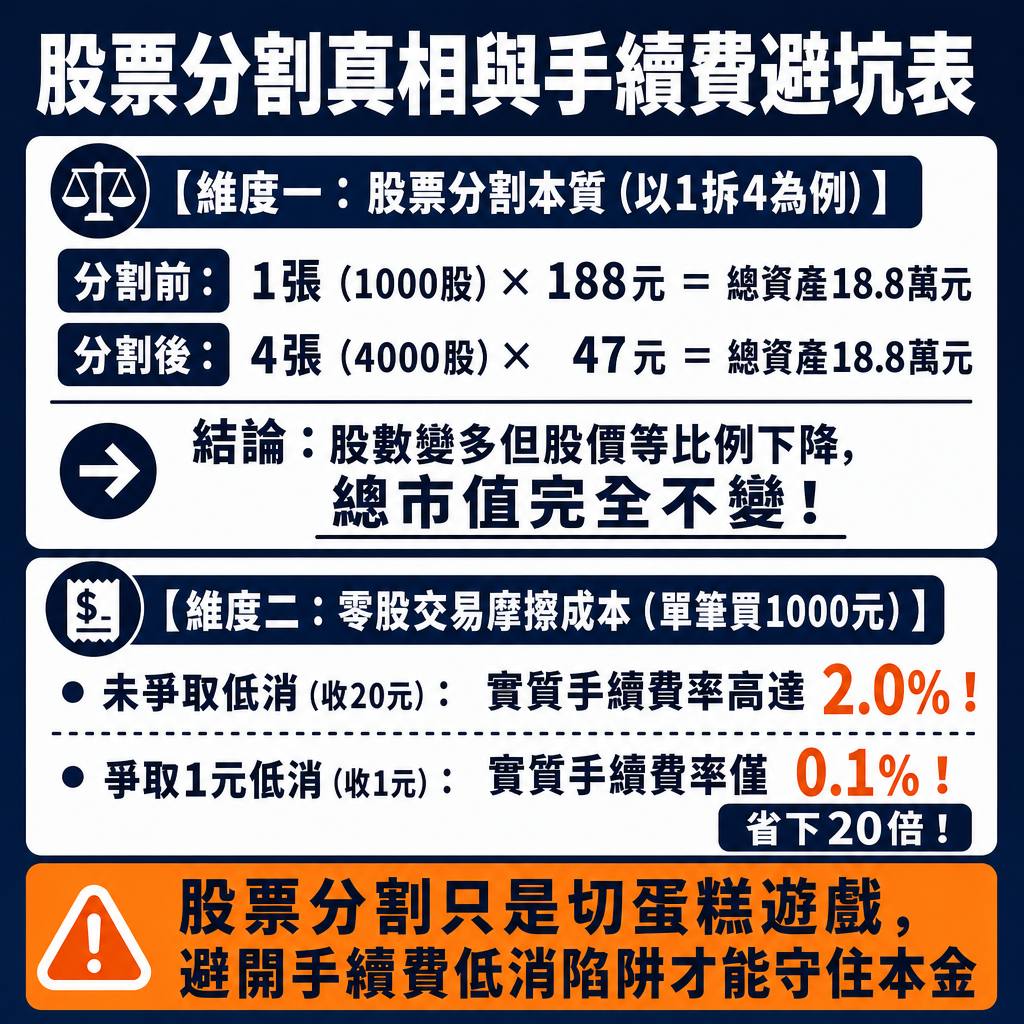
▲ 圖解:一分鐘看懂股票分割前後本質差異與零股手續費低消盲點
盤中零股制度成熟:為什麼不需要等分割也能參與市場
在二十年前台股只有盤後零股交易的年代,零股搓合每天僅在下午 2 點 30 分進行一次撮合,成交機率偏低且流動性匱乏。當時若單張股票市價高達十幾萬元,確實會將資金有限的年輕族群阻絕在集中市場之外。
臺灣證券交易所於 2020 年 10 月正式實施「盤中零股交易制度」,並於後續數次將撮合間隔時間從原本的 3 分鐘、1 分鐘持續縮減至 5 秒。如今台股集中交易市場在交易時段內,投資人隨時能以 1 股為單位掛單買賣。
在盤中零股高度成熟的市場環境下,散戶投資人早已具備直接跨過高單價門檻的工具。以每股 200 元計算,買進 1 股 0050 所需的本金僅為新台幣 200 元,買進 10 股也僅需 2,000 元,完全不需要準備整整 20 萬元資金才能進場。
這意味著「等待股票分割後才能開始投資 0050」在實務操作上純屬假議題。只要善用零股機制或定期定額功能,任何資金規模的投資人都能在每個月發薪日時買進相應股數,享受指數型基金帶來的長期市場平均報酬。
如果投資人因為每股單價從 200 元降至 50 元就突然決定大舉進場,本質上只是受到「低價幻覺」驅使的非理性跟風。忽視自己的現金流配置與標的資產內在價值,僅憑單價便宜就加大槓桿追買,承擔的市場下檔風險反而急遽擴大。
手續費低消陷阱:單筆交易不足額如何吃掉整年配息
在股票分割所引發的熱烈討論背後,極少被理財文宣提及的關鍵環節,正是證券經紀商在小額交易中收取的「手續費最低消費」(簡稱低消)。這是直接侵蝕小資族長期複利成果的無形摩擦成本。
依據臺灣證券交易所規範,證券商向委託人收取的買賣手續費法定上限為成交金額的 0.1425%(千分之 1.425)。在過去的傳統收費慣例中,多數券商對每筆委託交易皆設有「最低收取 20 元」的規定。
若投資人購買整張 20 萬元的股票,手續費為 200,000 × 0.001425 = 285 元,遠高於 20 元門檻,費率維持在標準的 0.1425%。然而當投資人分割後每次只撥出 1,000 元買進零股時,數學陷阱便立刻顯現。
1,000 元依標準費率計算手續費僅為 1.425 元,但因受限於 20 元低消,券商系統會在交割時直接扣除 20 元。換言之,該筆交易的實質手續費率高達 20 ÷ 1,000 = 2.0%,是法規標準費率的 14 倍之多。
更嚴峻的是,股票交易屬於雙向收費機制。買進時扣除 2% 手續費,未來賣出時若依然單筆賣出 1,000 元並被扣除 20 元,加上 ETF 賣出時需繳納的 0.1% 證券交易稅,來回的交易摩擦成本累計高達 4.1%。
以 0050 近五年的年化現金殖利率約 3.0% 至 3.8% 進行客觀比對,投資人辛辛苦苦參與除息所領到的一整年現金股利,甚至還不足以填補買賣時被 20 元低消吃掉的交易摩擦成本。
單筆不同交易金額在「20 元低消」與「1 元低消」下的實質成本對比:
| 單筆交易金額 | 法規基準手續費 (0.1425%) | 適用 20 元低消實收 | 20 元低消實質費率 | 券商優惠 1 元低消實收 | 1 元低消實質費率 | 來回摩擦成本差距 |
|---|---|---|---|---|---|---|
| 1,000 元 | 1.43 元 | 20 元 | 2.000% | 1 元 | 0.100% | 省下 38 元(相差 20 倍) |
| 2,000 元 | 2.85 元 | 20 元 | 1.000% | 2 元 | 0.100% | 省下 36 元(相差 10 倍) |
| 5,000 元 | 7.13 元 | 20 元 | 0.400% | 5 元 | 0.100% | 省下 30 元(相差 4 倍) |
| 10,000 元 | 14.25 元 | 20 元 | 0.200% | 9 元(以打6折試算) | 0.090% | 省下 22 元 |
| 14,036 元以上 | 20.00 元 | 20 元 | 0.1425% | 13 元(以打6折試算) | 0.090% | 脫離低消定額扭曲區間 |
由上述數據可清楚看出,唯有當單筆交易金額超過 14,036 元時,20 元低消的負面扭曲才會完全消除。若投資人的下單管道沒有爭取到「盤中零股單筆最低 1 元」的券商優惠,頻繁進行 1,000 元至 3,000 元的小額買賣,等於在進場的第一天就自願承擔巨大虧損負擔。
流動性與滑價真相:整股與零股搓合機制的真實代價
除了手續費之外,零股交易制度下的「撮合機制與價差」是另一個常被大眾低估的隱形成本。台股集中市場將「整張交易(1,000 股)」與「盤中零股交易」劃分為兩個獨立運作的委託委賣帳本(Order Book)。
雖然零股行情緊貼整張的最新成交價,但在實際撮合時,零股委託簿的掛單深度明顯低於整張市場。這導致盤中零股在特定時段容易產生較大的委買委賣價差(Bid-Ask Spread)。
在早盤 9 點開盤後的最初 15 分鐘,或是市場出現重大利多或利空劇烈波動時,整張市場的 0050 買賣價差通常僅有 0.05 元(即一個升降單位);然而零股市場的買價與賣價差距可能拉大至 0.2 元甚至 0.5 元。
當投資人以市價單或追價限價單買進零股時,經常會成交在委賣最高價,產生實質上的「滑價損失」(Slippage)。買進時買得比整張貴、賣出時賣得比整張便宜,這一來一回的價差損失可能達到 0.2% 至 0.5%。
股票分割將整張門檻從近 20 萬元壓低至 4 萬多之後,實質上的流動性效益在於縮小了整張與零股之間的市場分割現象。原本必須在零股市場承受滑價的小資投資人,累積幾萬元本金後便能直接參與整張市場的逐筆撮合,享有更優質的交易深度與透明度。
什麼時候分割才有實質意義:法人造市與資產配置思考
既然股票分割不會改變企業基本面與總資產價值,為什麼投信公司與證券交易所依然會推動大型 ETF 的分割機制?其核心目的在於改善金融機構的造市效率與健全市場微觀結構。
第一,活絡衍生性金融商品交易。0050 是台股市場中眾多股票期貨、個股選擇權與權證的重要追蹤標的。當現貨每股價格過高時,一張權利金或期貨保證金的門檻隨之飆升,會直接限制造市券商與避險法人的掛單意願。分割後每口契約規模縮小,能大幅提升避險工具的精細度與市場造市意願。
第二,提升個人投資人的資產調度彈性。在現行證券市場制度中,諸如股票質押借款、雙向借券賺取利息等業務,多數券商系統與銀行授信部門仍以「整張(1,000 股)」作為最標準的受託單位。
若投資人原本持有 1 張分割前的高價 0050,若遇到臨時急用資金需要借券或質押,無法僅質押其中的 250 股,必須將整張 20 萬元部位全部抵押。在 1 拆 4 分割之後,投資人持有 4 張,便能彈性選擇僅出借 1 張或質押 2 張,大幅提高了日常資金調度的自由度。
第三,定期定額資產再平衡的精確性。資產規模達到數百萬元的成熟投資人,在每年底執行股債比例調整或提取生活費時,分割後的低單張門檻能讓再平衡動作更加精準,避免因單張價格過大而造成資產配置比例嚴重偏離預設目標。
認清這些制度面的真實功用,投資人便不會再被市場上「分割必定大漲」的荒謬說法所誤導。評估一檔指數型標的是否值得長期持有,唯一決定性因素是台灣整體總體經濟結構、權值企業的長期獲利能力,以及自身的投資紀律,而非在外在面額上進行數字拆分的公關題材。
關於0050分割與零股交易的常見問題
0050 進行受益憑證分割時,投資人需要向證券商或集保辦理任何手續嗎?
不需要。依照臺灣證券交易所與臺灣集中保管機構的標準無實體登載作業規範,ETF 股票分割屬於發行投信與主管機關核准的系統性權益調整。
在分割基準日停止買賣與過戶期間結束後,集保機構會依據最後過戶日名簿,自動將原股數依比例換發為新股數並直接撥入投資人的證券集保帳戶,投資人無須填寫任何申請表或支付額外手續費用。
分割後每單位配息金額變少,是否代表 ETF 的配息收益縮水了?
完全沒有縮水。ETF 每次除息的配息總額,來自其持有 50 檔成分股所發放的現金股利總和。分割後由於在外發行總單位數等比例放大,每單位分攤到的配息金額自然等比縮減。
然而投資人手中持有的單位數同步等比增加,兩者相乘之後,實際匯入帳戶的股利總額與分割前完全一致,整體現金流報酬率不受任何影響。
若目前證券戶仍收取單筆 20 元手續費低消,零股單筆下單金額至少要多少才不會被額外吃掉費用?
單筆下單金額必須達到 14,036 元以上。依據法定手續費率 0.1425% 計算,成交金額達 14,036 元時的手續費正好約為 20 元。
若委託金額低於此門檻且無單筆低消 1 元優惠,手續費率就會被強行墊高。小資族應優先確認手續費方案,或合併為單次下單以避免交易摩擦損耗。