
0050質押借錢買房可行嗎?套利防斷頭追繳!戳穿無限槓桿被平倉金錢血淚
0050質押借款在近年成為長期投資人活化資金的熱門工具,甚至被包裝成「免賣股買房、用股息繳房貸」的套利公式。然而,股票質押本質是證券商的不限用途款項借貸業務,將元大台灣50作為擔保品借出短期資金,背後伴隨著浮動市值的維持率監控。一旦大盤遭遇回檔,借貸成數過高將導致維持率跌破法定標準,面臨限期追繳與強制處分的平倉斷頭風險。
本文將讓你學到
- 什麼是0050股票質押?不限用途款項借貸的運作規則與借款成數
- 質押維持率計算公式:借滿6成時台股跌22%為何立刻觸發追繳
- T+2日限期補款機制:跌破130%維持率的強制處分平倉斷頭程序
- 質押借款買房的雙重負債陷阱:股房雙殺時的現金流斷裂實況
- 建立資產防守機制:借款成數降至3成與保留2年現金流的實戰配置
- 0050質押借款常見問題:利息計算、配息歸屬與展延審查
什麼是0050股票質押?不限用途款項借貸的運作規則與借款成數
股票質押在台灣金融法規中的正式名稱為「不限用途款項借貸」,是由證券商依據證券交易法開辦之資金融通業務。
投資人將集保帳戶內現貨持有的股票或指數型基金(ETF)設定質權,向券商借貸現金,借出資金的用途不受特定目的限制。
元大台灣50(0050)涵蓋台股總市值比重最高的50家大型權值企業,交易量龐大且具備高流動性,在各券商普遍名列最高評級的A級擔保品。
依據金融監理規定,上市ETF與權值股的最高借款成數為60%(即6成),金額係以申請日前一個營業日之收盤價計算市值。
若持有市值1,000萬元的0050,頂格最高可借出600萬元資金。現行券商合約通常以6個月為一個借款週期,年息約2.4%至3.5%。
借款期間按日計息、隨借隨還。到期時若擔保品市值符合標準且繳清利息,最多可連續展延2次,最長借款期限可達18個月。
| 融資工具 | 0050股票質押 | 個人信用貸款 | 房屋增貸/轉增貸 |
|---|---|---|---|
| 擔保品類型 | 股票或ETF現貨(浮動市值) | 個人信用與薪資收入(免擔保品) | 不動產房屋所有權(固定資產) |
| 借款成數上限 | 最高60%(前一日收盤市值) | 受DBR22倍限制(月薪22倍) | 約房屋鑑價之70%至85% |
| 還款機制 | 每期付息、到期還本或展延 | 本息平均攤還(常見5至7年期) | 本息平均攤還(常見20至30年期) |
| 主要斷頭風險 | 維持率跌破130%限期追繳平倉 | 無即時斷頭,但遲繳影響聯徵信用 | 無每日市場評價,逾期遭法院查封拍賣 |
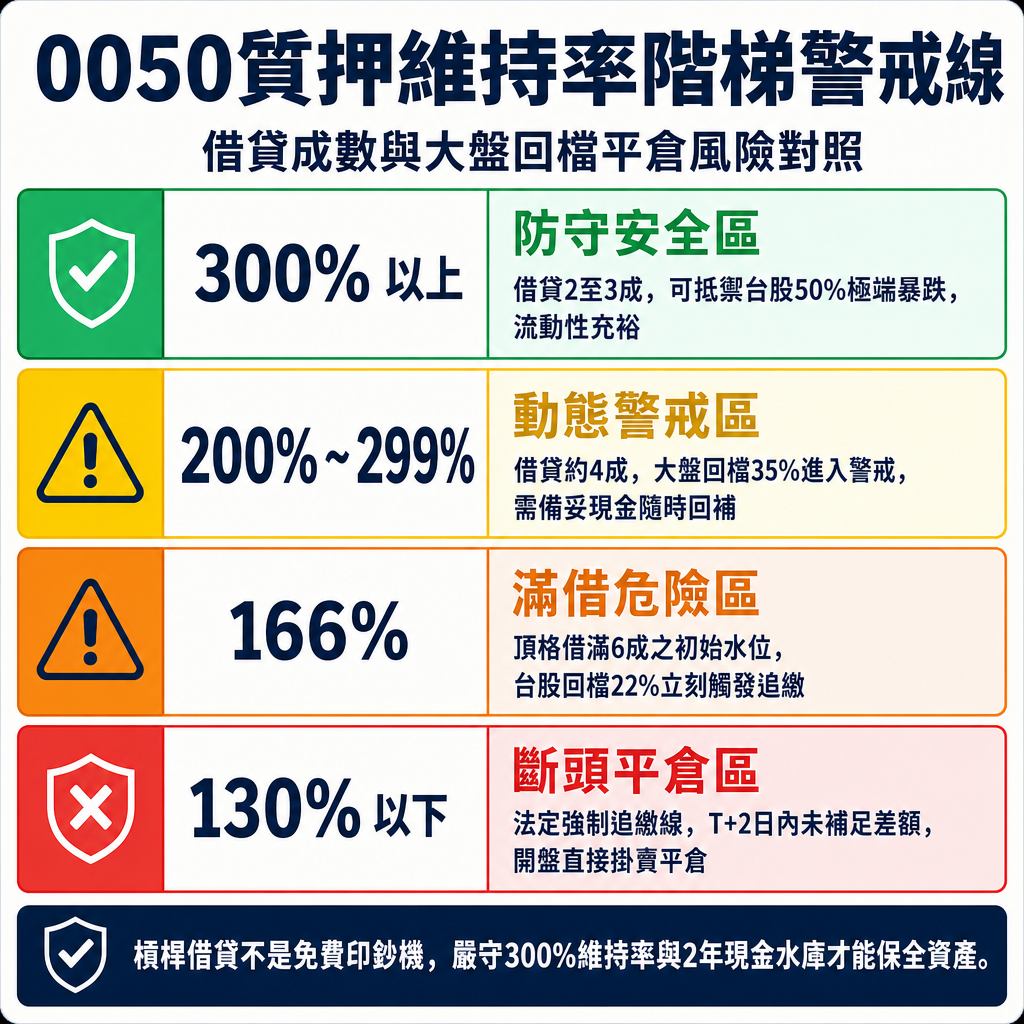
▲ 圖解:一分鐘看懂0050質押借款維持率警戒線與斷頭平倉機制
質押維持率計算公式:借滿6成時台股跌22%為何立刻觸發追繳
股票質押存續期間,最核心的風險監控指標為「整戶擔保維持率」。證券商每日盤中與收盤後,皆會依據最新行情重新計算數值。
法定計算公式為:整戶維持率 = (擔保品股票總市值 + 補繳擔保品市值)÷ 借款總金額 × 100%。分子為浮動市值,分母為固定借貸本金。
若投資人選擇頂格借滿60%,借款當下的初始維持率為166.7%(1,000萬 ÷ 600萬 × 100%),而法定追繳門檻為130%。
當維持率降至130%時,對應的擔保品市值為:600萬元 × 1.3 = 780萬元。只要總市值自1,000萬元縮水至780萬元即觸發追繳。
換言之,0050股價只要自借款基準日下跌22%,整戶維持率就會跌破追繳線,投資人必須限期補足差額保證金。
| 借貸成數 | 初始擔保維持率 | 觸發130%追繳所需跌幅 | 極端市場耐受度評估 |
|---|---|---|---|
| 借滿60% | 166.7% | 大盤下跌 22.0% 即觸發 | 極高風險:正常年度健康回檔即面臨追繳 |
| 借款50% | 200.0% | 大盤下跌 35.0% 即觸發 | 中高風險:遇到中型波段空頭需緊急補款 |
| 借款40% | 250.0% | 大盤下跌 48.0% 即觸發 | 中等風險:能承受多數非系統性全球修正 |
| 借款30% | 333.3% | 大盤下跌 61.0% 即觸發 | 穩健配置:耐受2008年金融海嘯級別暴跌 |
| 借款20% | 500.0% | 大盤下跌 74.0% 即觸發 | 極高防禦:即便大盤腰斬再腰斬依然安全 |
回顧台股歷史走勢,不論是2020年疫情衝擊、2022年升息週期,或是2024年單日重挫,大盤在短期內回檔20%至25%的頻率並不罕見。
借滿6成的操作方式,實際上等於將資產暴露在常態波動即遭追繳的危險邊界,只要遇到波段修正就會陷入流動性被動。
T+2日限期補款機制:跌破130%維持率的強制處分平倉斷頭程序
一旦盤後核算整戶擔保維持率低於130%,證券商的風控系統便會啟動追繳通知作業(Margin Call),由電腦系統自動發送通知。
在通知當日(T日),券商會發送「追繳擔保品通知書」,投資人必須在次二營業日(T+2日)收盤前完成差額補繳。
補繳維持率有兩種法定途徑:第一是匯入現金至借貸專用帳號降低借款本金;第二是從集保帳戶撥轉合規現貨股票或ETF至擔保專戶。
如果投資人在T+2日收盤前未補足差額,且次日開盤前維持率未回升至130%以上,券商將於T+3日開盤時啟動強制處分程序。
為了確保在開盤時收回債權,券商交易室會直接以開盤跌停板委託賣出擔保專戶中的0050,賣在市場恐慌重挫的最低點。
賣出股票抵償本息後若有剩餘,券商會退還差額;但若遇連續跌停導致賣出金額不足以清償欠款,不足部分將轉為違約債權並通報聯徵。
質押借款買房的雙重負債陷阱:股房雙殺時的現金流斷裂實況
社群常流傳「不賣0050,質押借款6成當頭期款買房,再用租金與股息繳房貸」的說法,但該構想忽略了嚴峻的流動性約束。
這項操作在資產結構上最大的盲點是「流動性完全錯配」。房屋處分變現至少需要3至6個月,而股票質押補款期限只有短短48小時。
當總體經濟轉向時,常伴隨利率上升、房市交易降溫與股市資產修正。投資人同時背負著每期不動產房貸與浮動的質押短期負債。
一旦大盤深度修正觸發追繳,房屋無法在48小時內脫手換現。若手邊缺乏現金儲備,股票只能在低點被強制砍倉,失去長期反彈動能。
此外,股票質押合約到期時,券商具有單方面決定是否續約的權限。若金融環境緊縮或券商額度額滿,有權要求到期全額還本。
建立資產防守機制:借款成數降至3成與保留2年現金流的實戰配置
若因資金調度確實需要動用0050股票質押,應放棄頂格借貸的想法,改以穩固的防守型架構進行流動性管理。
首要原則為「將借款成數嚴格控制在20%至30%」。借款成數降至30%時,初始維持率達333.3%,需大盤暴跌超過60%才會觸發追繳。
第二項防守機制為「配置獨立的2年現金還款水庫」,在銀行活儲中常態保留至少24個月的房貸本息與質押借款利息總額。
這座現金水庫能在市場波動時充當安全緩衝,既確保房貸按期繳納,又能在股市急跌時迅速回補擔保專戶,徹底杜絕斷頭危機。
第三項守則為「預先準備二線未質押擔保品」。盤點手邊低波動的合規現貨資產,確保在極端黑天鵝事件發生時能隨時撥轉補強。
0050質押借款常見問題:利息計算、配息歸屬與展延審查
0050在質押期間發放的現金股利,會直接匯入戶頭還是被券商扣留?
在維持率處於130%以上的正常狀態下,0050配發的現金股利會於發放日全數匯入投資人原約定之交割帳戶,資金可自由支配。
但若除息當日整戶維持率已低於法定標準,依借貸契約條款,部分券商有權將配息抵扣借款本息,用以補強擔保成數。
質押借款的利息是如何計算的?中途提前還款會不會收違約金?
股票質押採按日計息、隨借隨還方式運作。計息公式為:借款金額 × 年利率 ÷ 365 × 實際動用天數,依天數核算應繳利息。
借款人隨時可以匯款償還部分或全部借貸本金,利息計算至還款前一日為止,通常無個人信用貸款常見的提前清償違約金負擔。
借款到期若想申請展延,券商審核的重點是什麼?什麼情況會被拒絕展延?
申請展延時,券商主要審查當前維持率是否高於安全門檻、過往付息紀錄是否正常、以及申請人聯徵信用紀錄是否維持良好。
若維持率逼近130%、有繳息延遲紀錄,或遇券商內部授信額度受限,券商有權拒絕展延並要求借款人於期滿日前清償本息。