
00403A為何首次配息恐變0元?淨值破發與主動式ETF配息限制
成分股股利過低與資本損益平準金為負時的收益分配法規實務
統一台股升級50主動式ETF(00403A)在2026年4月掛牌滿180天後,於10月底迎來首次收益分配評價,市場卻傳出00403A 配息 0元 淨值破發的消息。許多投資人困惑為何繳交較高經理費卻可能領不到股利。關鍵在於大盤震盪導致淨值跌破10元發行價,依公開說明書規定無法發放資本利得,加上帳面股息扣除成本後金額過低,投信評估當期不予分配滾入基金。
本文將讓你學到
00403A首次評價時程與配息0元的主要成因
統一台股升級50主動式ETF(00403A)自2026年4月掛牌成立,依據基金信託契約規定,成立滿180天後在10月底進行首次收益分配評價,預計於11月除息、12月發放現金股利。
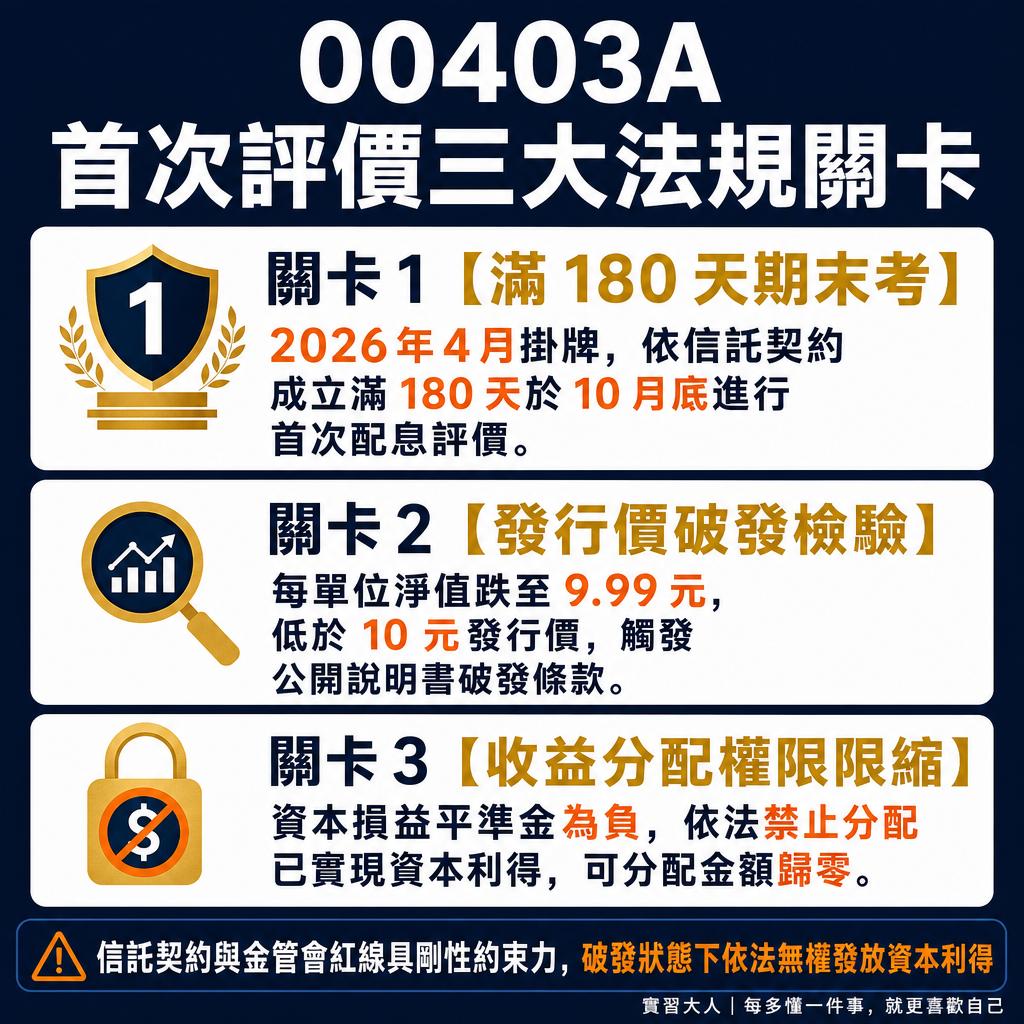
▲ 圖解:00403A 首次評價三大關卡:成立滿 180 天、淨值破發判定與收益分配權限
然而,由於近期台股大盤處於高檔震盪整理,00403A每單位淨值滑落至發行價10元邊緣,甚至在評價日前夕跌至9.99元附近,觸發了公開說明書中的配息防護限制。
當基金每單位淨值跌破當初發行的面額價格時,法規與信託契約將直接凍結最大宗的資本利得發放管道,使得首次除息面臨可能配出0元的罕見情況。
淨值破發為何依法不得動用資本損益平準金
依據金管會對ETF收益分配的監管指引與00403A公開說明書規定,ETF的收益分配項目包含現金股利、利息所得、已實現資本利得與收益平準金。
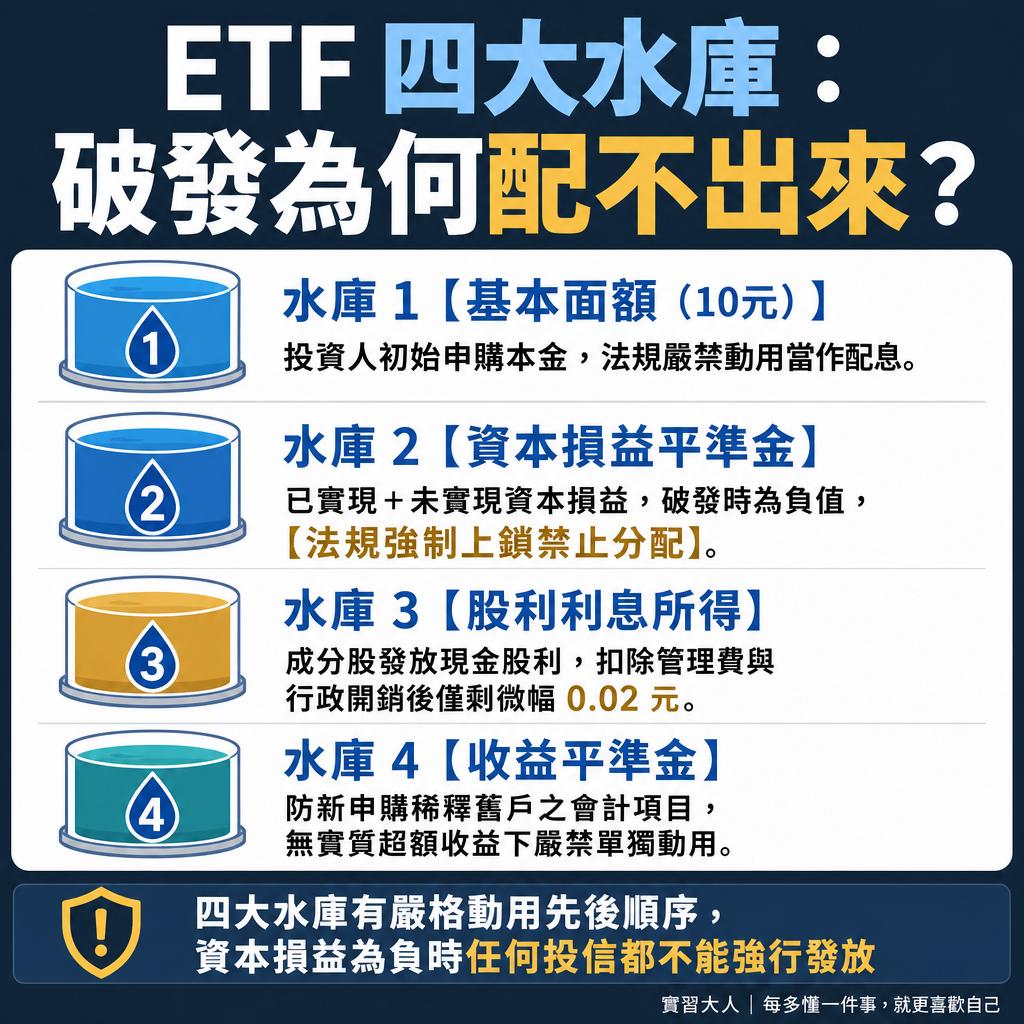
▲ 圖解:ETF 四大收益水庫解碼:面額、資本損益、股利所得與收益平準金發放規範
其中「已實現資本利得」必須在基金每單位淨值高於發行價(10元)的前提下才能發放。若淨值低於發行價,代表資本損益平準金為負數,依法嚴禁動用任何資本利得配發給投資人。
這項規定的立法意旨在於保護投資人的長期本金安全,防止投信在基金整體資產已經跌破面額的情況下,依然變相拿投資人的原始本金充當高配息假象。
- 面額與資本利得(已實現)
法規與契約分配條件:每單位淨值高於發行價 10 元
00403A當前現況:淨值約 9.99 元(破發)
本次評價能否發放:依法禁止分配 - 成分股現金股利
法規與契約分配條件:扣除經理費等各項費用後有餘額
00403A當前現況:扣除費用後帳上約剩 0.02 元
本次評價能否發放:低於門檻,評估不予發放 - 收益平準金
法規與契約分配條件:淨值未受損且有投資人申購稀釋
00403A當前現況:主要防稀釋,不可補平本金虧損
本次評價能否發放:無法單獨作為配息來源 - 資本損益平準金
法規與契約分配條件:資本利得水庫,需淨值大於發行價
00403A當前現況:帳面為負數
本次評價能否發放:依法不得動用
成分股股息僅剩0.02元與投信不予分配機制
既然資本利得無法動用,基金能否單純分配這半年來領到的成分股現金股息?在扣除經理費、保管費與各項交易稅費之後,00403A帳上累積的純股利收益僅剩約每單位0.02元。
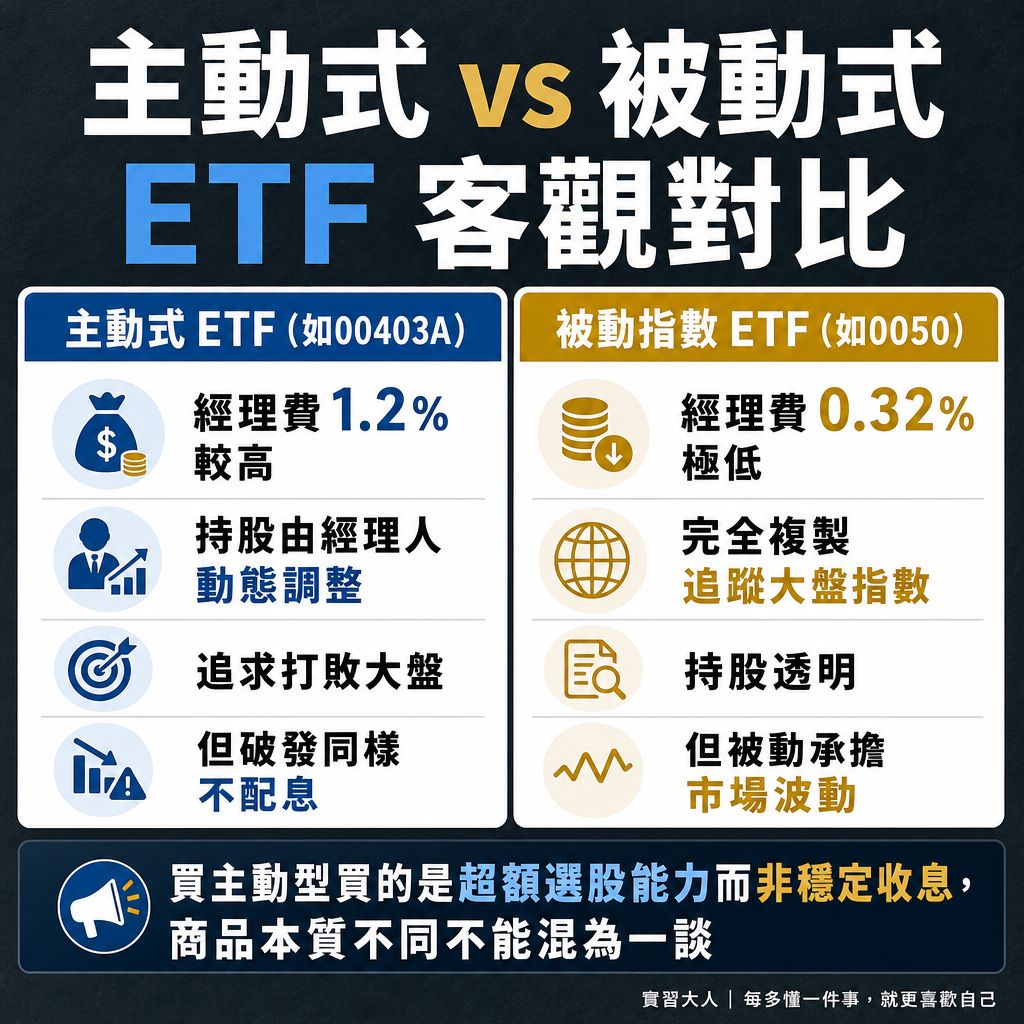
▲ 圖解:主動式 ETF vs 被動指數 ETF:費用成本、經理人換手彈性與破發配息對照
00403A屬於主動式管理基金,經理費率為每年1.2%,高於傳統被動指數ETF的0.3%至0.4%,這項固定成本在建倉初期會直接侵蝕累積的股息水庫。
面對每股僅0.02元的微薄收益,若投信強行除息,扣除匯費10元後,多數零股或散戶投資人可能實質領不到款項,甚至徒增扣繳憑單與行政成本。
根據基金信託契約條款,當可分配收益金額過低時,投信經理公司得評估投資人實質利益,裁定當次不予分配,並將該筆收益保留並滾入下一期評價。
主動式ETF配息架構與被動高股息的三大差異
許多投資人習慣被動型高股息ETF動輒年化8%至10%的規律配息,但主動式ETF的本質是追求超越大盤的超額報酬(Alpha),資產增長主力在於資本增值而非被動領息。
被動ETF多半追蹤特定的高股息指數,選股池集中在成熟且高殖利率的傳產或金融股;主動式ETF經理人則依市況動態調整持股,常配置高成長性但配息率較低的科技潛力股。
當市場震盪導致短線破發時,主動式ETF暫停配息反而能將現金留在池內逢低加碼,投資人評估主動式ETF時,應著重整體含息總報酬的長期表現,而非單純鎖定季度現金流。