
繳1.2%經理費卻迎0元配息?00403A首次評價破發:主動式ETF該留嗎?
主動式ETF真能保證超額報酬,還是只肥了投信?
統一台股升級50(00403A)在2026年10月底迎來首次收益分配評價,市場高度關注00403A 首次配息 0元 平準金 經理費的背後原因。投資人當初付出1.2%高經理費,期望主動選股打敗大盤,卻碰上淨值跌破10元發行價,依法規無法分配資本利得。帳面扣除成本後可分配金額僅剩0.02元,投信評估當期不予分配滾入保留。
📌 00403A首次評價與配息爭議核心速查
- 配息爭議:2026年10月底成立滿180天首次評價,因淨值約9.99元跌破10元發行價,依法不得分配資本利得。
- 成本負擔:每年收取高達1.2%經理費,帳面扣除各項管銷成本後,可分配股利僅剩約0.02元。
- 投信決策:基於行政匯費與投資人實質效益,評估首次不予分配滾入下期,形同「0元除息」。
- 制度真相:收益平準金僅能防範大量申購稀釋既有配息,無法在破發狀態下突破資本利得禁令。
本文將讓你學到
- 繳了1.2%高經理費,為何00403A首次評價迎來0元配息?
- 淨值跌破10元發行價:公開說明書如何鎖死已實現資本利得?
- 主動式ETF對決被動指數ETF:費用率、平準金與配息體質對照
- 面對0元除息風暴:投資人停損轉換與續留觀察的評估清單
繳了1.2%高經理費,為何00403A首次評價迎來0元配息?
主動式ETF在市場募資時,主打專業團隊選股與靈活換股賺取超額報酬,並搭配收益平準金訴求穩定配息。
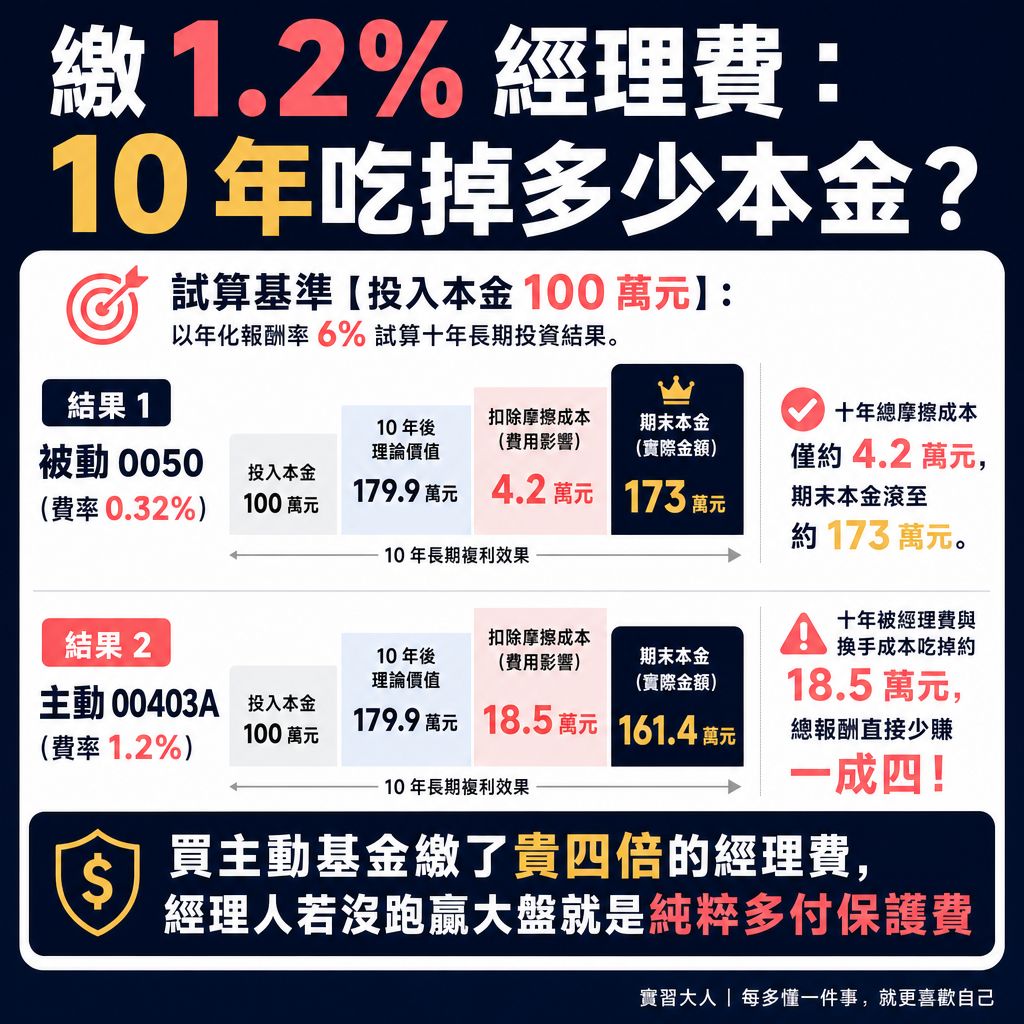
▲ 圖解:主動式 ETF 費用真相:1.2% 經理費對十年本金的複利侵蝕算式
為了換取經理人打敗大盤的操盤機會,投資人每年需支付高達1.2%的經理費。相較被動市值型ETF約0.2%至0.35%,持有成本直接高出3倍以上。
換算成真實支出,若投入100萬元本金,每年光經理費就要扣除12,000元,不論基金賺賠都會由淨值中每日自動扣除。
2026年10月底,00403A成立滿180天迎來首次收益分配評價,投資人原期待豐厚現金流,內部試算結果卻傳出極可能配發0元。
原因在於成分股累積的現金股利,扣除經理費、保管費與各項交易規費後,帳上每單位僅剩約0.02元可分配金額。
面對每張股票僅20元的微額收益,投信若強行除息,扣除匯費成本後並不符合經濟效益,因此評估當次不予分配,全數滾入保留。
淨值跌破10元發行價:公開說明書如何鎖死已實現資本利得?
投資人最直接的疑問是:如果經理人操盤期間有獲利了結股票價差,為何不能拿已實現資本利得來配息?關鍵在於基金淨值破發。
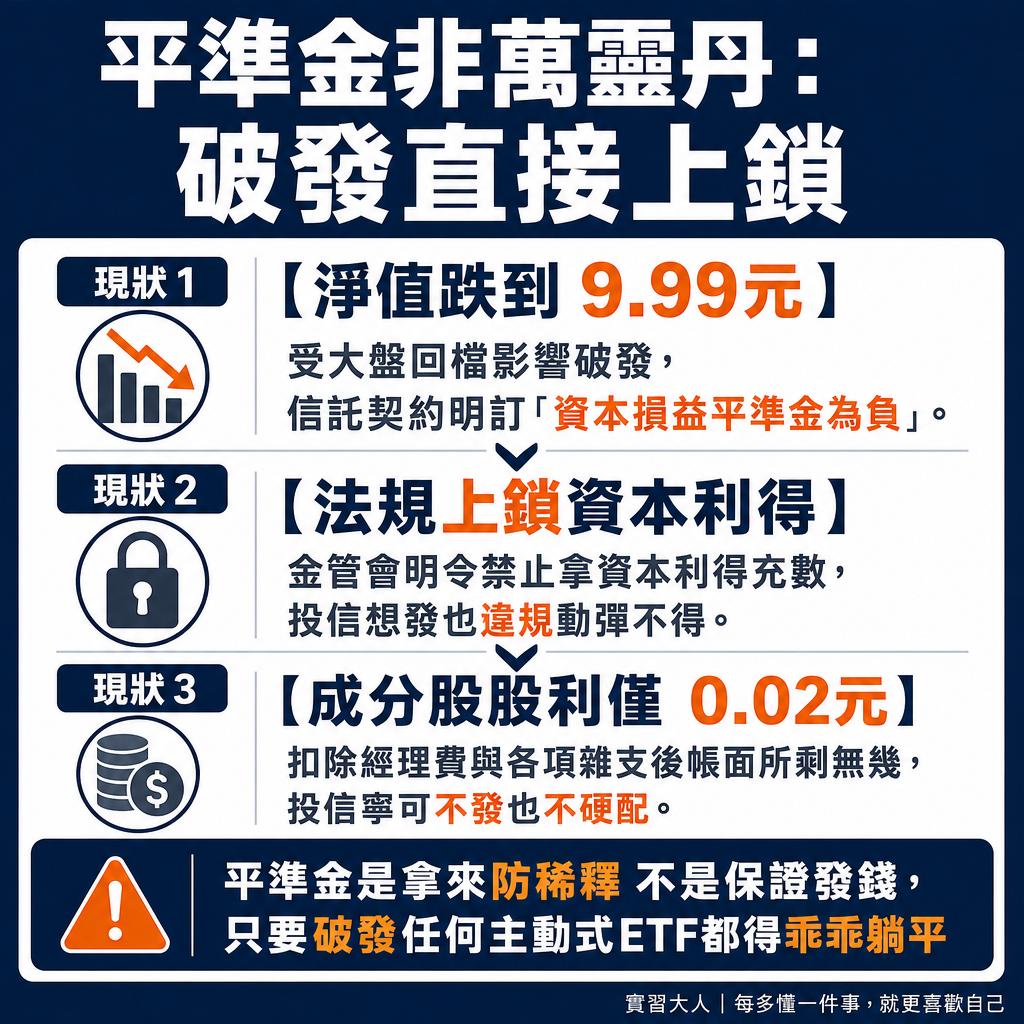
▲ 圖解:平準金迷思戳破:淨值跌破 10 元發行價,資本利得水庫直接依法上鎖
依據主管機關規範與公開說明書規定,ETF若要發放已實現資本利得,評價日每單位淨值必須高於或等於10元發行價格。
受大盤回檔修正影響,00403A在評價日時淨值跌至約9.99元,資本損益平準金呈現負數,依法必須將已實現資本利得全數鎖在帳上。
許多人誤以為收益平準金能保證配息,但平準金的法定功能在於防範新申購資金稀釋舊受益人配息,無法凌駕法規對破發基金動用價差的禁令。
當淨值落在發行價以下時,資本利得水庫依法關閉,平準金亦無法填補缺口,投資人便面臨帳面看得見價差卻分不到現金的處境。
主動式ETF對決被動指數ETF:費用率、平準金與配息體質對照
在評估是否持有主動式ETF前,必須釐清主動操盤與被動指數在內扣總費用率、收益分配來源與抗跌表現上的核心差異。
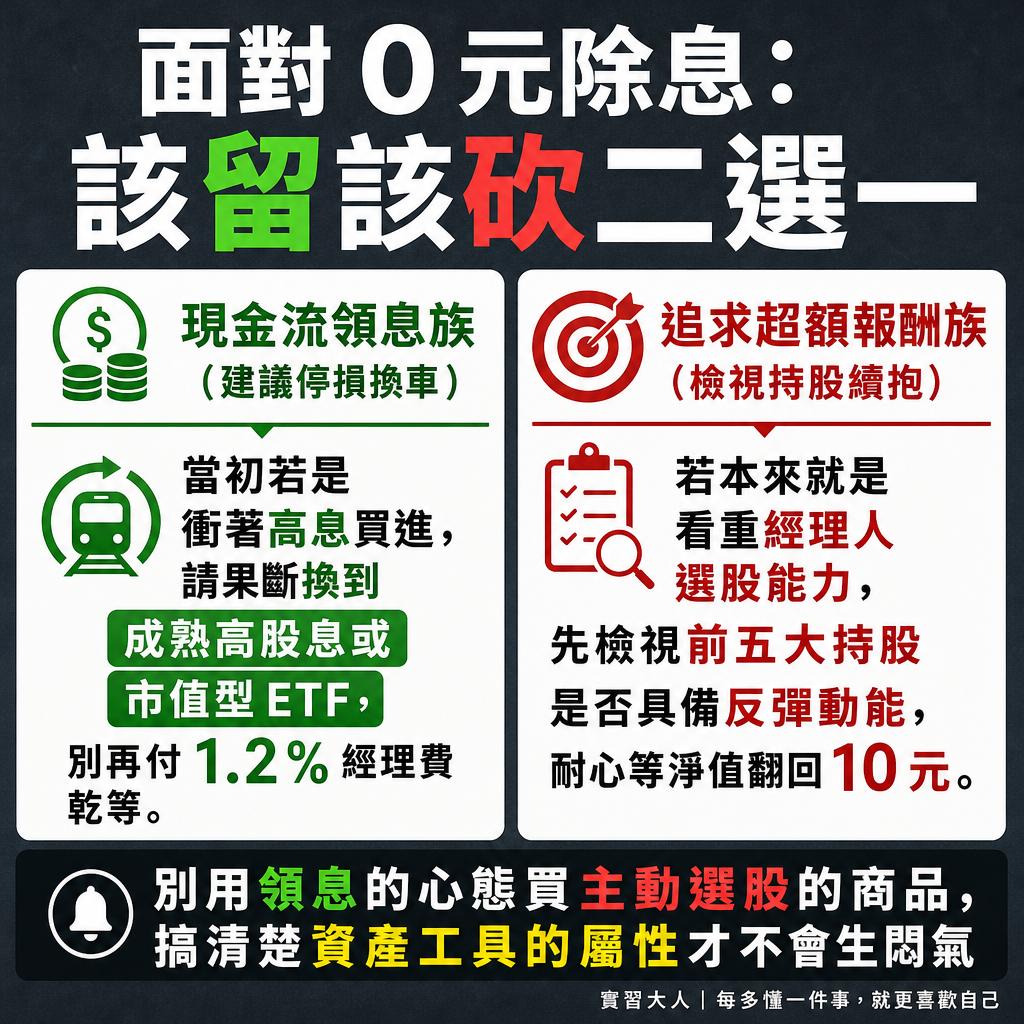
▲ 圖解:許姊的 ETF 體質健檢決策樹:領息現金流族 vs 追求超額報酬族的去留評估
- 年化經理費率
主動式台股ETF(如00403A):約 0.8% 至 1.2%(成本較高)
被動指數型ETF(如0050/006208):約 0.15% 至 0.35%(低成本優勢) - 投資核心目的
主動式台股ETF(如00403A):爭取超越大盤的超額報酬(Alpha)
被動指數型ETF(如0050/006208):貼近追蹤指數的市場報酬(Beta) - 資本利得配發門檻
主動式台股ETF(如00403A):每單位淨值不可低於發行價(通常為10元)
被動指數型ETF(如0050/006208):同樣受發行價與資本損益平準金正負規範 - 平準金主要功能
主動式台股ETF(如00403A):防範規模擴大稀釋配息,破發時無法發放
被動指數型ETF(如0050/006208):平滑大額申購資金帶來的每股配息波動 - 破發時配息狀態
主動式台股ETF(如00403A):僅能分配股利所得,扣除成本過低時配0元
被動指數型ETF(如0050/006208):若成分股股息充沛仍可發放,金額視股利而定
正如約翰·柏格在《共同基金必勝法則》中所強調,金融市場上的成本就是投資人少掉的真實報酬,高費用率在逆境時會成為淨值沉重負擔。
當被動指數ETF僅收取約0.3%費用時,主動式ETF收取1.2%經理費,代表操盤團隊每年必須在市場中多賺取至少1%超額績效才能打平成本。
面對0元除息風暴:投資人停損轉換與續留觀察的評估清單
收到0元除息消息後,投資人無須慌亂拋售,應回到當初的買進目的與資金配置需求進行冷靜檢視。
若原本將這檔ETF設定為生活費或房貸利息來源,需要固定現金流,破發閉鎖機制顯然不符合現金流需求,可考慮逐步轉換至配息穩定的標的。
若買進核心是認同經理團隊的選股實力與長線資本增值,配發0元反而能將資金全數保留在淨值內複利滾存,省下匯費與補充保費支出。
檢視投資部位時,可依照下列3個具體指標,作為下一季度留存或換股的判斷依據:
- 大盤相對績效:過去6個月淨值走勢是否落後加權指數超過3%,若大盤上漲基金卻落後,代表主動選股未達預期。
- 現金流依賴度:日常是否有每月或每季固定領息需求,需要穩定配息者應轉向現金流確定性較高的工具。
- 回補發行價速度:大盤反彈時淨值能否迅速站回10元以上,解鎖資本利得配息水庫。