
00403A首次評價恐配0元!投信寧可挨罵也不硬發平準金的利益抉擇
00403A首次評價恐配0元,投信寧可挨罵也不硬發平準金的商業考量與利益博弈
台灣首檔掛牌的00403A主動式ETF迎來掛牌滿180天的首次評價,市場緊盯其收益分配結果。剖析經理公司的利益結構與商業決策,經理公司收取高達1.2%的經理費,卻在首次除息關卡選擇挨罵也不動用平準金硬擠配息。這場看似公關危機的零元決策,背後牽動著法規監管紅線、淨值保全防線與資產規模生存戰的深層權衡,更直接打破了市場對高股息包裝的幻想。
00403A首次評價決策與資金配置速覽
- 法規嚴格設限:淨值低於10元發行價時,公開說明書明訂資本損益平準金為負不得分配已實現資本利得。
- 平準金防稀釋本質:金管會防弊新制嚴禁投信拿平準金墊高配息率,帳上缺乏超額未分配收益便無從發放。
- 淨值優先於面子:破發狀態下強行配息只會侵蝕每單位淨值,保留資金滾入投資組合才能蓄積後續反彈動能。
本文將讓你學到
- 首檔主動式旗艦面臨公關核彈:00403A首次評價為何陷入0元風暴
- 金管會紅線與資本損益禁令:投信想硬發平準金也動彈不得的法規鐵壁
- 破發狀態硬配的真實代價:淨值失血與經理團隊的資產保全策略
- 重塑台灣ETF遊戲規則:從盲目追逐殖利率回歸總報酬的市場洗牌
首檔主動式旗艦面臨公關核彈:00403A首次評價為何陷入0元風暴
2026年4月下旬掛牌的00403A,是主管機關放行台股主動式ETF後的指標先鋒。成立之初憑藉主動選股打敗大盤的宣傳訴求,迅速吸納數十萬名投資人進場,規模突破數百億元。
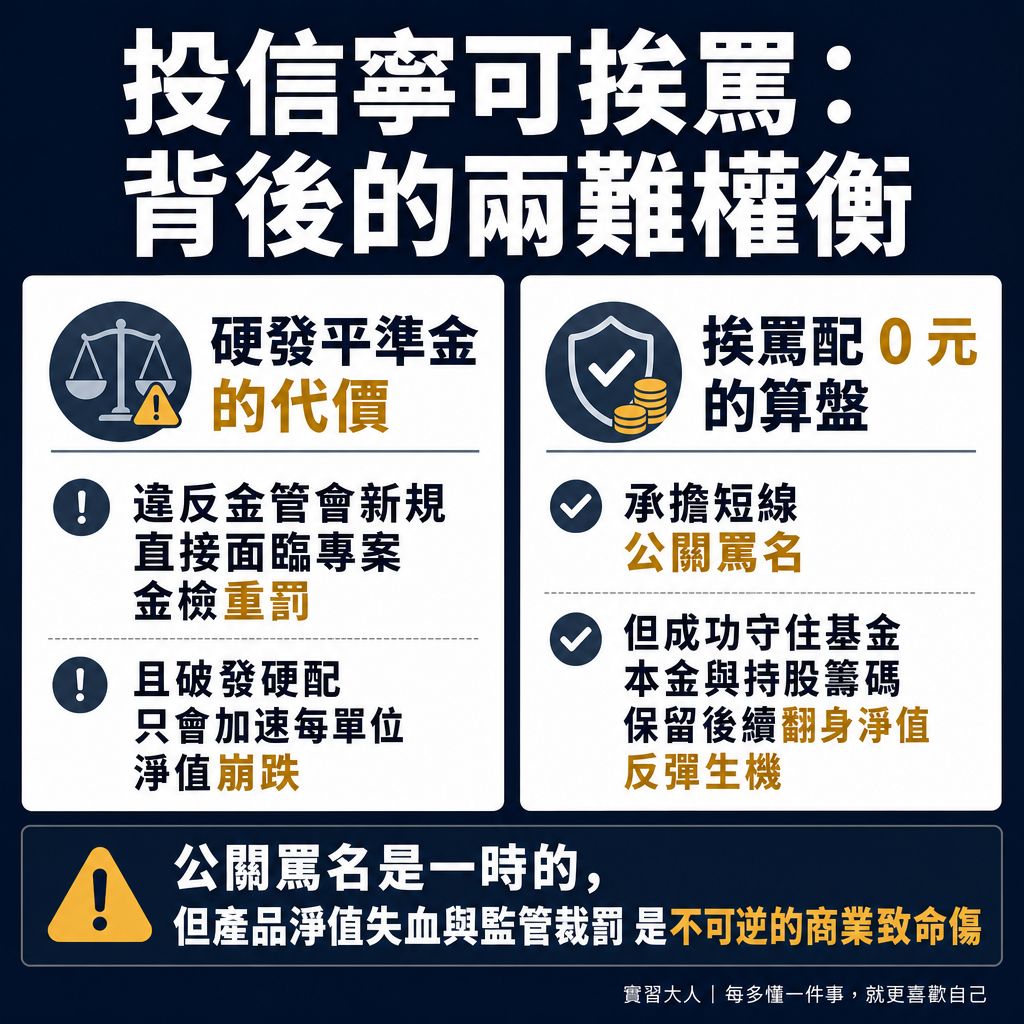
▲ 圖解:投信寧可挨罵的商業抉擇:違規重罰 vs 淨值失血引發 AUM 贖回潮的代價權衡
依照基金公開說明書明訂,基金成立日起屆滿180天後進行首次收益分配評價。10月底剛好迎來這場關鍵期末考,市場原本期待能看到經理團隊端出亮麗的開門紅成績單。
然而受到第三季台股大盤劇烈震盪修正影響,00403A每單位淨值在評價日前夕跌破了10元發行價,落在9.99元附近盤整。這道破發陰影直接卡死了投資人原本預期的大額配息空間。
更讓投資人情緒炸鍋的關鍵在於費用對比。相較於傳統被動指數型ETF僅收約0.3%至0.4%的經理費,00403A經理費高達1.2%,每年向受益人收取的管理成本足足高出數倍。
許多投資人買進時,將主動式ETF當成了高配息的升級替代品。如今繳了全市場最高規格的管理費用,首次除息評價卻可能面臨「配出0元」的窘境,輿論反彈自然如排山倒海而來。
面對漫天撻伐的公關海嘯,投信經營層大可在帳面上便宜行事。但他們最終選擇按兵不動,其背後的商業考量,遠比單純的公關危機更加冷酷而現實。
金管會紅線與資本損益禁令:投信想硬發平準金也動彈不得的法規鐵壁
要看懂投信的決策邏輯,必須先剝除行銷包裝,回到公開說明書的契約條款。許多投資人誤以為只要基金帳上有收益平準金,投信就能隨心所欲當作紅包發給大眾。
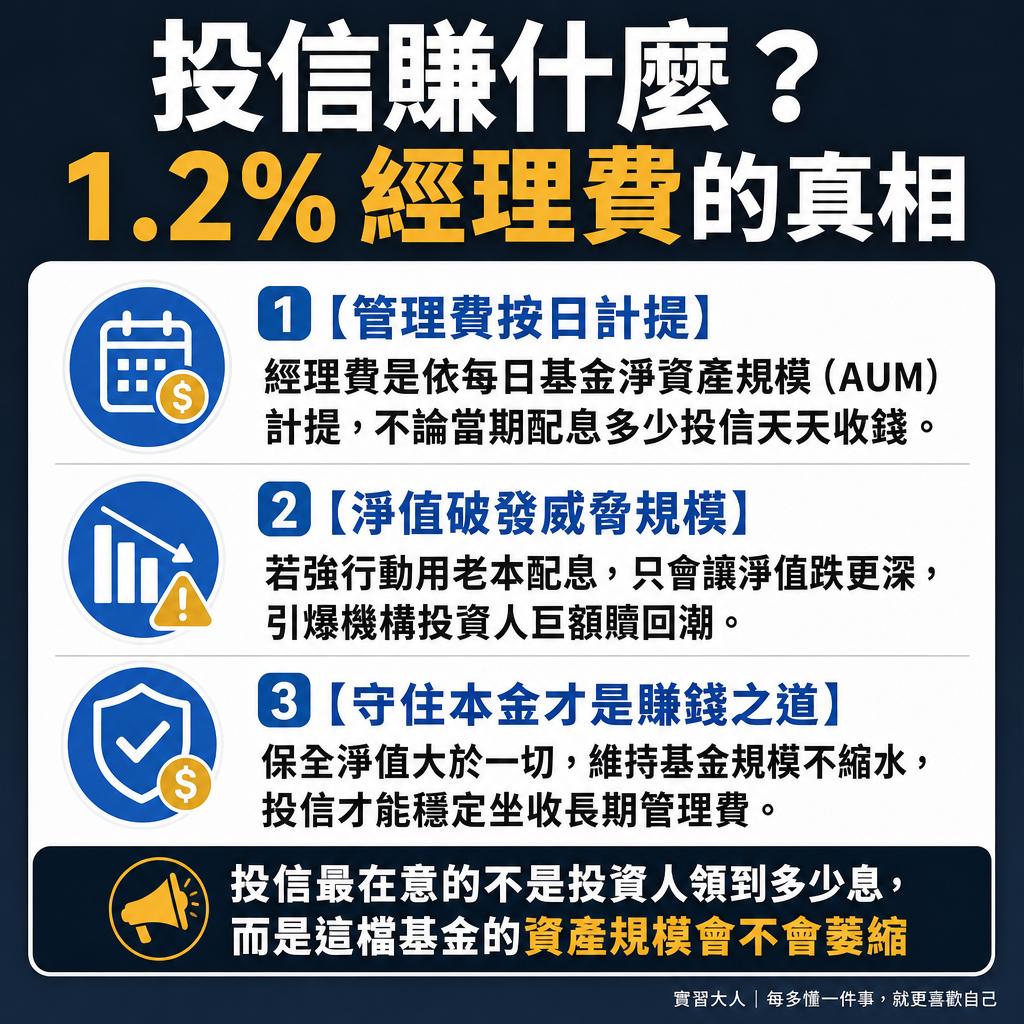
▲ 圖解:經理公司的商業利益結構:1.2% 經理費計提與保全資產規模 (AUM) 的底層邏輯
事實上,00403A基金契約寫得極為嚴苛。當每單位淨值低於發行價時,只要「資本損益平準金為負數」,經理公司依法嚴格禁止動用任何已實現資本利得進行分配。
也就是說,經理人即使在過去半年靠著波段操作賺到了個股價差,只要整體基金淨值處於破發狀態,這筆資本利得就必須整包鎖死在基金淨值中,一毛錢都不能配給投資人。
扣除資本利得後,基金能動用的僅剩成分股發放的現金股利。然而扣除這半年來的各項行政經理費用與借券相關成本後,帳面累積的可分配息值每單位僅剩約0.02元。
配發0.02元意味著什麼?投資人持有1張股票只能領到20元,若非同家保管銀行,光是跨行匯費就要扣掉10元。這種為了發而發的無效益行政浪費,反而會招致更大的譏諷。
雪上加霜的是主管機關的監管大刀。金管會於2024年底祭出嚴格的收益平準金實務指引,並在近年全面納入內控金檢,嚴禁投信拿平準金來人為拉抬非合理的年化配息率。
在金管會的緊箍咒下,平準金的功能被限縮為「防止新申購稀釋舊股東權益」。在帳面缺乏實質高額收益的前提下,任何投信若敢鋌而走險挪用平準金充場面,等待他們的將是專案金檢的嚴厲處分。
破發狀態硬配的真實代價:淨值失血與經理團隊的資產保全策略
除了法規紅線寸步難行外,從投信與基金經理人的商業利益來看,破發硬配更是一筆代價極其高昂的賠本買賣。
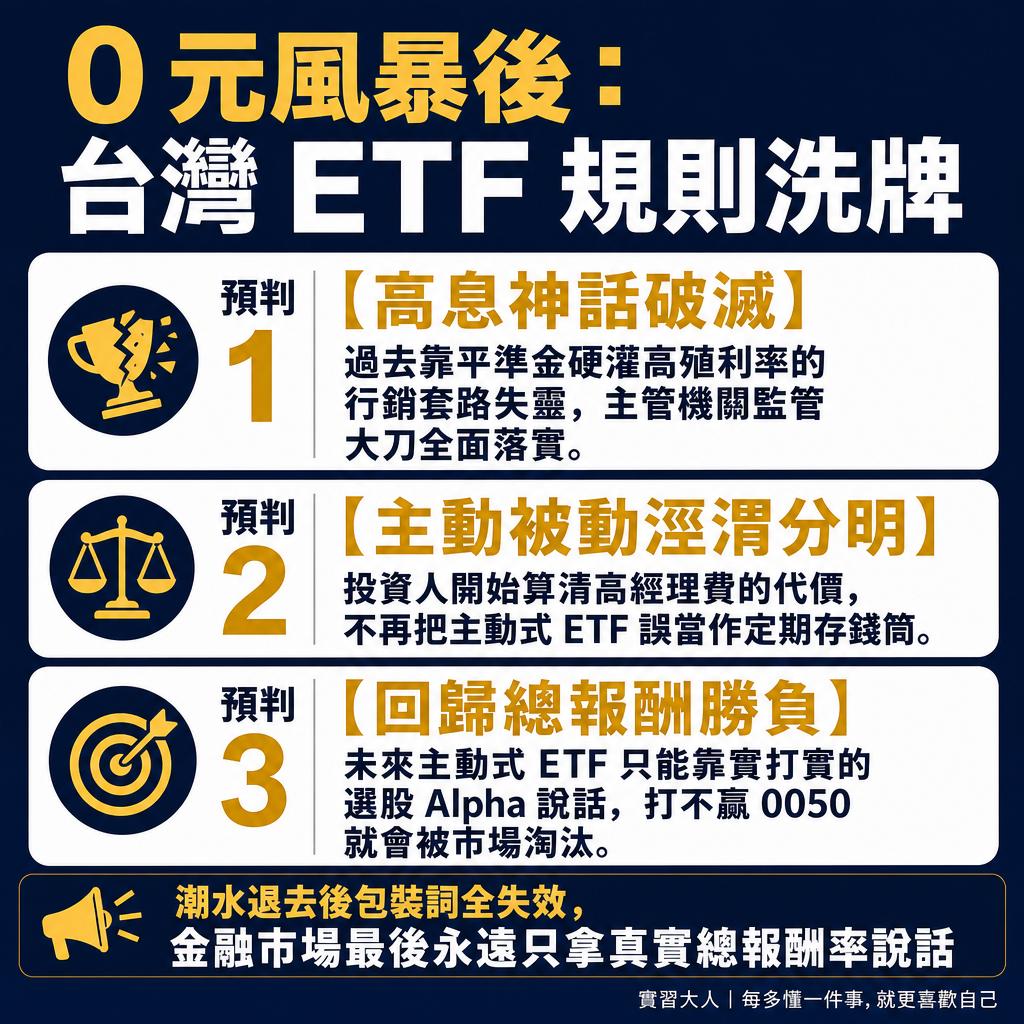
▲ 圖解:市場遊戲規則重塑:高息包裝神話破滅,主動式 ETF 回歸超額報酬戰場
主動式ETF的商業生命線在於「資產管理規模(AUM)」與「相對基準指數的勝率」。投信每年收取的1.2%經理費,是按照每日資產淨值按比例提撥,而非按配息金額抽成。
當基金淨值已經跌破10元時,任何配息行為都是實質的資產抽離。假設投信為了討好散戶硬配出0.1元,除息當天基金淨值就會直接跌到9.89元,讓破發程度進一步擴大。
淨值每跌深一階,經理團隊在市場反彈時要重回10元面額的翻正阻力就成倍增加。對於真正決定大資金去留的機構法人而言,一檔持續破發、本金失血的主動型基金,根本不會列入配置名單。
為了清楚呈現這場決策的商業得失,兩條路徑的底層邏輯與代價對比如下:
- 法規監管風險
情境 A:硬發平準金充場面:觸犯金管會平準金防弊新規,面臨專案金檢與懲處
情境 B:守住底線配0元滾入保留:符合公開說明書與收益分配指引,程序完全合規 - 基金淨值影響
情境 A:硬發平準金充場面:破發下除息造成淨值二度失血,拉大回到發行價門檻
情境 B:守住底線配0元滾入保留:完整保全每單位淨值本金,蓄積後續反彈的投資動能 - 經理人操盤籌碼
情境 A:硬發平準金充場面:被迫在股價低檔變現持股籌措配息款,損耗核心部位
情境 B:守住底線配0元滾入保留:現金部位完整留存於基金內,保留震盪加碼彈性 - 公關與投資人關係
情境 A:硬發平準金充場面:表面維持有配息假象,但淨值持續縮水引發更大質疑
情境 B:守住底線配0元滾入保留:承受首次評價不配息的短線罵名,換取中長線績效底氣
更致命的是操盤節奏的破壞。除息必須準備大量的現金交割款,如果投信在股市回檔築底時被迫賣股變現發紅包,等於在低檔平倉潛力股票,直接斬斷了隨後的反彈勝率。
因此對經理人而言,被散戶罵一季是短痛,但如果因為配息而失去持股籌碼、導致年度績效落後大盤,那將是葬送整檔旗艦產品長線募資能力的永久性重傷。
重塑台灣ETF遊戲規則:從盲目追逐殖利率回歸總報酬的市場洗牌
00403A首次評價可能開出的0元震撼彈,本質上是台灣ETF市場走向成熟過程中的必經陣痛。
過去數年被動高股息商品的大行其道,讓台灣投資人產生了一種根深蒂固的認知錯覺,誤以為所有ETF都必須按季、按月吐出高額現金,甚至把配息率等同於投資報酬率。
然而主動式ETF的誕生初衷,從來不是為了提供固定養老金,而是由專業經理人透過選股與擇時操作,爭取超越大盤指數的「總報酬(資本增值+股利)」。
當市場遇到逆風時,明智的操盤策略本就該是縮回拳頭、保留實力,而不是為了迎合市場虛榮心,硬從本金裡挖肉來假裝豐收。
投信寧可背負背信質疑也不硬動平準金,等於是用行動向市場宣告:主動式ETF的遊戲規則已經改變,法規監管與資本紀律不再允許任何人繼續粉飾太平。
這場風暴給所有投資人上了一堂昂貴的商業課:檢視一檔主動式投資產品,不該看它短期配了多少現金,而該看它在風暴過後,有沒有替你的本金賺回打敗大盤的超額利潤。