
00403A第一次配息就掛蛋?10元破發小資族被割韭菜?新手除息自救指南
深入解析00403A首次評價破發原因、公開說明書資本利得禁令、平準金迷思與小資換車評估
面對 00403A 第一次配息 掛蛋 破發 小資族 該如何自救?每個月少喝幾杯拿鐵、設定定期定額買進統一台股升級50(00403A),滿心期待 2026 年 10 月底首次收益分配,沒想到基金淨值跌破 10 元發行價,更傳出首次評價恐直接「配 0 元」。經理費比 0050 貴一倍卻拿不到股息,到底該認賠跳車還是閉眼續扣?
💡 00403A首次評價與破發自救速查
- 配息掛蛋原因:2026年10月00403A淨值跌破10元發行價,依公開說明書規定,資本損益平準金為負時不得分配資本利得。
- 股利所得現況:帳面成分股息扣除各項行政成本後僅剩約0.02元,投信評估發放效益過低,決定滾入下季而不予分配。
- 小資應對策略:若當初著眼於長期主動超額報酬可維持定期定額微笑曲線;若目標是穩定現金流領息補貼生活,應評估轉向費用率更低的市值型被動ETF。
本文將讓你學到
- 10元發行價跌破變9.99元,為什麼淨值破發就不能配息?
- 經理費1.2%比0050貴一倍,主動式ETF平準金機制為什麼沒救到大家?
- 00403A與0050成本結構比一比:小資定期定額一年差多少?
- 第一次除息掛蛋該跳車還是續扣?小資族2招評估去留
10元發行價跌破變9.99元,為什麼淨值破發就不能配息?
每個月發薪日一過,不少剛出社會的年輕人習慣將扣除房租後的結餘,自動扣款 3,000 元或 5,000 元買進零股。當初主打 10 元親民入手價的統一台股升級50(00403A),吸引了許多想要無痛存股的新手。
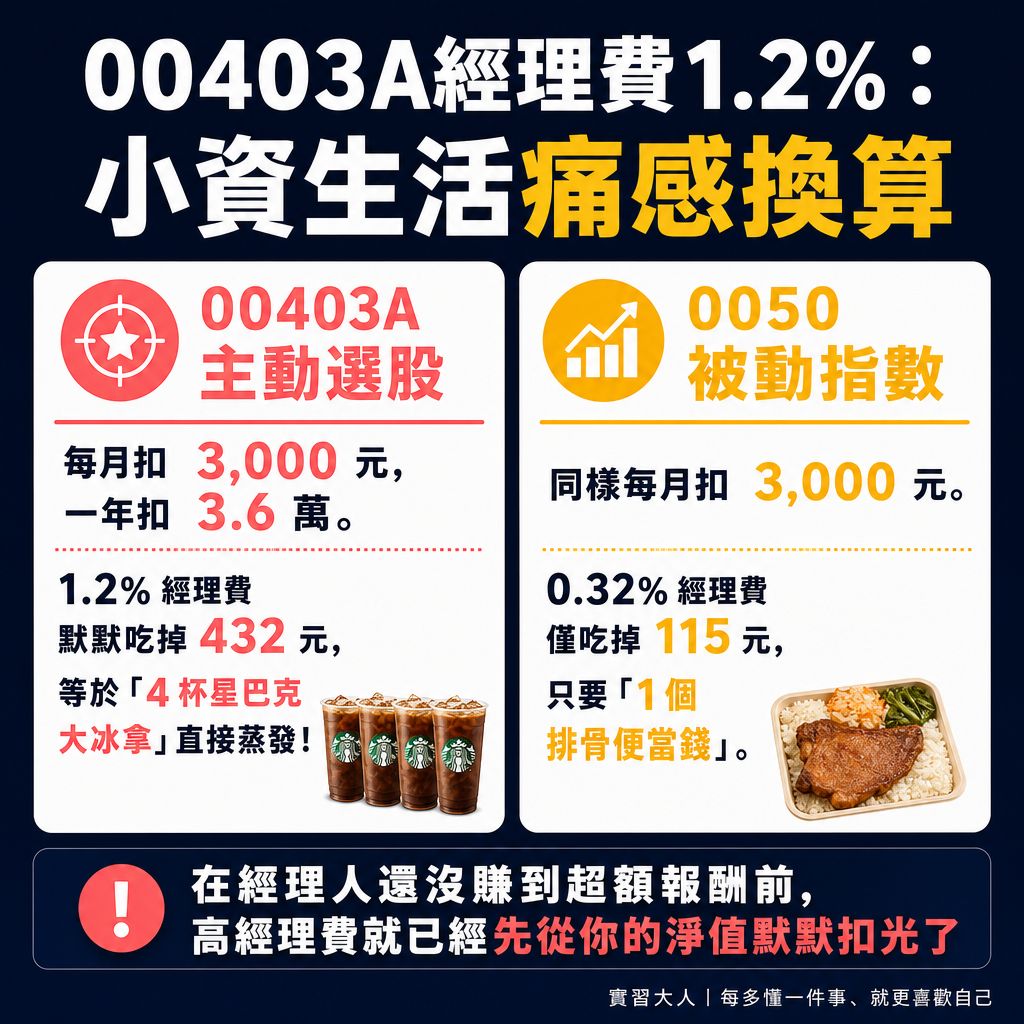
▲ 圖解:00403A高經理費的生活痛感換算:小資定期定額的隱形摩擦成本
2026 年 4 月掛牌的 00403A 滿 180 天後,依規定在 10 月底迎來首次收益分配評價。然而遇上台股大盤拉回震盪,基金每單位淨值跌到了約 9.99 元,正式跌破當初的 10 元發行價。
很多投資新手會好奇:只差 0.01 元,為什麼就不能配息?關鍵在於 ETF 收益分配背後的法定金庫分流與信託契約嚴格限制。
一檔 ETF 能配給投資人的錢,主要來自三個水庫:成分股配發的股利所得、經理人換股賺取的已實現資本利得,以及收益平準金。
翻開 00403A 的基金公開說明書,裡面明文規定:當每單位淨值低於發行價(10元),且資本損益平準金為負數時,經理公司不得分配資本利得。這條法規紅線旨在保護基金原始資產,避免淨值已經虧損還硬拿本金充當獲利發放。
既然資本利得不能發,那成分股領到的現金股利呢?00403A 帳上扣除經理費、保管費與各項雜支後,每單位可分配股利僅剩約 0.02 元。
換算下來一張 1,000 股只能分到 20 元,扣除跨行匯費 10 元實質落袋只剩 10 元,零股投資人更可能只拿到幾毛錢。
考量劃撥手續費與行政作業成本,投信公司在評價後評估「當次不予分配」,將微額收益全數滾入下一期保留。這就是市場傳出首次配息可能直接掛蛋的核心原因。
經理費1.2%比0050貴一倍,主動式ETF平準金機制為什麼沒救到大家?
不少小資族看著財經新聞越看越納悶:募集時各大社群網紅大力宣傳「主動選股能趨吉避凶」、「配備收益平準金不怕股息被稀釋」,為什麼遇到第一次除息就碰壁?
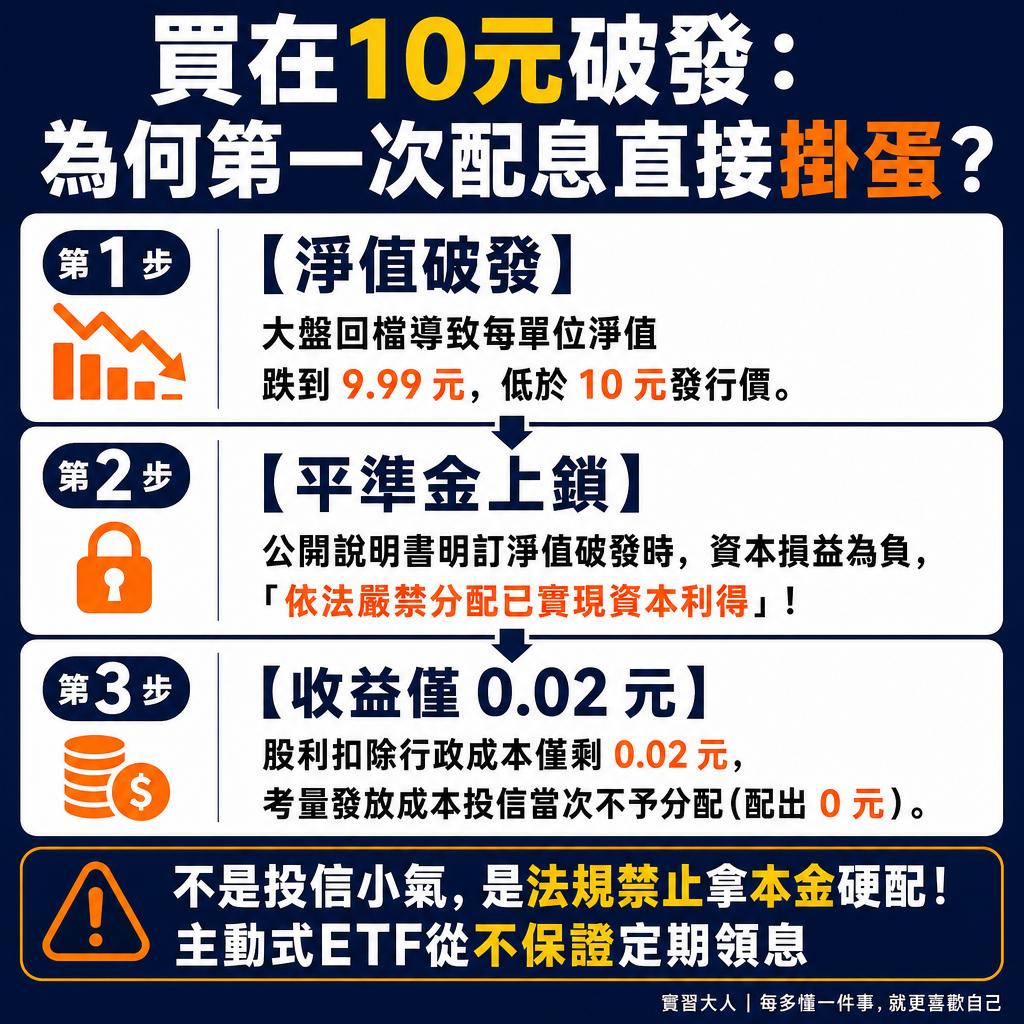
▲ 圖解:00403A淨值破發導致首次評價不予分配的原因與法規流程
關鍵在於大眾對「收益平準金」存在根深柢固的誤解。收益平準金的唯一法律功能,是在大量新投資人申購湧入時,防止原有投資人的每股配息被稀釋,它絕不是保證配息的萬靈丹,更不能凌駕法規去填補破發的虧損。
更讓定期定額小資族感到肉痛的,是每天默默被吃掉的內扣持有成本。傳統被動追蹤指數的市值型 ETF(如 0050),經理費僅 0.32%;然而主動式 ETF 仰賴經理人研究團隊頻繁進出調倉,經理費率通常高達 1.2% 左右。
1.2% 的經理費不是年底收到繳費單才繳,而是由投信每天直接從基金淨值裡扣除。一年 365 天換算下來,無論當天台股大盤大漲還是大跌,基金淨值每天都在支付這筆營運開銷。
在大盤多頭主升段時,若經理人選股績效亮眼,賺取的超額報酬確實能覆蓋高經理費;但當大盤陷入盤整或回檔時,1.2% 的固定費用就會成為淨值向下的沉重阻力,讓跌破 10 元的淨值更難迅速爬回水面。
00403A與0050成本結構比一比:小資定期定額一年差多少?
買在 10 元看起來很便宜,但長期投資的真實回報取決於總報酬率與持有成本,而非單張股票的名目價格。我們將主動式的 00403A 與國民市值型 ETF 代表 0050 進行客觀對照:
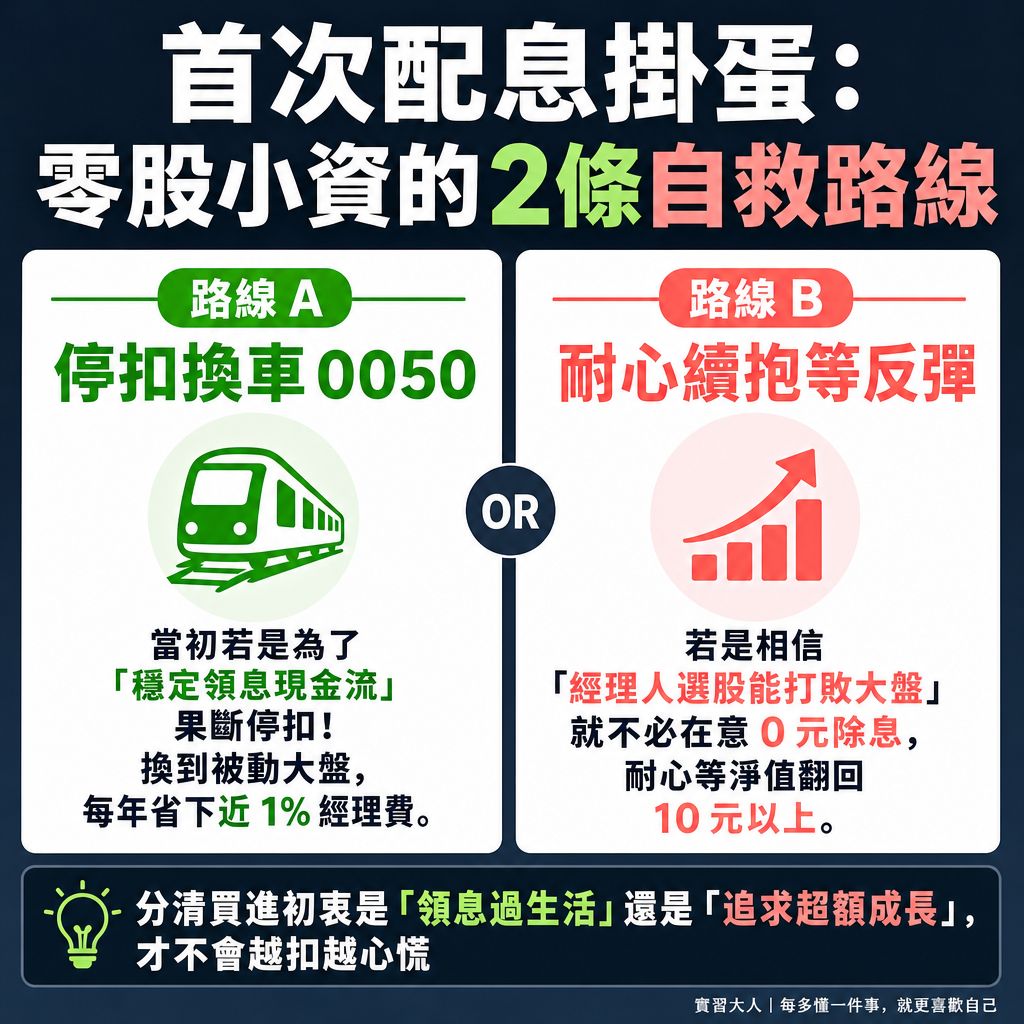
▲ 圖解:面對00403A配息掛蛋:小資族認清投資初衷的停扣與續抱抉擇
- 產品核心策略
00403A(主動式ETF):經理團隊主動選股,追求打敗大盤超額報酬
0050(被動市值型ETF):被動追蹤台灣50指數,獲取全市場平均報酬 - 經理費率
00403A(主動式ETF):每年約 1.20%
0050(被動市值型ETF):每年 0.32%(費用低逾 70%) - 入手門檻
00403A(主動式ETF):發行價 10 元,整張好入手
0050(被動市值型ETF):單價較高,適合透過券商定期定額買零股 - 資本利得配息門檻
00403A(主動式ETF):淨值低於 10 元時嚴禁分配資本利得
0050(被動市值型ETF):歷年淨值遠高於發行價,分配空間彈性穩定 - 首次配息現況
00403A(主動式ETF):成立滿 180 天首次評價,因破發恐配 0 元
0050(被動市值型ETF):歷史配息機制成熟,每半年固定除息穩定發放 - 適合族群
00403A(主動式ETF):能承擔高內扣與選股波動、追求超額回報者
0050(被動市值型ETF):專注長期資產累積、重視低磨損成本的小資族
假設一位社會新鮮人每月發薪日定期定額扣款 5,000 元,一年累計投入本金 60,000 元。光是 1.20% 與 0.32% 的經理費差距(0.88%),一年內扣費用差距就接近 500 元,相當於少喝了 8 杯拿鐵。
當投資時間拉長到 5 年、10 年,累積本金達到 50 萬或 100 萬時,這 0.88% 的隱形費用每年會默默蒸發數千至上萬元。這就是為什麼重視每一塊錢小資族,必須在追求話題新商品前看清成本結構。
第一次除息掛蛋該跳車還是續扣?小資族2招評估去留
看到新聞討論熱烈,很多剛開始存零股的朋友心慌意亂:「我是不是被割韭菜了?該現在賣掉認賠,還是閉著眼睛繼續扣?」面對帳面波動,建議小資族冷靜透過以下兩招自我檢核:
第一招:核對當初買進的真實動機是「要現金流」還是「要總報酬」?
如果你當初申購是滿心期待「每季都能領到穩定現金流補貼房租與生活費」,那麼 00403A 這類受限於發行價紅線、且成立初期資本利得水庫未豐的主動式商品,顯然與你的短期現金流需求產生落差。認清目標轉向配息歷史悠久、費用率更低的市值型標的,是理性的資產校正。
反之,若你買進是看好經理團隊的主動選股能力,且投資視野拉長到 3 至 5 年以上,那麼初期跌破 10 元在定期定額策略中本來就是「微笑曲線」的累積低檔籌碼期,不需因為一次沒領到股息就驚慌停損。
第二招:算清真實換車成本,卸下套牢自責心魔。
很多新手害怕賣股票是因為「不想承認自己賠錢」。但仔細算算,如果當初用 10 元發行價買進 1 張(1,000 股),淨值跌到 9.99 元時帳面虧損其實只有 10 元。
就算買了 3 張,帳面損失也才 30 元。搭配台股 ETF 僅 0.1% 的證券交易稅與券商折扣手續費,調整部位的實質摩擦成本非常低。
在投資世界裡,及時辨識商品特性是否符合個人需求,永遠比在原地糾結更有價值。發薪日將薪水分流到對的資產帳戶,穩紮穩打滾出複利,才是小資族最踏實的底氣。