
鴻海科技日秀技術,怎麼看有沒有多賺錢?
鴻海科技日展示的加工與AI伺服器技術,能讓公司多賺錢嗎?從少浪費材料、承接更多工作談起,用第二季財報的每100元營收,帶你看懂毛利與營業利益的差別。
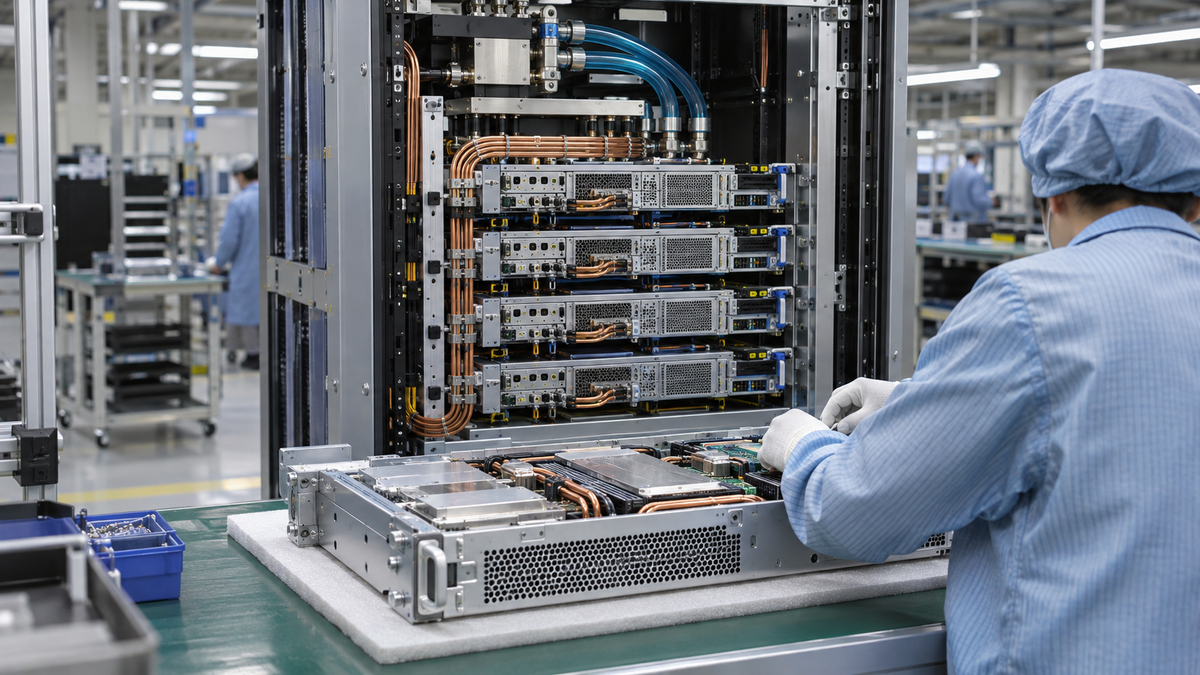
鴻海在2026年10月30日至31日舉行科技日,展示一體沖壓成型機殼、精密加工,以及AI運算、網路、電源與散熱的系統整合能力。目前查得的公開資料,還不足以算出這些技術替鴻海增加多少獲利。
做出同樣的產品,如果少浪費一些材料,就有機會少花一些錢;客戶若交付更多工作,也可能帶來更多收入。技術能不能幫公司多賺錢,要看省下的成本、增加的收入,扣掉新增開銷後,還能留下多少。接下來就從省材料、承接更多工作這兩個方向,看看該怎麼判斷。
這篇文章你將學到
材料省下來,公司就一定賺更多嗎?
鴻海表示,一體沖壓成型可提高材料利用率。實際能省多少錢,還要看材料費、設備投入與量產規模,目前資料不足以估算獲利貢獻。
材料費是製造成本的一部分。如果同樣做一批機殼,耗掉的材料變少,又能維持品質與交貨速度,省下的錢就有機會留在公司。
但換一種做法,也可能需要新設備;材料省下多少,要連同設備與維護的負擔一起看。
例如,新機器買進來後,設備支出通常會分攤到使用期間,逐期列入成本或費用,這就是「折舊」。如果訂單不夠,機器經常閒著,分攤到每件產品的負擔就可能偏高。
因此,看到公司說某個製程更省材料,可以接著問:有多少產品已經用上?做出來的品質穩不穩?訂單量夠不夠?同一項技術,用在大量生產的產品上,和只做少量展示品,對整家公司獲利的影響會差很多。
客戶交給鴻海更多工作,生意就更好賺嗎?
科技日另一個重點,是把AI運算、網路、電源與散熱等設備整合起來。公司展示的內容,從零組件延伸到完整系統。
要理解系統整合可能怎麼賺錢,可以想像一個情境:客戶原本只向供應商買機殼,後來連電源、散熱、組裝與測試都一起交給它。供應商能收取的金額可能增加,客戶也省下分別找廠商協調的時間。這是在說明可能的獲利機制,並不代表科技日展示已讓鴻海取得這類新增訂單。實際有沒有客戶採用、交付哪些工作,以及何時開始交貨,仍要看後續揭露。
不過,接下更多工作,也要多買材料、多安排測試,並承擔交貨責任。若中間出問題,要花錢重做或補救,原本預期的利潤就可能被吃掉。
如果後續真的接到更多工作,還要看多收的錢,有沒有超過新增的材料、人力、測試與交貨成本。
這也解釋了,為什麼看到AI伺服器營收增加,還需要往下看獲利。有些設備本身的零件金額很高,整套賣出去,營收會很大;公司能留下的部分,仍取決於它負責哪些工作、合約怎麼訂,以及生產交付是否順利。
毛利率沒升,鴻海仍可能賺更多嗎?
要理解毛利率與營業利益率,可以拿鴻海已公布的2026年第二季財報來練習。以下是鴻海集團整體的合併數字,無法直接代表某項科技日展示技術的獲利貢獻。
營收扣掉材料、生產人工等營業成本後,留下的是「毛利」。毛利還要支付研發、銷售與管理等營業費用,扣完才得到「營業利益」。把它們各自除以營收,就得到毛利率與營業利益率。
依鴻海第二季財報新聞稿,當季合併營收約新台幣2.53兆元,比去年同期增加41%;毛利約1,545億元、增加36%;營業利益約948億元、增加68%。以上沿用公司公告的四捨五入數字。
這裡有兩件事同時發生:毛利增加得比營收慢,代表毛利率下降了;營業利益增加得比營收快,代表營業利益率提高了。
鴻海第二季的毛利率是6.12%,營業利益率是3.75%。把它換成每100元營收,會更容易看懂:
| 每100元營收,錢花到哪裡? | 金額 |
|---|---|
| 扣掉營業成本,留下毛利 | 6.12元 |
| 再支付研發、銷售與管理等營業費用 | 約2.37元 |
| 最後留下營業利益 | 3.75元 |
上方「每100元營收」表格,是用鴻海集團第二季的整體數字換算,不能當作每台AI伺服器的利潤,也不能據此算出科技日展示技術增加多少獲利。
中間的2.37元,是6.12元減去3.75元的結果。表格算到本業的營業利益,後面還有業外損益、稅負等項目,才能算出稅後淨利。
每100元營收留下的毛利變少,和整家公司賺到的營業利益變多,可以同時發生。
生意規模變大,毛利金額仍可能增加;而既有的研發、銷售與管理團隊,如果能支援更多生意,相關費用就未必需要跟著營收等比例增加,公司便有機會留下更多營業利益。
所以,單看毛利率下降就認定公司變差,容易漏看費用控制與整體獲利。反過來,營業利益成長,也需要公司說明是哪些業務、成本或費用發生變化,才能理解改善的原因。
下次看鴻海科技日新聞,接著看什麼?
看完一項技術展示,可以把問題問得更具體一點。例如:「這個做法能少用材料,現在有多少產品在用?」或是「這次接的是整套系統,扣掉新增的材料與人力後,還多賺多少?」
技術新聞告訴我們公司可能做得到什麼,量產與財報資料則幫助我們看出成果有多大。
後續可以照這個順序判斷:
- 看客戶採用與量產交貨。公司有沒有說明哪些產品已採用、是否開始量產,以及實際交貨進展?技術展示能讓人了解公司的能力,客戶採用與交貨則能進一步說明這項能力有沒有用在生意上。
- 看增加的收入與省下的成本,能否超過新增開銷。省材料也可能需要新設備,承接更多工作也會增加材料、人力與測試費用。把這些一起算,才能判斷有沒有多賺錢;資料不夠時,就保留為待確認的問題。
- 用財報確認整體結果。比較營收、毛利與營業利益,再看公司如何解釋變化。產品組合、匯率或新廠成本,也可能影響結果;合併財報若沒有進一步拆分,仍難把獲利變化單獨歸給某項技術。
第二季是4月至6月,第三季是7月至9月,都早於10月底科技日。這些數字可以作為後續比較的基準,不能直接當成科技日展示技術已帶來獲利的證據。即使部分技術可能早已投入使用,也需要公司揭露導入時間與實際成果,才能建立關聯。
看鴻海科技日,可以帶著同一個問題往下追:客戶用了嗎、產品交貨了嗎,扣掉新增開銷後,公司有沒有留下更多利潤?沿著這條線看,才更能分清技術展示與已實現獲利。