
國安基金進場條件有哪些?大盤急跌會護盤嗎?回測歷次宣布到落底時間差
2026年11月台股加權指數自45,000點高檔急殺跌破42,000點關卡,短短數個交易日內蒸發近3,000點,引發市場投資人高度焦慮與流動性恐慌,各大財經社群更掀起對國安基金進場條件的激烈討論。面對短線劇烈回檔,市場最關心的是政府究竟何時會召開臨時委員會啟動護盤,以及官方政策宣告是否等同於大盤已經實質見底。
本文將讓你學到
- 法定進場三大門檻:國安基金條例第8條如何定義「市場失序」?
- 跌三千點會護盤嗎?指數四萬點時代的「絕對點數」與「跌幅比例」迷思
- 宣布進場就是最低點?回測歷次護盤到實質落底的時間差
- 第9次護盤半年前已全數退場:動用122億獲利99億的真實借鏡
- 面對大盤劇烈回檔:散戶應對國安基金題材的三個客觀考量
法定進場三大門檻:國安基金條例第8條如何定義「市場失序」?
在台股遭遇急跌時,許多投資人直覺期待政府基金進場穩定行情。然而國安基金正式名稱為「國家金融安定基金」,法定宗旨是防範非經濟重大因素衝擊金融市場,避免系統性風險癱瘓交易機能。
國安基金動用資金的唯一法源是《國家金融安定基金設置及管理條例》第8條第1項,必須同時符合三大法定要件:
- 重大外部事件:國內外重大事件或國際資金大幅移動(如地緣衝突、全球金融危機或經貿制裁),非個別企業或景氣循環回檔。
- 民眾信心受挫:市場恐慌蔓延致使買盤全面退縮,市場失去正常撮合流動性。
- 市場失序之虞:資本市場與其他金融市場顯著失序,或有損及國家安定之虞。
依條例第4條,基金可動用資金上限為5,000億元(國庫持股借款上限2,000億元,借用各退休基金上限3,000億元)。啟動護盤必須由行政院副院長召集11至13位委員開會決議。截至2026年11月5日,主管機關並未召開臨時會亦未授權進場,官方目前處於密切觀察階段。
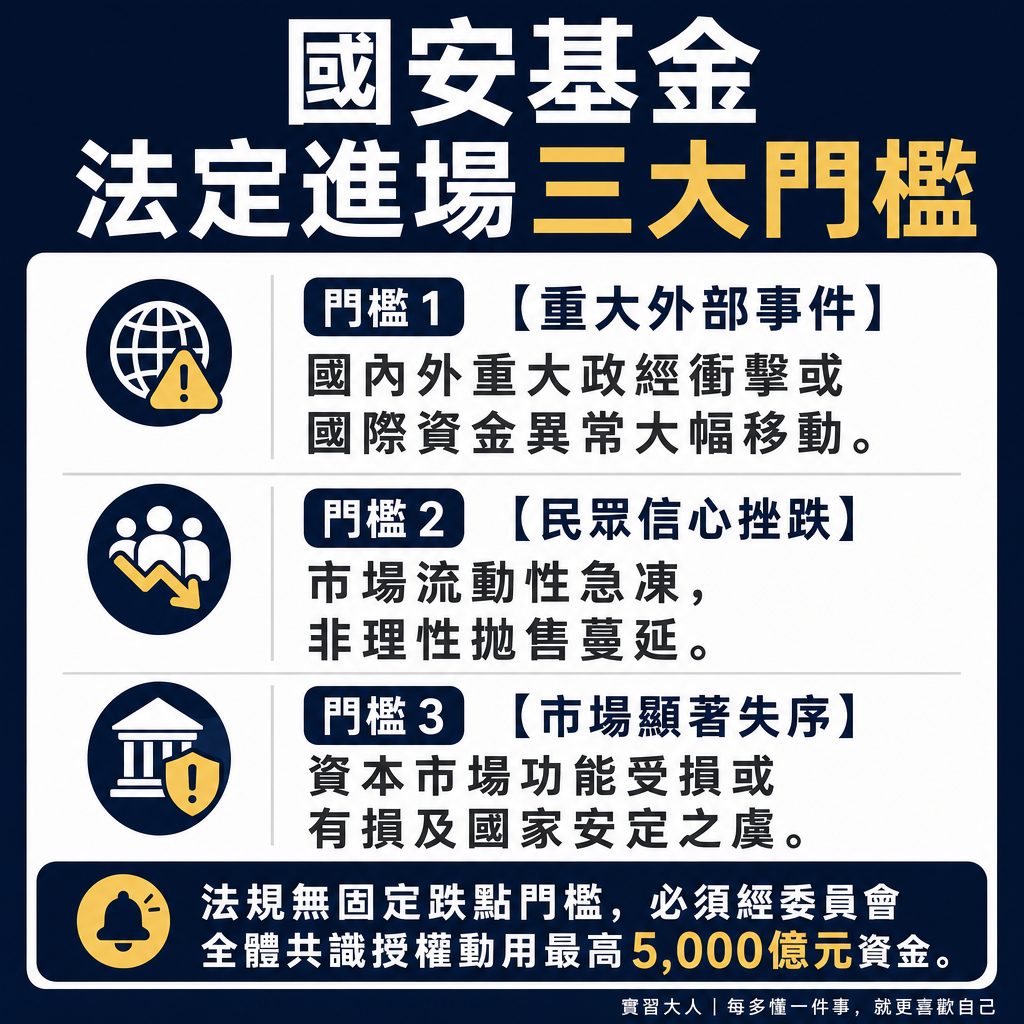
▲ 圖解:國安基金條例第8條三大法定門檻:重大事件、信心受挫與市場顯著失序之虞
跌三千點會護盤嗎?指數四萬點時代的「絕對點數」與「跌幅比例」迷思
近期台股自45,000點急跌至42,000點以下,數日內下跌近3,000點,引發投資人質疑為何尚未護盤。這項疑問的核心在於混淆了「絕對跌點」與「跌幅比例」。
在指數突破4萬點架構下,點數含金量已改變。在指數12,000點時,跌3,000點是重挫25%的股災;但在45,000點基期下,下跌3,000點的實際跌幅僅為6.67%(3,000 ÷ 45,000)。在市場常態中,波段回檔5%至8%純屬漲多換手,距離「市場機能失序」仍有實質差距。
回顧國安基金歷次進場時的大盤高點拉回幅度:
- 2008年9月(金融海嘯):雷曼兄弟破產引發崩跌,大盤拉回-19.06%後護盤。
- 2020年3月(新冠疫情):全球股市熔斷,大盤波段下挫-26.77%後授權進場。
- 2022年7月(激進升息):通膨資金撤出,大盤自高點回檔-25.19%後進場。
- 2025年4月(對等關稅):創單日重挫近千點歷史紀錄(跌9.7%),波段跌近18%湧現無量跌停後進場。
歷史顯示,歷次進場前大盤拉回幅度普遍在13%至26%之間。以45,000點推算,拉回15%需跌6,750點(約38,250點);拉回20%需跌9,000點。目前的3,000點回檔純屬高基期技術修正,數據上尚未觸發法定失序門檻。
宣布進場就是最低點?回測歷次護盤到實質落底的時間差
投資人常誤以為宣布護盤當天就是歷史大底,可無腦歐印。然而歷史回測顯示,「政策宣告」與「實質打底落底」之間,通常存在數週至數個月的時間差。
宣告進場後的走勢主要呈現兩類形態:一是流動性修復型(如2020年、2025年),短線恐慌在政策資金注入後迅速洗淨,T+1至T+5日強彈確立底部。
二是長期熊市打底型(如2000年、2008年),面對景氣衰退,宣告僅具短線心理緩衝。例如2008年宣布後T+1日漲+2.35%,但T+20日擴大下跌至-17.21%,歷經90天反覆探底才見真正大底。
以下整理國安基金法定進場三大門檻、落底時間差與散戶誤區速查表:
| 檢驗維度 | 法規標準與歷史數據 | 實質落底時間差 | 常見投資誤區 |
|---|---|---|---|
| 法定門檻 | 條例第8條三大要件:重大事件、信心受挫、市場失序之虞。 | 法規無硬性點數門檻,由委員會綜合研判後決議。 | 誤以為跌2,000或3,000點政府就必須護盤。 |
| 短線走勢 | 宣布後T+1日上漲機率約75%,T+5日平均漲幅約+4.5%。 | 政策資金入場可在短線遏止恐慌賣壓,帶來技術性止跌。 | 誤以為宣布當日就是大盤歷史絕對最低點。 |
| 波段落底 | 歷史實質落底耗時自5天至90天不等,平均需震盪數週。 | 面臨全球景氣衰退時,常出現政策宣告後的二次探底走勢。 | 在宣布當天開高時立刻滿倉追價,承擔洗盤風險。 |
| 資金任務 | 總額上限5,000億元,聚焦維持市場基本流動性與秩序。 | 任務在於穩定交易秩序,並非代替市場拉抬指數創歷史新高。 | 誤以為國安基金會把所有股票買回起跌點。 |
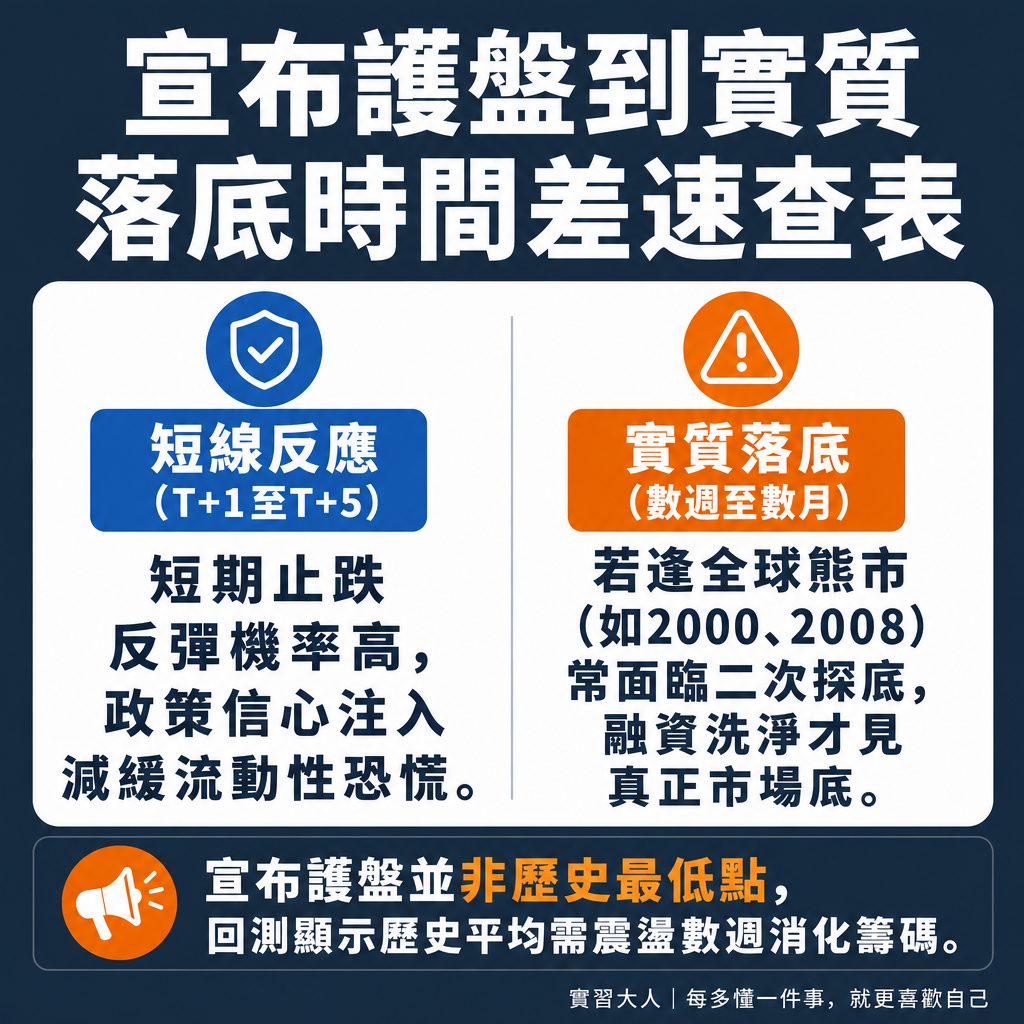
▲ 圖解:歷次宣布護盤到實質落底時間差:短線提振心理 vs 融資浮額洗淨平均天數
第9次護盤半年前已全數退場:動用122億獲利99億的真實借鏡
回顧2025年至2026年完成的第9次護盤,能提供極具價值的客觀借鏡。必須強調,這是半年前已全數結算的歷史紀錄,絕非當前市場動作。
第9次護盤的完整時序與決算官方數據如下:
- 進場時機:2025年4月9日因美國對等關稅衝擊,台股單日暴跌近千點引發跌停潮,委員會授權進場。
- 護盤天數:至2026年1月12日宣布退場,護盤長達279天,創史上最長紀錄。
- 處分結算:2026年1月13日至2026年5月6日(耗時114天),在市場穩健原則下全數出清持股結算完畢。
- 動用資金與獲利:整體任務僅動用122.5億元,實現獲利高達99.32億元,報酬率逾81%。其中逢低承接台積電(2330)單檔獲利達77.7億元,佔總獲利近八成。
這項經驗顯示,國安基金操盤極其精準節制,核心在於恐慌斷頭時提供流動性防線,而非盲目追高;退場亦採長週期分批調節,避免對市場造成二次波動。
面對大盤劇烈回檔:散戶應對國安基金題材的三個客觀考量
面對指數跌破42,000點的震盪,投資人不應寄託於尚未授權的護盤政策,應客觀衡量三個實質層面:
- 融資維持率與槓桿風險:波動放大時信用交易風險劇增。以本金100萬元、融資6成買進250萬元部位試算,若回檔12%,維持率自166%降至146%;若回檔達18%,維持率滑落至136%逼近追繳線。過早拉滿槓桿,即便指數見底,也可能因保證金不足被迫斷頭。
- 區分資產屬性與持有週期:大盤市值型ETF(如0050)具備自我修復機制,自有閒錢無需過度擔憂短期點數震盪;但高估值投機題材股即使國安基金進場也難獲資金青睞,仍面臨估值下修。
- 觀察客觀籌碼訊號而非政策宣示:市場見底伴隨三項客觀指標:全市場單日融資餘額顯著大減(浮額清洗完畢)、急跌後出現窒息量並收出長下影線、台幣匯率停止劇烈貶值。這三項數據滿足時,止跌確立度遠高於口頭喊話。
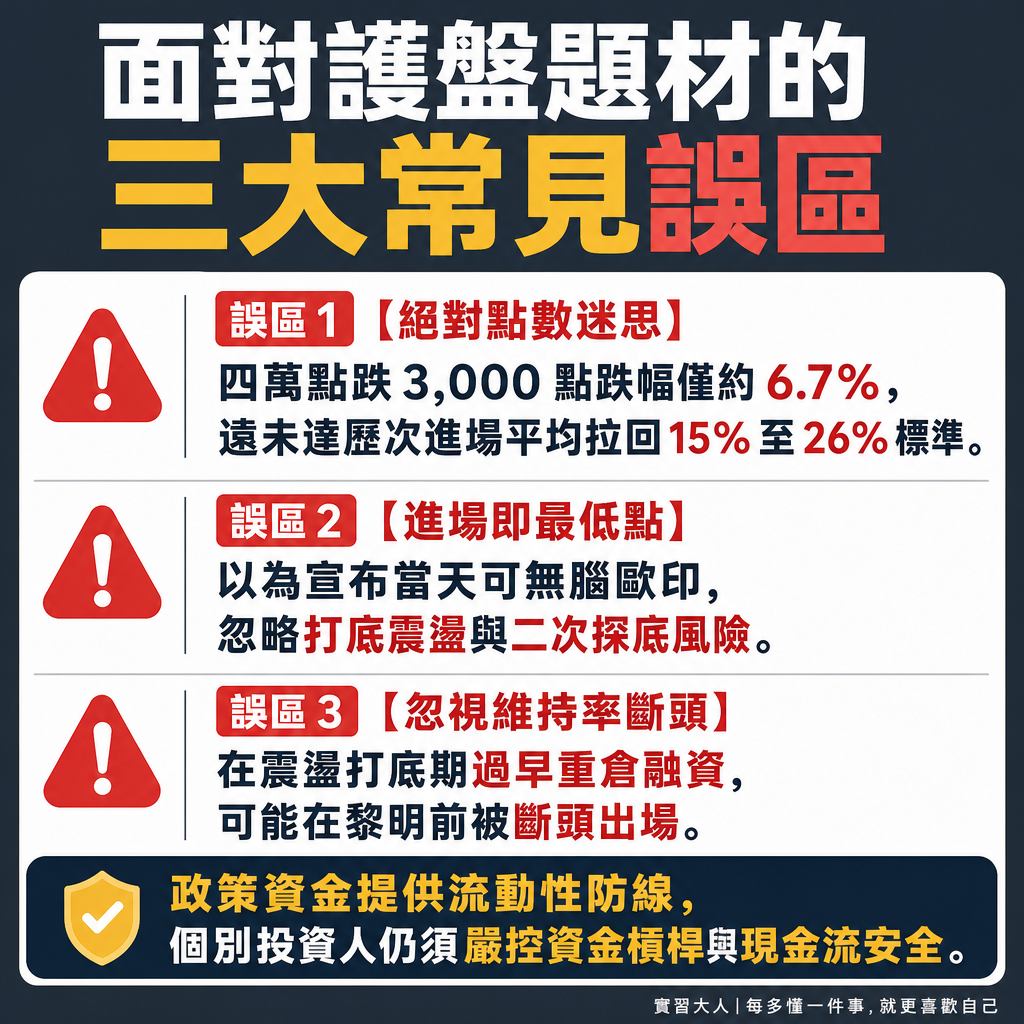
▲ 圖解:四萬點行情下的理性成本評估:絕對點數迷思、進場即大底誤區與槓桿斷頭風險