
0050存到1張要花多少年?薪水3萬小資崩潰!別跟風先顧本業收入翻倍生存戰
很多人剛出社會開了證券戶,第一件想查的事就是「0050一張多少錢」。看著社群上鋪天蓋地宣傳國民ETF,打開看盤軟體卻瞬間被十幾萬的成交價嚇退。以剛出社會月薪實領約3.1萬元的青年為例,扣除都會區基本生活開銷後每月若儲蓄3,000元,單純存本金買進一張10萬至20萬元的整張股票需要持續累積數年。這股盲目跟風存股的焦慮,正在悄悄偷走年輕人最寶貴的本業升級黃金期。
💡 薪資3萬小資存0050與本業拉升速查
- 買1張代價:台股1張為1,000股。以每股約100元至200元歷史區間計算,買進1張需準備100,000元至200,000元(10萬至20萬元)交割款。
- 時間殘酷落差:若以每張100,000元至200,000元試算,每月存3,000元需累積約33至67個月(約2.8至5.5年);若本業加薪月存20,000元,約5至10個月即可累積同額現金。
- 資本效率真相:若投資本金未滿50萬元,即便達到市場長期平均年化報酬率8%,一年帳面增值僅數千至40,000元;初期專注本業調薪的現金增額效益更為顯著。
本文將讓你學到
- 0050一張多少錢?盤中下單數字與真實交割款門檻
- 月薪3萬扣完生活費剩3千:存到人生第一張0050要幾年?
- 吃即期麵包省咖啡錢存股:戳穿小本金窮忙的安慰劑陷阱
- 每個月多存2萬的秘密:本業溢價比每天盯盤手續費省5元更暴力
- 不用跟風硬湊整張:20歲小資族的零股配置與生存安全線
- 常見問題
0050一張多少錢?盤中下單數字與真實交割款門檻
台股市場的交易單位以「張」為基準,1張代表1,000股。當你在看盤軟體上看到元大台灣50(0050)顯示的股價時,這個數字必須直接乘上1,000倍,才是買進整張股票的實際價金。
回顧台股歷史走勢,0050曾在多頭行情中攀升至每股近200元大關。買進整整1張(1,000股)0050需要準備100,000元至200,000元(10萬至20萬元)的現金交割款,對剛踏出校門、月薪實領3萬多元的小資族而言,幾乎等於不吃不喝半年的全部薪資。
即便在市場回檔的相對低位(如每股約100元),買進一張的最低現金門檻依然高達100,000元;若在多頭高位逼近200元更需200,000元。這筆金額還不包含券商必須依法收取的手續費。
在台股現行交易機制下,買進成交後必須在「T+2日」上午10點前完成款項交割。如果戶頭裡的可用餘額差了幾百元,系統無法順利扣款,就會直接觸發嚴重的違約交割案件。
許多年輕人剛接觸股市時常誤判交割制度,直到交割日前夕才驚覺整張股票的進入門檻,早已遠遠超出每月扣除生活雜支後的現金儲備能力。
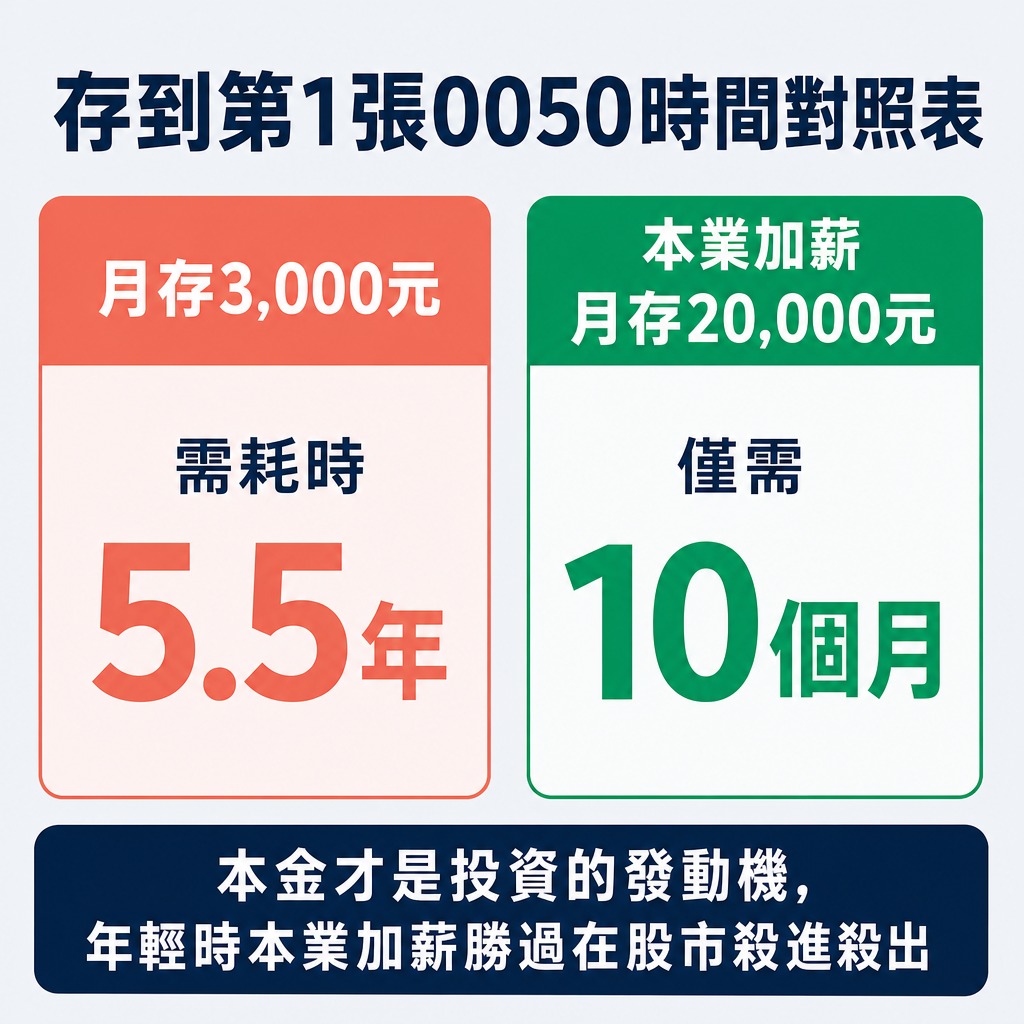
▲ 圖解:一分鐘看懂月存3千與本業加薪存到第一張0050的時間落差
月薪3萬扣完生活費剩3千:存到人生第一張0050要幾年?
根據行政院主計總處與勞動部的青年勞工薪資統計,20歲至29歲受僱員工的經常性薪資中位數大約落在3.4萬至3.6萬元之間。換算成扣除勞健保自負額後的實領金額,每個月大約只有3.1萬元上下。
如果在都會區工作並承擔獨立租屋的生存成本,收支結構普遍極度緊繃。一間外圍地區的獨立套房租金落在11,000元,水電費與大樓管理費約1,500元,光是基本居住成本就吃掉近四成收入。
若再加上三餐外食的最低開銷10,000元、交通與手機通訊費2,500元,以及日用雜支3,000元,每個月薪資帳戶在扣除必要支出後,真正能留下的閒置存款通常僅剩3,000元左右。
如果每個月咬牙把這僅有的3,000元全部存下來,要多久才能買下人生第一張0050?我們可以透過真實的數學算式來檢驗這段漫長的時間成本:
| 每月可儲蓄金額 | 買進1張所需時間(以10萬元計) | 買進1張所需時間(以20萬元計) | 突發醫療或維修之防禦力 |
|---|---|---|---|
| 3,000元(薪水3萬扣完) | 33.3個月(約2.8年) | 66.7個月(約5.5年) | 極低,突發維修易中斷積蓄 |
| 8,000元(省吃儉用極限) | 12.5個月(約1年) | 25個月(約2.1年) | 偏低,生活緊繃缺乏容錯率 |
| 20,000元(本業拉升至5萬) | 5個月 | 10個月 | 高,本金充足且現金流充裕 |
從表格數據可以清楚看到,在每個月只能存下3,000元的條件下,想買下一張10萬元的0050需要持續不間斷存錢近3年;如果市場行情處於高位的一張20萬元,更需要整整5.5年的漫長時間。
人生有幾個黃金的5.5年?在這段漫長的時間裡,只要機車傳動系統故障、筆電主機板損壞,或是牙齒需要自費做顯微根管治療,辛苦累積一兩年的微薄存款就會在瞬間被歸零重置。
吃即期麵包省咖啡錢存股:戳穿小本金窮忙的安慰劑陷阱
社群網路上經常充斥著一種自我約束的流行論述:每天少喝一杯拿鐵、下班搶超商打折即期食品,把省下來的每一塊錢丟進ETF,就能靠時間複利走向提早退休。
這種論述給了年輕小資族極大的心理安慰,讓人誤以為只要足夠克制慾望,就能在極低薪資的困境中找到捷徑。然而,資本市場的獲利邏輯是極度冷血的數學相乘,而不是品德競賽。
假設一個月省吃儉用存下3,000元,一年下來累積的投資本金為36,000元。即使市場給出極為理想的8%年化報酬率,一整年下來的投資獲利金額只有2,880元,平均每個月增加不到250元。
為了這每個月250元的資本回報,你犧牲了與同事建立職場人脈的聚餐機會、拒絕了購買專業書籍或進修課程的可能,甚至長期食用高鈉低營養的即期澱粉,把自己的身體推向亞健康狀態。
正如社會學家格雷伯在探討現代勞動異化時所指出的機制,當制度無法提供青年合理的階級流動管道時,個人容易轉向極度嚴苛的自我苛責與微小優化,試圖在無能為力的大環境中抓住掌控感。
這種過度壓榨生活品質的微小存股,在金融實務上被稱為「假性安全感」。本金太小的時候,就算市場連續大漲10%,帳面獲利可能連換一條機車輪胎都不夠,完全無法為真實人生提供防禦功能。
每個月多存2萬的秘密:本業溢價比每天盯盤手續費省5元更暴力
年輕世代在20歲至30歲之間最核心的資產,從來不是銀行帳戶裡那幾萬元的活期存款,而是未來三十年能夠持續產生強大現金流的「本業人力資本」。
許多剛進市場的新手,每天花兩三個小時研究看盤軟體、在論壇上反覆比價哪家券商的定期定額手續費多折讓了3塊錢或5塊錢。這種將大量專注力投入邊際效益極低行為的習慣,是一種嚴重的資源錯配。
如果把這每天兩小時的研究精力,轉移到盤點自己所處產業的專業技能樹,主動爭取能夠接觸核心客戶的專案,甚至利用下班時間補齊跨領域的英語或數位工具能力,回報會以完全不同的量級呈現。
在台灣目前的勞動市場中,初任行政或例行庶務職缺的薪水普遍停留在3萬元左右;但具備跨部門協調、獨立交付專案能力的中階骨幹,薪資行情迅速跳升至4.5萬到6萬元以上。
當你的月薪從3.2萬元透過跳槽與實力拉升到5.2萬元時,生活成本維持在合理的2.8萬元水準,每個月可投入投資的資金就從3,000元瞬間暴增至20,000元以上,增幅將近7倍。
每個月能夠投入20,000元時,買下一張10萬元的0050僅僅需要5個月;買下一張20萬元的0050也只需要10個月。原本需要苦熬5.5年的漫長折磨,在本業溢價的槓桿推動下,不到一年就能乾淨俐落地解決。
本業收入的穩定躍升,才是源源不絕注入投資蓄水池的活水發動機。在金融市場裡殺進殺出無法創造你的專業價值,但在現實職場中累積的定價權,卻能永久改變你的資產累積速度。
不用跟風硬湊整張:20歲小資族的零股配置與生存安全線
把重心回歸本業,並不代表年輕人應該完全放棄投資並遠離市場。相反地,建立正確的資產配置節奏,是保護自己不被市場情緒反噬的關鍵基礎。
第一步必須先建立絕對不能妥協的「生存安全線」。在開立證券戶下單之前,先確保活期帳戶裡保留了至少3至6個月的基礎生活費(以每月必要開銷2.5萬計算,大約需要8萬至15萬元作為緊急預備金)。
這筆預備金的用途在於應付突然的生病、轉職待業空窗或租屋搬遷,嚴禁動用這筆救命錢去買進任何股票。只有在緊急預備金完全到位之後,剩下的現金流才能進入資本市場。
第二步是徹底破除「一定要買整張」的心魔。台灣證券市場早已全面普及盤中零股交易機制,券商更針對定期定額推出單筆手續費1元的超低優惠門檻,最低只要1,000元就能參與市場。
你可以每個月設定固定扣款1,000元至2,000元買進0050零股。這筆小額投資的核心目的,不是期待它在三年內為你賺取人生第一桶金,而是讓自己的心智與台灣龍頭企業的長期成長維持連結。
當你在日常生活中透過親身體驗觀察市場波動時,你對景氣循環與通膨的認知會逐步具體化。這種低成本的市場體感,能確保你未來在本業收入翻倍、本金擴大到數十萬甚至數百萬時,不會因恐慌而做出錯誤決策。
永遠記得將80%的心力鎖定在職場專業與不可替代性的打磨上,將20%的被動金流交給指數化工具。讓本業成為最堅固的護甲,市場才會真正成為替你守護財富的安靜工具。
常見問題
買0050零股和買整張一張有什麼差別?配息和股東權益會縮水嗎?
在股東權益與配息比率上,零股與整張完全沒有差異。持有10股0050與持有1,000股(1張)0050,每股分派到的現金股利完全相同,只是按持有股數等比例發放。
主要差別在於交易機制,盤中零股撮合間隔與流通流動性略有不同。只要善用券商定期定額手續費1元優惠,小資族透過零股積累資產在成本與權益上不會遭受不平等待遇。
剛出社會月薪3萬,應該先存滿緊急預備金還是直接定期定額0050?
必須先存滿緊急預備金。如果在沒有任何預備金的狀況下把薪水全數投入0050,一旦遭遇突發失業、租屋突發搬遷或生病住院,你將被迫在股市回檔的低點出脫持股換取現金,造成實質虧損。建議先在銀行活存保留至少3至6個月的基本生活開銷,築好個人生存防護網後,再開始啟動定期定額投資。
如果0050一張單價太高,是不是改買高股息ETF比較容易存到一張?
這是一種常見的單價心理錯覺。高股息ETF每張單價雖然可能只有1.5萬至2萬元看似門檻較低,但資產累積看的是總報酬率,而非擁有幾張股票的張數。
年輕人距離退休還有二三十年,投資主要目標是長期資產增長而非提早領股息扣稅。透過0050零股參與全市場市值成長,長期累積效率遠勝高股息標的。