
0050與006208差在哪?內扣費用偷走100萬!精算揭露20年總報酬落後關鍵
許多家庭在規劃長期投資時,常會感到困惑:0050與006208差在哪?這兩檔台股市值型ETF追蹤完全相同的臺灣50指數,前五十大成分股與權重幾乎毫無二致,但長期持有的總報酬卻出現肉眼可見的差距。這其中的關鍵,就在於每日直接從淨值扣除的內扣總費用率。微小的費率差距在二十年複利滾動下,將對家庭資產累積產生超過百萬元的實質落差。
本文將讓你學到
- 買大盤卻買貴了?0050與006208成分股100%相同背後的成本陷阱
- 內扣費用到底扣了什麼?經理費、保管費與看不到的隱形交易成本
- 每年只差0.19%真的有差嗎?20年複利試算揭露資產蒸發上百萬真相
- 規模大與流動性強的底氣:0050在股票質押與衍生性工具上的獨特優勢
- 家庭存股與小資族如何選?純存股首選006208與大資金借貸配置指引
買大盤卻買貴了?0050與006208成分股100%相同背後的成本陷阱
在台灣資本市場中,元大台灣卓越50(0050)與富邦台灣采吉50(006208)是兩檔最具代表性的市值型指數股票型基金。
這兩檔基金追蹤的標的完全一致,都是由富時羅素與臺灣證券交易所共同編製的「臺灣50指數」。該指數涵蓋台股市值最大的前五十家優質企業。
從底層持股名單來看,兩者的成分股重複度達到百分之百。無論是權重超過五成的護國神山台積電,還是聯發科、鴻海、廣達、台達電與富邦金,持股比重幾乎毫無二致。
既然買進的企業籃子完全相同,投資人所分享到的台灣經濟成長紅利與配息水準,在理論上應當完全等同。
但在真實的長期對帳單上,兩者的累積總報酬率卻隨著持有時間拉長,拉開了肉眼可見的差距。
許多初入市場的投資人容易落入市價迷思。看到0050一股價格逼近兩百元,而006208一股約一百元上下,便誤以為006208是比較便宜的次級選擇。
事實上,股票的面額與市價高低,只代表基金成立時的初始定價與分割歷史,跟投資性價比毫無關聯。
投資市值型基金真正的成本,不在於你看見的買進股價,而在於你看不到的日常內扣費用磨損。
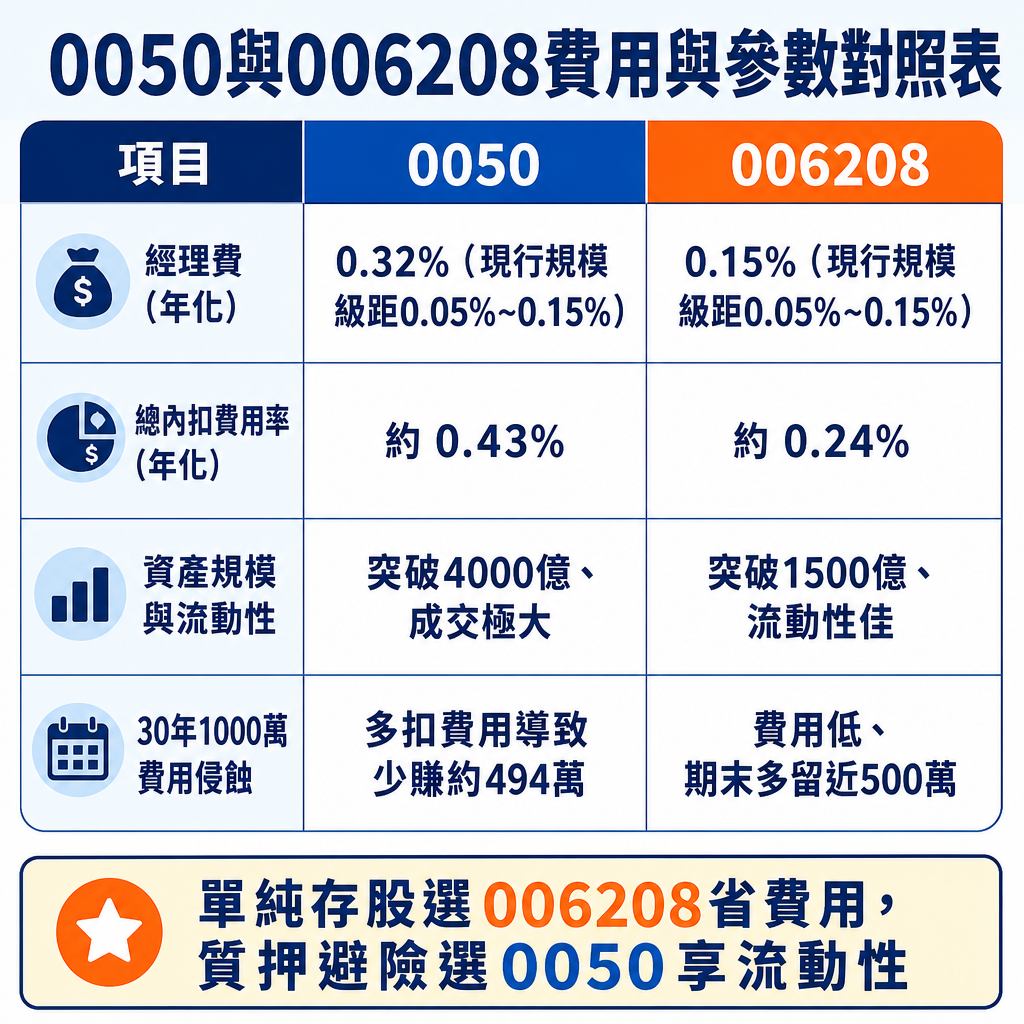
▲ 圖解:一分鐘看懂0050與006208內扣費用差距與長期總報酬影響
內扣費用到底扣了什麼?經理費、保管費與看不到的隱形交易成本
所謂的內扣費用,是指基金在運作過程中產生的所有管理成本與日常營運開銷。
這筆費用不會由券商寄送繳款單給投資人,也不會在銀行交割戶頭扣款,而是由投信公司每天直接從基金淨值中按比例扣除。
正因為扣款過程完全無聲無息,絕大多數長期存股的投資人根本不會察覺自己的本金正在被悄悄提領。
完整檢視一檔基金的內扣結構,主要包含四大關鍵組成要素:
- 經理費:支付給資產管理投信公司的投資研究與指數追蹤專業服務費。
- 保管費:依法支付給獨立第三方金融機構的資產保管費用。0050由中國信託商業銀行保管,006208則由第一商業銀行保管。
- 交易手續費與稅費:指數每季定期審查與權重調整時,經理人買賣股票所產生的券商手續費與證券交易稅。
- 營運雜費:包含付給富時指數的授權費、上市掛牌年費、會計師查核簽證費與法務律師費用。
將上述所有費用相加後,計算出的「總費用率(TER)」才是衡量長期投資損耗的唯一真實指標。
在過去很長一段歷史時期中,0050的表定經理費為每年0.32%,加上0.035%保管費與交易雜支,年化總費用率約在0.43%左右。
而006208則從成立以來主打低成本優勢,表定經理費僅為0.15%,保管費同樣為0.035%,加計雜支後的年化總費用率長期維持在0.24%至0.25%。
兩者每年的實質總內扣費率差距,穩定維持在0.18%到0.20%左右,平均約為0.19%。
近年兩家投信雖陸續引進資產規模累進級距費率,使超大規模基金在經理費上有進一步調降空間,但長達十數年的費率差距,已經在總報酬上刻下了不可逆的歷史足跡。
每年只差0.19%真的有差嗎?20年複利試算揭露資產蒸發上百萬真相
在多數人的直覺心智中,每年0.19%的差距似乎微不足道。投資一百萬元,一年不過相差一千九百元,連請家人吃一頓便飯都不夠。
然而,指數化投資是一場橫跨二十年到三十年的長期財富積累過程。在時間複利的催化下,小數點後面的微小摩擦,會被呈幾何級數放大。
為了看清長期費率對家庭財富的真實影響,我們以客觀精算模型進行兩組情境試算:
情境一:單筆投入一千萬元退休準備金的三十年滾動
假設家庭在四十歲時備妥一千萬元核心資產,投入台股市值型標的,以台股大盤歷史長期平均年化報酬率8%進行推估:
- 若選擇總費用率0.24%的006208,扣除費用後的實際淨報酬率為7.76%。經過三十年複利增長,期末資產總額約為9,404萬元。
- 若選擇總費用率0.43%的0050,扣除費用後的實際淨報酬率為7.57%。經過三十年複利增長,期末資產總額約為8,910萬元。
兩者最終的資產差距高達494萬元。這筆近五百萬元的差距,完全不是因為選股能力或市場運氣,純粹只是內扣費用的複利拖累。
情境二:每月定期定額兩萬元的二十年受薪累積
若為一般雙薪家庭,每個月固定提撥兩萬元扣款,作為子女的大學留學準備金或自身的第二退休支柱:
- 在二十年的時間中,家庭累計投入本金為480萬元。
- 以006208的7.76%淨報酬率計算,二十年後的總資產約為1,154萬元。
- 以0050的7.57%淨報酬率計算,二十年後的總資產約為1,126萬元。
兩者在第二十年即產生28萬元的實質落差;若扣款持續三十年,累積差距將一舉突破110萬元以上。
指數化投資之父約翰·柏格曾提出著名的代價鐵律:在金融市場的長期複利公式中,成本每降低一個百分點,投資人所能保全的終身資產就多出一大截。
規模大與流動性強的底氣:0050在股票質押與衍生性工具上的獨特優勢
既然006208在長期費用率上具備無可爭議的節省優勢,為何規模突破四千億元的0050依然穩坐市場龍頭寶座?
這牽涉到投資人的資金規模、交易需求與整體金融工具生態系的完備程度。
0050誕生於2003年,是台灣資本市場的第一檔指數型基金,經歷過全球金融海嘯與歷次重大多空考驗,具備無可取代的市場先發地位。
這份先發優勢為0050建立了三項極具競爭力的客觀實質屏障:
第一是極致的交易流動性與極窄的買賣滑價。0050每日成交張數動輒數萬張,盤中五檔掛單深度極深,買賣價差長期維持在一個最小跳動單位。
對於單筆資金規模達數千萬甚至上億元的法人機構或高資產家族而言,進出市場時不會對股價造成任何衝擊成本。
第二是衍生性金融商品的完整配套。台灣期貨交易所推出的臺灣50指數期貨與選擇權,現貨對沖與套利主要皆以0050為基準。
專業投資機構若需要進行跨期避險、現貨套利或建構掩護性買權策略,市場上流動性最充裕的標的非0050莫屬。
第三是券商股票質押借款的承作額度與利率穩定性。近年許多高資產人士偏好採用「持股不賣、質押借貸」的方式換取低利現金流。
在國內各大綜合券商的質押系統中,0050永遠被列在風險等級最低、質押成數最高且額度最寬裕的第一級名單中,極少面臨額度受限的問題。
家庭存股與小資族如何選?純存股首選006208與大資金借貸配置指引
綜合比較各項參數與結構性特點後,家庭與個人在進行長期資產配置時,應根據自身的資金屬性與操作目標進行清晰分流:
第一種配置方向:小資族與家庭長期定期定額「純存股」族群
如果你的目標是每個月由薪資帳戶自動扣款,規劃十年、二十年以上的退休金或子女教育金,操作原則是買進後長期持有且不頻繁進出。
在這種單純累積資產的場景下,你不需要使用期貨避險,也沒有數億元大額進出導致市場滑價的困擾。
此時的首要原則就是「杜絕一切不必要的內扣摩擦」。選擇總費用率較低的006208,能確保每一塊辛苦積攢的薪資,都能百分之百投入複利增長。
第二種配置方向:大額資金調度、質押融資與專業機構避險族群
如果你的資產已經達到相當規模,投資目標包含靈活的流動性管理,或是打算善用券商股票質押借款進行靈活的家庭資金周轉。
那麼0050所提供的深厚流動性池、充足的質押借貸額度,以及期現貨避險工具的完整性,將成為無可忽視的安全邊際。
此時為流動性與融資便利性多支付少許內扣費用,在商業決策上具有合理的避險價值。
家庭理財的本質是精打細算。看清每一項財務決策背後的實質代價,擺脫市價高低的直覺偏見,才能在漫長的人生旅程中穩健累積長遠財富。