
融資追繳令來了要補錢還是停損?看懂主力多殺多訊號保住本金
面對擔保維持率跌破130%的斷頭風暴,盲目補保證金只會越陷越深,波段交易者保住本金的關鍵決策指南
在台股行情劇烈修正波段中,投資人手機突然跳出營業員通知或簡訊,看著帳面未實現虧損迅速擴大,陷入天人交戰。融資追繳通常來得又急又快,多數散戶收到追繳令時,第一反應常是急忙借錢湊保證金匯入信用帳戶,希望暫時躲過被強制處分。然而,盲目補錢攤平無法改變個股跌勢,反而容易讓資金陷入無底洞,甚至在主力多殺多連環賣壓下徹底斷頭。
收到追繳令的停損 vs 補錢決策樹
- 第一步:檢視大盤與個股趨勢結構——若個股已帶量跌破季線(60MA)或關鍵大型頭部頸線,代表空頭趨勢成形,切勿借錢或動用生活預備金補繳。
- 第二步:評估維持率缺口與資金承受度——若整戶維持率已跌至115%至120%深水區,補繳保證金僅能短暫延緩時間,若次日再遇跳空重挫仍會面臨二度追繳,此時應以「主動市價減碼」取代「現金補繳」。
- 第三步:果斷執行部位降槓桿——在T+2日上午前主動於盤中掛單賣出弱勢融資部位,自行取回剩餘現金殘值,嚴禁拖延至T+3日由券商開盤市價無差別掛出處分。
本文將讓你學到
- 融資追繳令的核心機制:整戶擔保維持率130%的計算與法規時間線
- 盲目補錢攤平的致命盲點:為什麼向下加碼是融資爆倉的最快途徑
- 主力多殺多洗盤訊號:斷頭潮引發流動性枯竭的盤面特徵
- 主動停損與被動斷頭的代價對照:保全交易火種的關鍵防線
- 波段交易者的停損紀律:跌破關鍵支撐的果斷砍倉原則
- 融資追繳與斷頭常見問題
融資追繳令的核心機制:整戶擔保維持率130%的計算與法規時間線
信用交易的本質是向證券商借入資金建立槓桿部位。在台灣證券市場中,上市股票的融資成數多數為6成,也就是投資人自備4成現金,券商借出6成資金;上櫃股票融資成數則通常為5成。
買進當下的初始擔保維持率約在166.7%左右(市值100元除以融資借款60元)。然而,一旦標的股價開始走跌,融資借款金額固定不變,分子的股票總市值卻持續縮水,擔保維持率便會以槓桿倍數迅速下滑。
依據臺灣證券交易所《證券商辦理有價證券買賣融資融券業務操作辦法》第54條與第55條規範,證券商每日收盤後會逐筆計算每位信用交易客戶的帳戶狀態。信用帳戶的擔保維持率並非單檔計算,而是採取「整戶合併計算」:
整戶擔保維持率 = (融資擔保品市值 + 融券擔保品及保證金 + 抵繳有價證券市值) / (融資金額 + 融券標的市值) × 100%
當收盤後的整戶擔保維持率低於130%時,券商便依法啟動風險控管機制,正式發出「融資追繳通知書」(實務上會同步發送簡訊、電子郵件並由營業員致電通知)。這就是俗稱的融資追繳令。收到追繳令後,法規給予投資人的補繳時限有嚴格的日曆天規定:
- 通知送達日(T日):當日收盤時整戶維持率低於130%,券商產製追繳清冊並發送追繳通知。
- 寬限補繳期(T+1日 至 T+2日):投資人必須在通知送達日起2個營業日內(即T+2日中午12:00之前),將應補差額匯入信用帳戶指定虛擬帳號,或是自行在市場上賣出融資部位償還借款。
- 強制處分日(T+3日):若在T+2日中午12:00前未補足差額,且T+2日收盤時整戶維持率依舊未能回升至130%以上,券商將在次一營業日(T+3日)開盤起,委託證券經紀商以跌停或市價掛出,強制賣出該帳戶內的融資擔保品,這就是市場通稱的「斷頭」。
如果投資人在T+2日補足差額使維持率回升至130%以上但未達166.7%,雖然暫時不會在T+3日被強制處分,但追繳令並未完全註銷。
後續只要股價再次下跌導致維持率跌破130%,券商將不再給予2天寬限期,而是要求當日下午就必須補繳,否則次日直接開盤處分。理解這套法定時程,是交易者面對危機時做出冷靜評估的前提。
盲目補錢攤平的致命盲點:為什麼向下加碼是融資爆倉的最快途徑
在實務交易中,許多使用融資的投資人最致命的行為偏差,就是在收到追繳令的瞬間產生「不甘心」與「處置效應」心態。因為無法接受帳面40%甚至50%的自備款實質虧損,下意識認為「只要我再補一點錢進去,撐過這波回檔,等主力拉起來就能解套」。
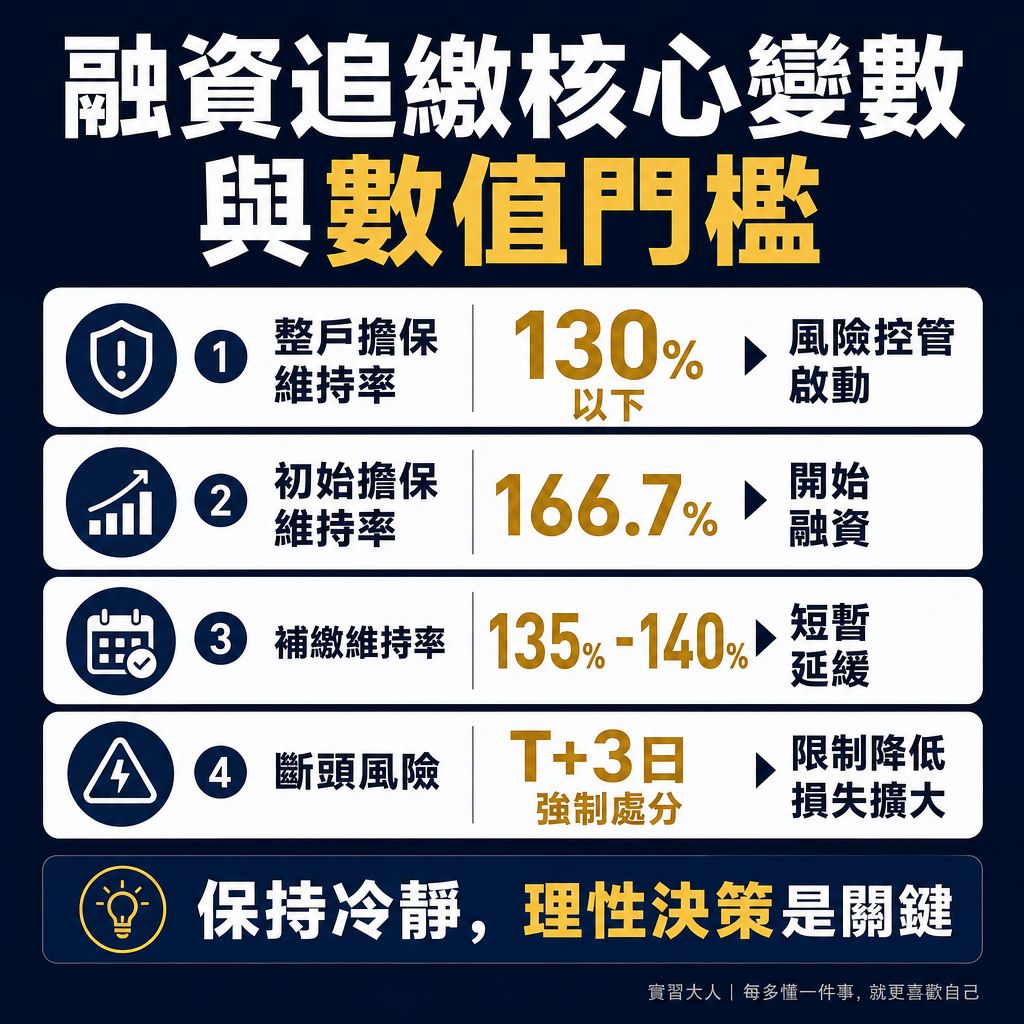
▲ 圖解:融資追繳的關鍵數值與機制連動
這種將短線投機操作硬做成被動套牢、甚至借錢向下攤平的舉動,經常是交易帳戶歸零的開端。
在股價處於明確的空頭走勢中,融資維持率跌破130%,意味著個股股價已經從買進成本下跌超過22%至25%。此時個股的各級均線已經形成空頭排列,上方累積了極為沉重的套牢賣壓。
在趨勢明顯向下的架構中匯入現金補維持率,本質上就是在進行「逆勢加碼」,將健康的資金投入已經被市場證明錯誤的標的上。
盲目補錢常見的三階段資金消耗陷阱包括:
- 第一階段:耗盡流動儲蓄——將原本用於生活支出或避險資產的閒置現金轉入信用戶,短暫將維持率墊高到135%至140%。
- 第二階段:空頭慣性續跌觸發二度追繳——弱勢股在利空或系統性風險發酵下持續破底,僅隔兩三個交易日維持率再度摜破130%。由於先前已把流動資金用罄,投資人開始面臨借貸壓力。
- 第三階段:流動性斷絕與被動斷頭倒貼——當第三次追繳令到來,投資人再也無力籌措現金,券商於T+3日開盤將部位市價砍出。若遇市場連續跌停鎖死無法成交,賣出所得甚至不足以償還券商融資借款與借貸利息,不僅本金全數蒸發,還會被追討差額而背負負債。
波段交易的核心原則是「汰弱留強」,加碼部位只能發生在趨勢順向、帳面已有獲利的保護傘之下;在虧損部位上加碼或補錢死扛,形同將自己的交易命運全數交由對手盤的主力宰割。
主力多殺多洗盤訊號:斷頭潮引發流動性枯竭的盤面特徵
融資餘額過高的個股,在多頭行情時固然能因散戶樂觀情緒推升波段漲幅,但在市場轉折或大盤重挫時,經常會成為主力大戶與機構法人獵殺的標靶。市場常說的「多殺多」,指的就是做多部位為求保命競相市價砍出,引發骨牌效應式的連鎖崩跌。
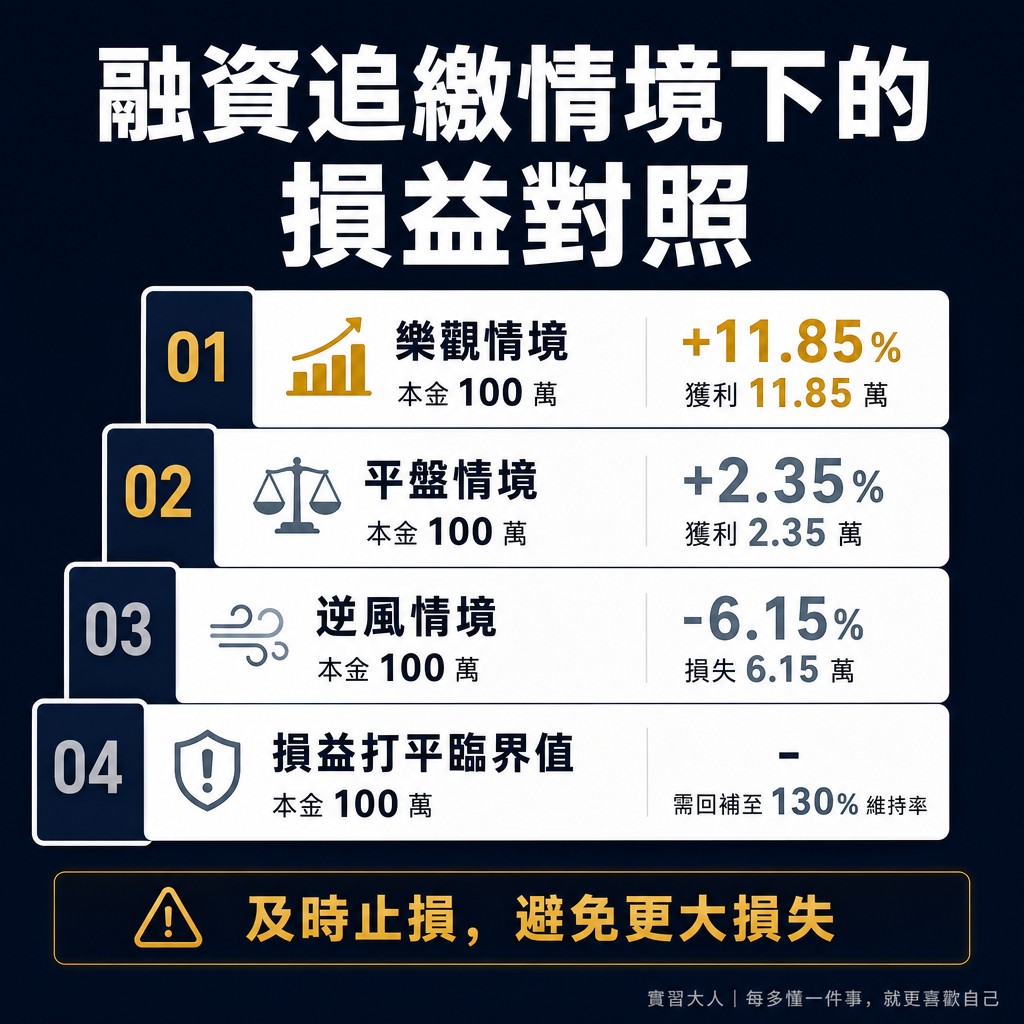
▲ 圖解:融資追繳情境下的損益對照
主力大戶在盤面發動「殺融資」的常見特徵與訊號主要有以下幾項:
- 高檔利多出盡反轉爆量長黑:個股在法說會或營收創新高見報當日,早盤衝高吸引散戶融資跟進,盤中卻遭特定主力分點大舉倒貨,留下一根帶有長上影線的爆量長黑K線,直接摜破月線(20MA)。
- 三大法人連續調節與融資逆勢暴增:外資與投信在盤後數據連續賣超,但融資餘額卻逆向持續增加,顯示法人持股正在向散戶部位轉移,持股集中度急遽發散。
- 特定支撐位刻意跌破誘發追繳:主力在關鍵頸線或季線位置刻意不作防守,甚至利用權值股期貨壓盤,將個股股價直接摜壓至全市場平均融資成本跌幅超過20%的敏感區間,刻意引發整批散戶的維持率逼近130%。
- 委賣跌停掛單巨量而內盤成交稀疏:當整戶維持率全面崩潰,T+3日早盤券商斷頭賣單集中以市價掛出,個股在開盤瞬間直接跳空跌停,跌停價排隊賣單高達數千張甚至上萬張,而承接買盤極度萎縮,形成嚴重的流動性枯竭。
在這種流動性枯竭的盤面下,散戶即使想在跌停板賣股停損也通常無法成交。這正是為什麼經驗豐富的交易者絕不會等到追繳令送達才思考去留,而是在盤面訊號出現鬆動的當下就完成停損動作。
主動停損與被動斷頭的代價對照:保全交易火種的關鍵防線
交易市場中,停損並不是承認失敗,而是保護交易生涯能夠持續運作的「保險費」。將主動停損與被動斷頭放在一起客觀對比,兩者在資金殘值、心理耗損以及後續交易主控權上存在著決定性的鴻溝。
- 資金損失幅度
盲目補錢攤平/被動斷頭:自備款虧損通常達 60% 至 100%,若遭遇連續跳空跌停可能倒貼負債
技術破位主動果斷停損:將單筆虧損嚴格鎖定在自備款的 10% 至 15% 範圍內,保留 85% 以上本金 - 出場價格決定權
盲目補錢攤平/被動斷頭:完全喪失主導權,由券商電腦系統在 T+3 日開盤無差別市價市價掛出,通常砍在波段最低點
技術破位主動果斷停損:由交易者主動掌握,在盤中尋找跌破均線的反彈或支撐破位當下主動市價出場 - 心理與精神狀態
盲目補錢攤平/被動斷頭:面臨營業員電話催款、籌錢調頭寸的巨大壓力,焦慮癱瘓理性思維
技術破位主動果斷停損:認賠離場後心情重歸平靜,能抽離盤面冷靜檢視交易盲點,避免情緒化報復交易 - 資金週轉與機會成本
盲目補錢攤平/被動斷頭:資金被鎖死在破底弱勢股中長達數週甚至數月,錯失其他強勢族群起漲機會
技術破位主動果斷停損:部位清空後資金完全自由,可在市場落底止穩後重新佈局具備法人買盤的全新領頭羊 - 信用紀錄風險
盲目補錢攤平/被動斷頭:若補繳不及且斷頭後扣抵不足產生差額違約,信用戶遭停權甚至面臨違約交割法律責任
技術破位主動果斷停損:全額正常交割,信用評等健全,帳戶隨時具備正常的交易與調度功能
從上表可以清楚看出,主動停損是用有限且可預期的代價,阻斷不可預期的無限虧損。在槓桿交易的世界裡,只要保留80%的本金,未來只要獲利25%就能重新打平;但如果任由部位被動斷頭導致自備款虧損80%,未來必須賺取400%的報酬才能回到起點,難度已不可同日而語。
波段交易者的停損紀律:跌破關鍵支撐的果斷砍倉原則
波段交易講求的是趨勢的延續性與動能。當進場的技術理由消失時,停損動作就必須機械化執行,絕對不能將停損防線退讓到券商法定的130%維持率警戒線。130%是券商保護自身借貸債權的最後底線,絕非交易者的安全防線。
建立客觀且可複製的停損紀律,應遵循以下三個具體步驟:
- 進場當下即鎖定技術防守點:融資買進前,必須先在技術圖表上明確標出防守價位。常見的防守點包括:突破當日的長紅K棒低點、近期上升趨勢線的下軌支撐、或是跌破關鍵走平的20日月均線(20MA)。一旦收盤價有效跌破該點位,無論市場傳言有多樂觀,都必須在次日開盤立刻執行減碼或出清。
- 單筆最大虧損限制在總資金2%以內:進行部位規模控管時,不能只看單檔標的跌幅,更要計算槓桿放大後的總資產影響。若總本金為100萬元,單筆交易能承受的最大虧損金額應設定為2萬元。若融資買進某檔個股的停損空間設定為8%,則該檔個股的融資部位總額就必須回推反算,嚴格限制進場張數,避免重押單一標的導致維持率單日崩毀。
- 跌破關鍵頸線不掛限價單、一律市價砍單:在市場形成空頭共識、特定賣壓大舉出籠時,千萬不要妄想掛一個稍高幾檔的限價單等待反彈成交。在流動性快速萎縮的行情中,限價單只會眼睜睜看著股價一路下墜而無法成交,正確的避險動作是直接以市價單或跌停價掛出,確保部位在第一時間全數離場。
交易的本質是機率與期望值的博弈,沒有任何人能保證每一次進場都百分之百正確。學會果斷且平靜地接受小額虧損,才是長久在市場中生存並累積資本的根本紀律。
融資追繳與斷頭常見問題
融資維持率低於多少會收到追繳令?
依據臺灣證券交易所規定,當投資人信用交易帳戶的「整戶擔保維持率」在當日收盤核算後低於130%時,證券商即會正式發出融資追繳通知書(包含簡訊、電子郵件與專人電話通知)。
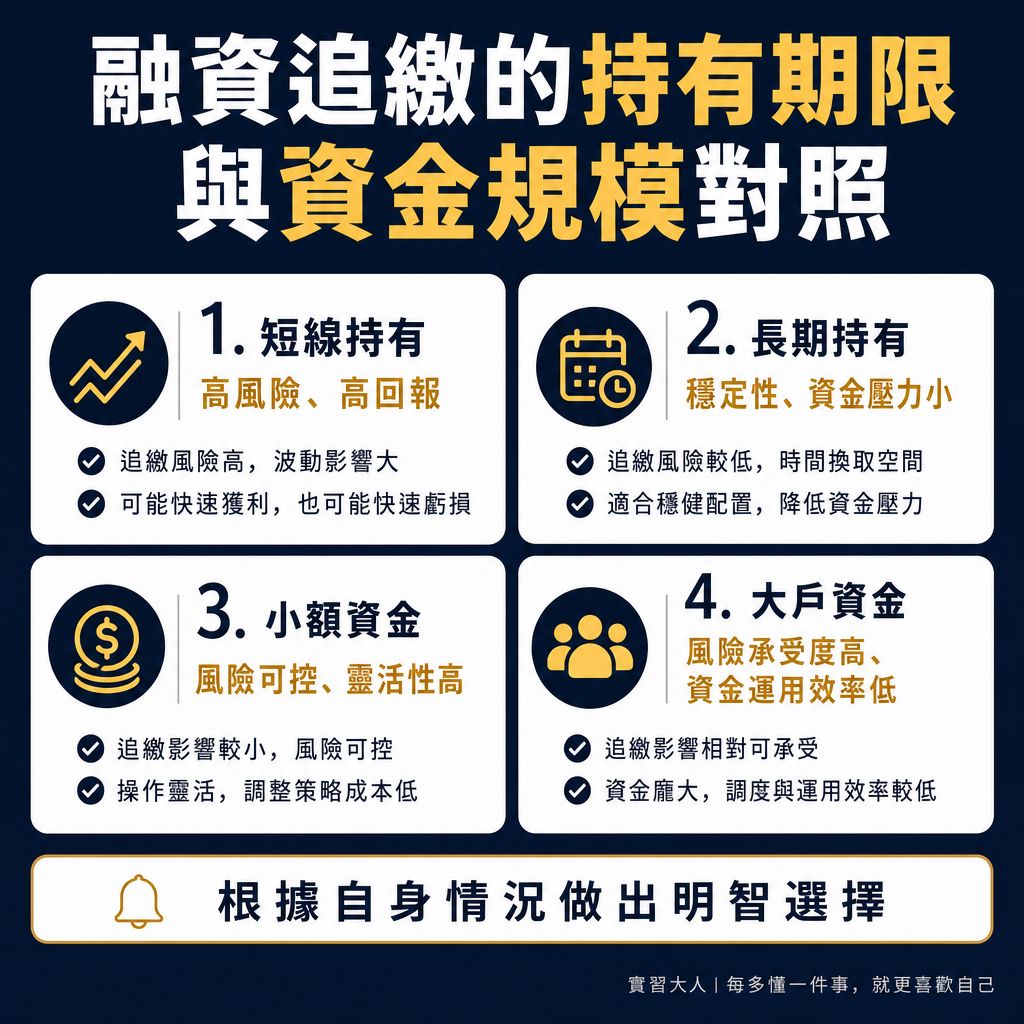
▲ 圖解:融資追繳的持有期限與資金規模對照
收到融資追繳令後有幾天時間可以處理?
自追繳通知送達之日起算,投資人享有2個營業日的寬限補繳期。具體期限為T+2日的中午12:00之前,必須補足維持率差額或自行在盤中賣出融資股票完成沖銷。
如果逾期不補錢,券商會在什麼時候強制斷頭處分?
若投資人在T+2日中午12:00前未完成補款,且當日收盤時整戶擔保維持率仍未回升至130%以上,券商將在次一營業日(T+3日)開盤起,委託以市價或跌停價強制賣出帳戶內的融資擔保股票進行清償。
融資追繳只能拿現金去補嗎?可以用其他股票抵繳嗎?
解除追繳並非只能動用現金。投資人除了匯款補繳差額外,也可以向券商申請以帳戶內未設質的上市櫃優良現股作為「抵繳有價證券」來提高擔保品總市值,或者直接在T+2日前於集中市場自行賣出部分融資股票,藉由降低分母的融資借款金額來拉高維持率。
股票被斷頭賣出後,自備款就全部沒了嗎?會不會反而欠券商錢?
斷頭賣出後,券商會將賣得價款優先扣除證交稅、手續費、融資借款本金與融資利息,若有剩餘款項會退回投資人帳戶。但若個股遭遇連續無量跌停,斷頭賣出的總金額若低於所欠融資借款與相關費用,投資人必須在規定期限內補足差額,否則將構成信用違約交割並面臨法律追訴。