
聯電2029年AI佔比衝25%是真有料嗎?CoWoS矽中介層與新加坡廠實測壓測
從伺服器電源管理、矽中介層產能翻倍到新加坡12i廠矽光子佈局
在 2026 年第三季法說會上,聯電 AI營收 矽光子 CoWoS 中介層 等次世代技術成為市場焦點,管理層更大膽喊出 2029 年 AI 相關營收佔比要突破 25%。面對成熟製程競爭加劇,這項長期目標究竟具備扎實的產能落地支撐,還是單純拉抬估值的宣傳公關詞?從伺服器電源管理、矽中介層擴產到新加坡廠光電整合,必須透過客觀規格與量產時程逐一檢驗。
聯電 AI 佈局與技術規格速查
- 2026 年當前營收貢獻:AI 相關營收接近 3 億美元,主要動能來自伺服器電源管理晶片(55 奈米 BCD 製程)與高速週邊傳輸 IC,屬於即刻貢獻現金流的成熟製程剛需。
- 先進封裝外溢受惠:台積電 CoWoS 產能滿載推升大面積矽中介層需求,聯電中介層月產能自 3,000 片倍增至 6,000 片以上,並導入深溝槽電容(DTC)穩定高頻供電。
- 次世代光電整合節奏:12 吋矽光子平台支援 1.6T 應用並已交付首批晶圓,追加 32 億美元資本支出擴建新加坡 12i 廠,預計 2028 年底投產、2030 年放量,屬於中長線技術儲備。
本文將讓你學到
- 成熟製程分食算力大餅:從電源管理與伺服器週邊看 2026 年 3 億美元營收結構
- 先進封裝關鍵要角:CoWoS 矽中介層產能翻倍與深溝槽電容實測檢驗
- 光電共封裝下一代戰局:矽光子 1.6T 平台與新加坡 12i 廠次世代產能佈局
- 2029 年 AI 佔比衝 25% 是真有料還是宣傳預期?現金流剛需與長線規劃客觀定性
等等,想知道不同觀點嗎?延伸閱讀:
成熟製程分食算力大餅:從電源管理與伺服器週邊看 2026 年 3 億美元營收結構
市場討論人工智慧硬體時,目光往往集中在 3 奈米或 4 奈米先進邏輯晶片。然而在實際伺服器架構中,算力核心需要龐大的週邊晶片群協同運作才能穩定開機執行。
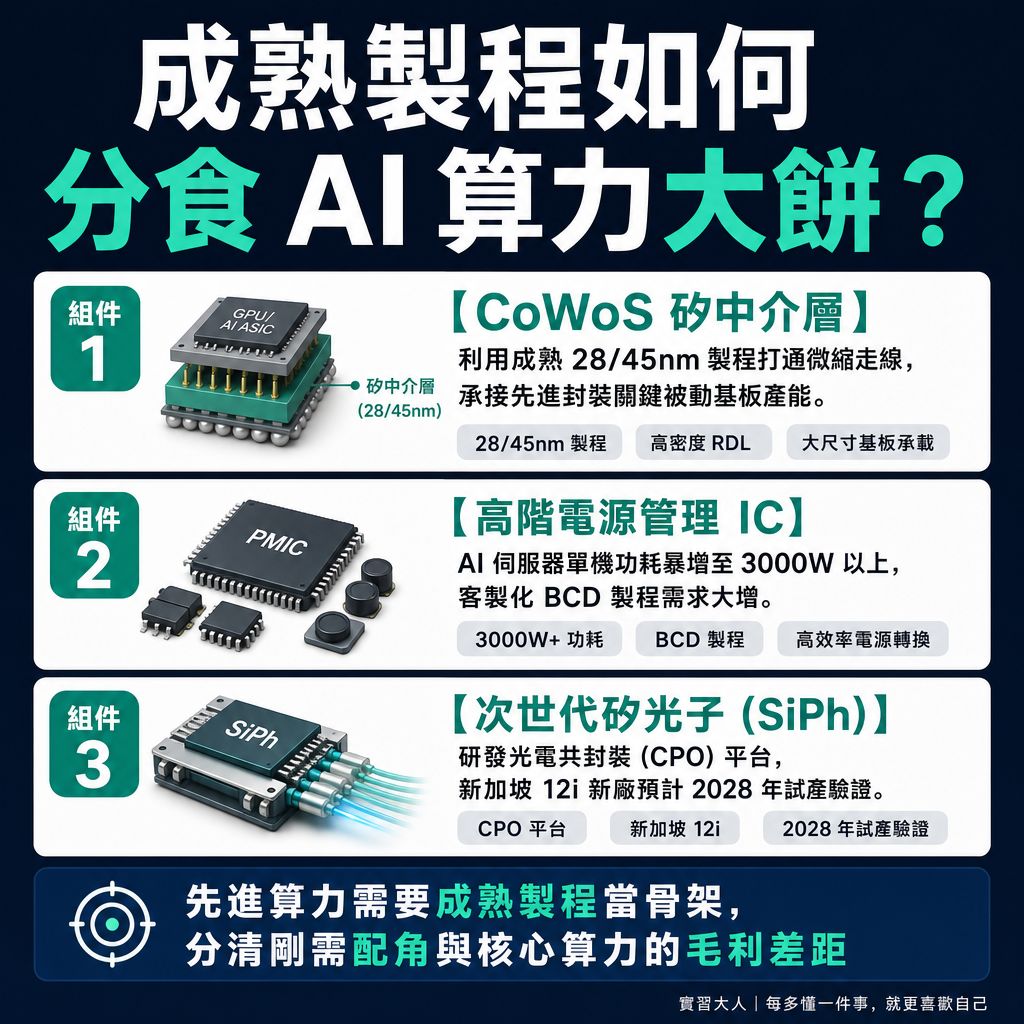
▲ 圖解:成熟製程分食 AI 大餅的三大硬核組件:CoWoS 矽中介層、PMIC 與矽光子平台
單台高效能運算伺服器或機櫃的功率消耗已從數十千瓦飆升至百千瓦級距。這類極限運算環境對電壓轉換效率與瞬間動態負載的要求極高,帶動電源管理 IC(PMIC)的大量導入。
這正是成熟特殊製程切入的核心切面。高階 55 奈米 BCD(Bipolar-CMOS-DMOS)製程能夠在單一矽晶片上整合高壓、類比與數位電路,直接承擔伺服器內部多階降壓與穩壓重任。
先進晶圓代工廠將產能集中於尖端邏輯運算與封裝,將大量高耐壓與高功率 PMIC 代工需求外溢至二線晶圓廠。聯電 2026 年前三季晶圓出貨達 121.2 萬片約當 12 吋晶圓,產能利用率躍升至 92%。
在 22 與 28 奈米特殊製程營收佔比達到 35% 的支撐下,伺服器電源管理與高速傳輸晶片成為 2026 年逼近 3 億美元 AI 營收中最具防守韌性且即刻變現的現金流來源。
先進封裝關鍵要角:CoWoS 矽中介層產能翻倍與深溝槽電容實測檢驗
當圖形處理器與高頻寬記憶體(HBM)的物理尺寸超越單一光罩曝光極限時,晶片製造必須依賴 2.5D 先進封裝將多顆裸晶拼接在同一塊基底上,這塊基底就是矽中介層(Silicon Interposer)。
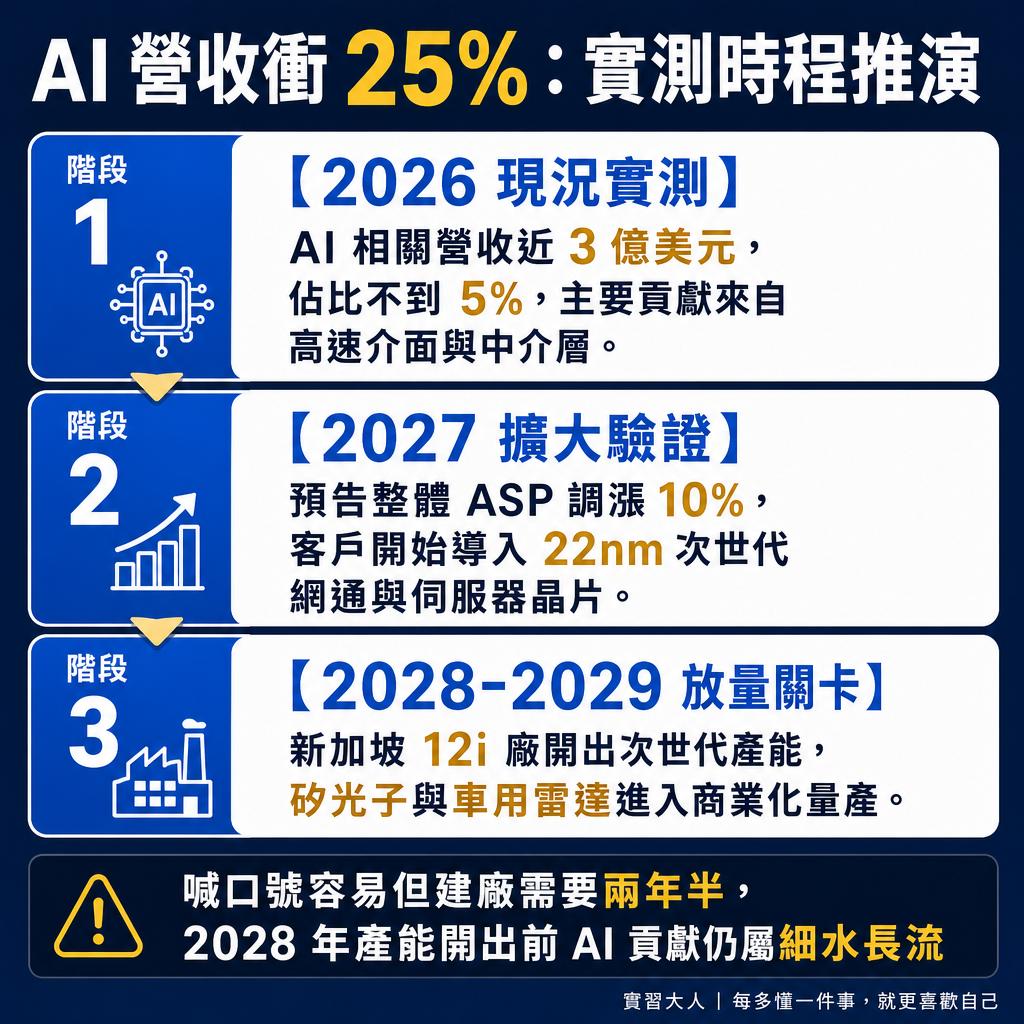
▲ 圖解:AI 營收 2029 年衝 25% 的時程推演:2026 年近 3 億美元至 2028 年新廠投產路徑
矽中介層本身不需要最先進的極紫外光微影製程,而是使用 65 奈米至 40 奈米的成熟製程來蝕刻高密度金屬導線與矽穿孔(TSV)。由於台積電 CoWoS 產能長期滿載,中介層製造外溢成為必然趨勢。
為了接軌龐大的先進封裝外包需求,聯電在台南廠積極擴建生產線,將矽中介層月產能從原先的 3,000 片倍增至 6,000 片以上,成為全球少數能穩定提供大面積矽中介層的代工業者。
在大面積中介層上運作高頻 AI 運算時,常見的瓶頸在於高瞬態電流造成的電壓驟降與訊號雜訊。為了解決這項物理限制,製程中導入了獨家的深溝槽電容(DTC)技術。
深溝槽電容直接在矽基板內部蝕刻高深寬比電容結構,在極小面積內提供超高電容密度。這項設計有效抑制了電源供應雜訊,讓拼接其上的核心運算單元在滿載時維持穩定供電。
光電共封裝下一代戰局:矽光子 1.6T 平台與新加坡 12i 廠次世代產能佈局
隨著資料中心內部資料傳輸速率突破 800G 並朝 1.6T 與 3.2T 邁進,傳統銅線傳輸在長距離與高頻寬下遇到嚴重的發熱與訊號衰減瓶頸,半導體產業正式進入光進銅退的轉折點。
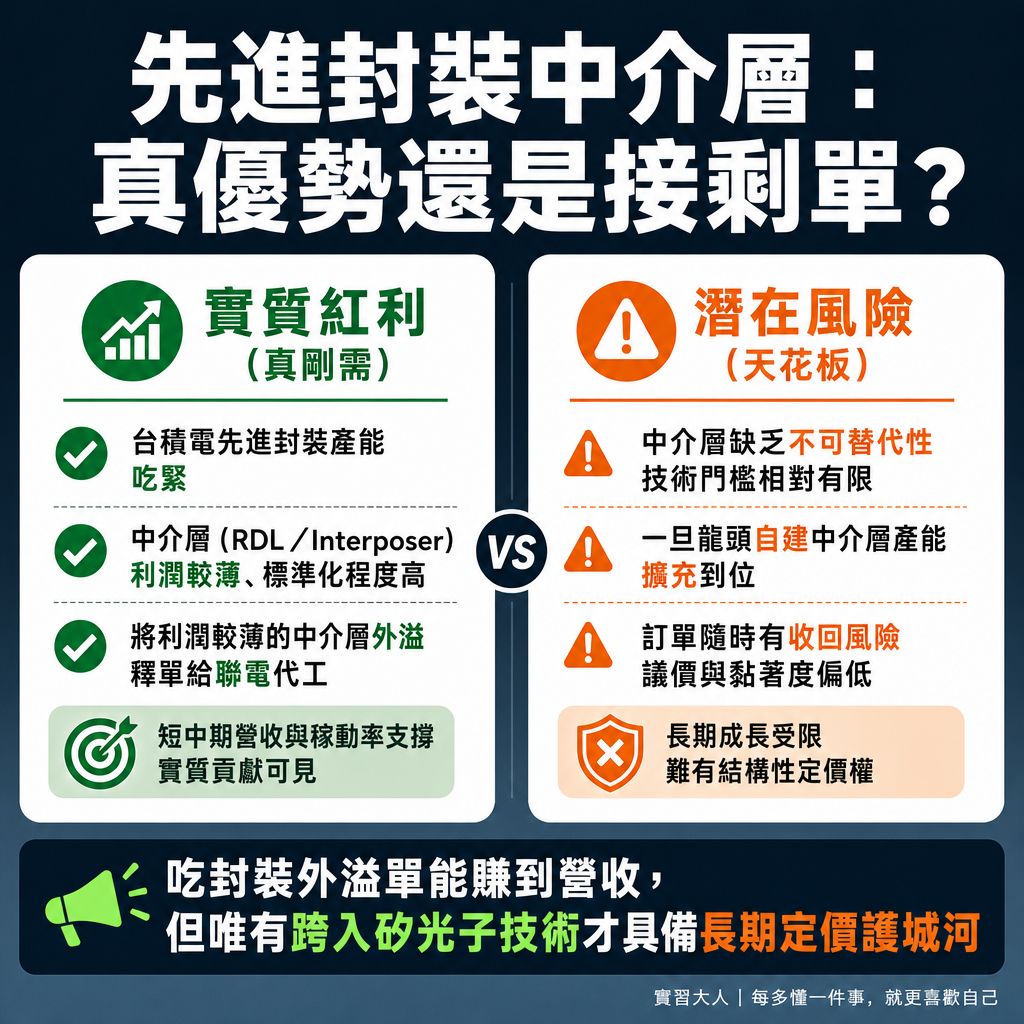
▲ 圖解:先進封裝中介層博弈:台積電產能外溢紅利 vs 自建生產線的競爭邊界
矽光子(Silicon Photonics)技術將雷射光學元件與微電子電路整合在矽晶圓上,利用光訊號傳遞資料。這項技術不僅大幅降低能源耗損,更將傳輸延遲壓縮至奈秒級距。
在技術落地進度上,12 吋光子積體電路(PIC)平台已具備支援 1.6T 高速傳輸的製造能力,並在 2026 年下半年成功交付首批 12 吋量產光子晶片,驗證了光電整合的可行性。
為了承接未來共封裝光學(CPO)的大規模商轉,董事會在 2026 年 10 月核准追加 32 億美元資本支出,主要用於新加坡 12i 廠次世代產能擴建以及台南廠的薄膜鈮酸鋰(TFLN)與 3D IC 整合。
這座擴建的新加坡廠房預計於 2028 年底完成裝機並開始試產,規劃於 2030 年達到全面放量規模,目標在光通訊與次世代交換器晶片市場中建立穩固的代工地位。
2029 年 AI 佔比衝 25% 是真有料還是宣傳預期?現金流剛需與長線規劃客觀定性
評估聯電喊出 2029 年 AI 營收佔比突破 25% 的雄心目標時,必須將技術成熟度與營收兌現時程劃分開來,避免將未來的技術預期與當前經營實績混為一談。
從當前營收結構觀察,2026 年近 3 億美元的 AI 相關營收主要由 55 奈米 BCD 電源管理晶片、高速介面 IC 以及少量矽中介層代工貢獻,佔整體年營收比例仍在個位數百分比。
- 高階 BCD 電源管理
主要應用領域:AI 伺服器機櫃與板端供電
製程優勢與規格:55 奈米特殊製程,整合高壓高功率控制
商業化階段與量產時程:現階段全面放量,即刻貢獻現金流 - CoWoS 矽中介層
主要應用領域:GPU 與 HBM 異質先進封裝
製程優勢與規格:配備深溝槽電容(DTC),月產能逾 6,000 片
商業化階段與量產時程:持續擴產交付,承接封裝外溢需求 - 矽光子 PIC 平台
主要應用領域:1.6T 高速光收發模組
製程優勢與規格:12 吋矽基光子晶片,降低傳輸延遲與熱耗
商業化階段與量產時程:已交付首批產品,處於初期商業驗證 - 新加坡 12i 廠擴建
主要應用領域:3.2T CPO 與次世代 3D IC
製程優勢與規格:追加 32 億美元資本支出,主打先進光電整合
商業化階段與量產時程:預計 2028 年底投產、2030 年全面放量
上述技術路徑清晰顯示出兩階段發展軌跡:前半段靠 PMIC 與中介層賺取高毛利代工費,後半段則押注新加坡廠的矽光子與 CPO 能否在 2028 年後順利承接全球光通訊爆發。
要達成 25% 的營收佔比門檻,關鍵在於 2027 年平均銷售單價調漲 10% 的效益能否轉化為持續性研發動能,以及新加坡 12i 廠能否在 2029 年前順利完成跨國客戶的嚴苛驗證。
成熟製程在 AI 時代並非只能被動挨打,透過精準切入電源架構與先進中介層,二線廠確實找到了高附加價值的生存空間;至於 25% 的宏大藍圖,則有待 2028 年產能開出後用良率與訂單數字說話。
參考資料與官方資訊
延伸閱讀: